
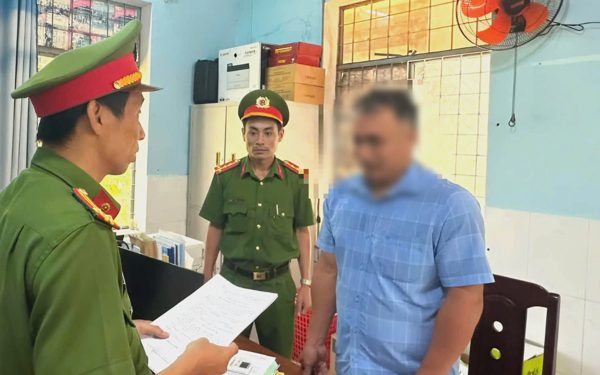
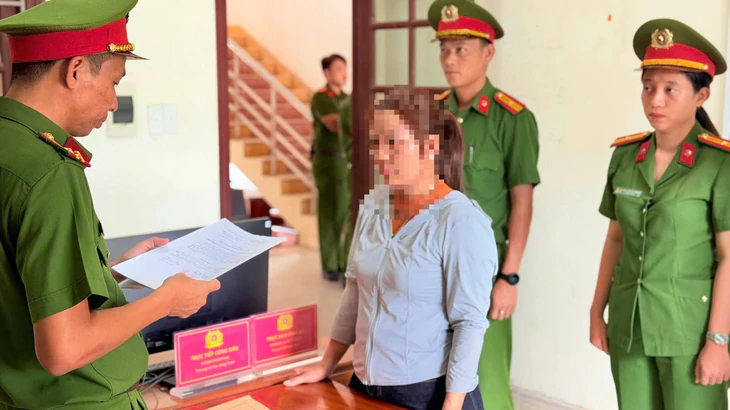
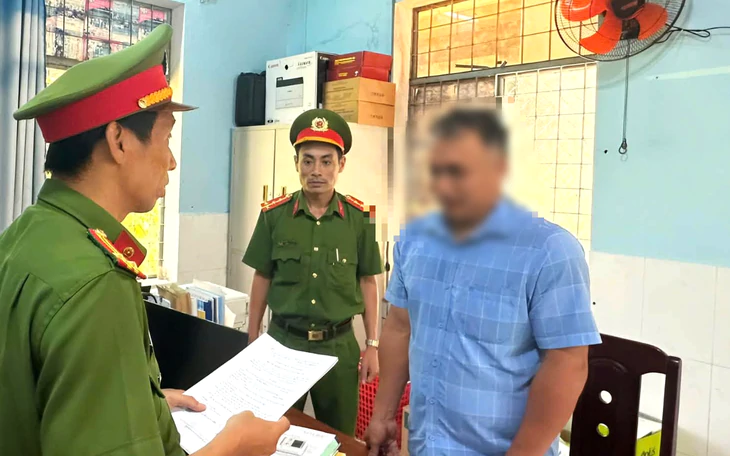
Từ năm 2020 đến khi bị bắt tháng 7-2026, bà H.T.L. (42 tuổi, trú xã Hiệp Đức, TP Đà Nẵng) thu mua mủ cao su với tổng doanh thu khoảng 200 tỉ đồng, trốn thuế hơn 2,4 tỉ đồng - Ảnh: Công an Đà Nẵng
Thời gian gần đây, nhiều chủ hộ kinh doanh ở TP Đà Nẵng bị khởi tố vì trốn thuế. Trong đó, có người thu mua mủ cao su, có người là chủ hộ phân phối bia, nước giải khát.
Trao đổi với Tuổi Trẻ, luật sư Nguyễn Trung Thành, Đoàn luật sư TP.HCM, làm rõ các nội dung pháp lý và đưa ra lời khuyên với các hộ kinh doanh.
Cố ý che giấu doanh thu để trốn thuế sẽ bị xử lý nghiêm
* Thưa luật sư, thời gian gần đây, một số chủ hộ kinh doanh tại Đà Nẵng bị khởi tố để điều tra về tội trốn thuế. Ông nhìn nhận vấn đề này như thế nào?
- Luật sư Nguyễn Trung Thành: Trước hết, phải khẳng định rằng nộp thuế là nghĩa vụ pháp lý của tổ chức, cá nhân có hoạt động sản xuất, kinh doanh. Việc cố ý che giấu doanh thu, sử dụng chứng từ không hợp pháp hoặc thực hiện những thủ đoạn gian dối nhằm trốn tránh nghĩa vụ thuế sẽ bị xử lý nghiêm minh theo các quy định pháp luật.
Tuy nhiên, trong thực tiễn, cần phân biệt giữa hành vi cố ý trốn thuế và những trường hợp vi phạm do nhận thức pháp luật hạn chế, nhầm lẫn về phương pháp tính thuế, sai sót trong quản lý sổ sách hoặc chưa thực hiện đúng thủ tục kê khai.
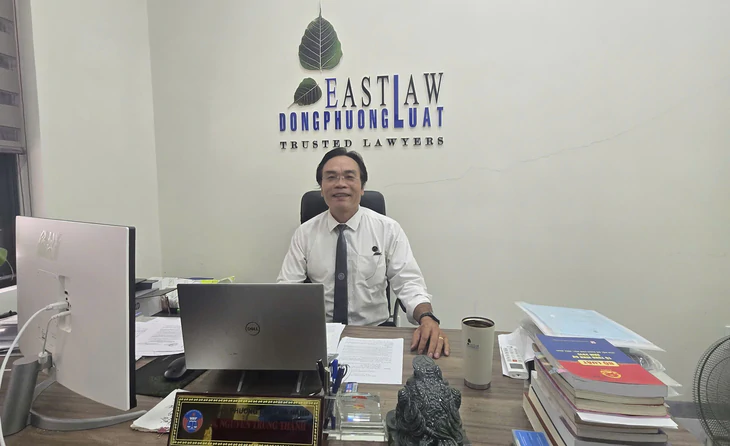
Luậ sư Nguyễn Trung Thành - Ảnh: NVCC
* Nếu một hộ kinh doanh có doanh thu lớn trong kỳ báo cáo thuế nhưng chưa kê khai, nộp thuế đầy đủ, nay chủ động kê khai toàn bộ doanh thu và nộp số thuế còn thiếu thì có bị xử lý hình sự không?
- Việc tự giác kê khai, nộp đủ số thuế còn thiếu trước khi cơ quan có thẩm quyền phát hiện có thể là căn cứ để không bị xử phạt hành chính. Tuy nhiên, không đương nhiên loại trừ trách nhiệm hình sự về tội trốn thuế.
Điểm mấu chốt là phải phân biệt giữa khai sai, chậm kê khai và cố ý thực hiện hành vi trốn thuế, đồng thời xác định hành vi đã cấu thành tội phạm hay chưa.
Theo Điều 200 Bộ luật Hình sự, không phải cứ doanh nghiệp, hộ kinh doanh có doanh thu lớn nhưng chưa kê khai, nộp thuế đầy đủ là đương nhiên cấu thành tội trốn thuế.
Đặc biệt, trường hợp người kinh doanh chủ động đến cơ quan thuế kê khai bổ sung trung thực toàn bộ doanh thu, nộp đủ số thuế còn thiếu và tiền chậm nộp trước khi cơ quan có thẩm quyền phát hiện vi phạm thì cần được xem xét theo các quy định khuyến khích tự giác khắc phục sai sót của pháp luật quản lý thuế.
Theo khoản 3 Điều 9 quy định tại Văn bản hợp nhất số 27/2026/VBHN-NĐ-BTC, trường hợp khai sai nhưng đã tự giác khai bổ sung và nộp đủ thuế, đáp ứng các điều kiện luật định thì không bị xử phạt vi phạm hành chính về thuế.
Tuy nhiên, việc chưa từng bị xử phạt hành chính không phải là căn cứ đương nhiên loại trừ trách nhiệm hình sự đối với hành vi trốn thuế từ 100 triệu đồng trở lên. Việc có cấu thành tội phạm hay không phải căn cứ vào hành vi cụ thể, yếu tố lỗi và số tiền thuế thực tế bị trốn.
Vì vậy, tôi khuyến nghị các doanh nghiệp và hộ kinh doanh không nên vì lo ngại trách nhiệm pháp lý mà tiếp tục trì hoãn việc kê khai.
Tuyệt đối không hợp thức hóa cái sai
* Luật sư có lời khuyên gì đối với các doanh nghiệp/hộ kinh doanh về việc rà soát, kê khai thuế để tránh phát sinh các vấn đề pháp lý?
- Theo tôi, việc cần làm ngay là chủ động rà soát toàn bộ hoạt động kinh doanh và nghĩa vụ thuế, không nên chờ đến khi cơ quan thuế kiểm tra hoặc cơ quan điều tra vào cuộc.
Nếu phát hiện kê khai thiếu hoặc chưa kê khai, cần sớm liên hệ cơ quan thuế quản lý trực tiếp để được hướng dẫn khai bổ sung, nộp các khoản còn thiếu theo quy định. Đặc biệt, không nên che giấu doanh thu, tiêu hủy tài liệu, lập chứng từ khống hoặc hợp thức hóa sổ sách sai thực tế, bởi những hành vi này có thể làm gia tăng rủi ro pháp lý.
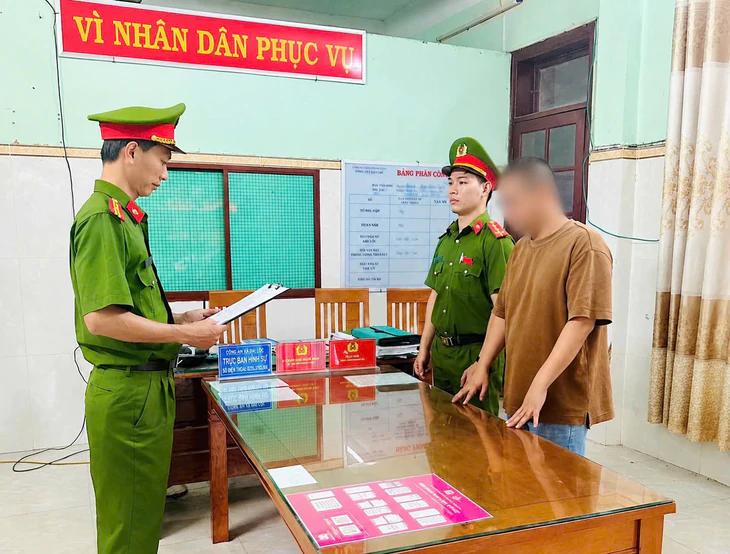
Ông H.T.T. (33 tuổi, trú xã Đại Lộc, TP Đà Nẵng), chủ hộ kinh doanh chuyên cung cấp bia, nước giải khát ở xã Đại Lộc, có doanh thu hơn 12,9 tỉ đồng nhưng không khai báo thuế, trốn thuế hơn 176 triệu đồng - Ảnh: Công an Đà Nẵng
Ngành Thuế luôn khuyến khích, tạo điều kiện để khắc phục sai sót
Trao đổi với Tuổi Trẻ, đại diện Thuế TP Đà Nẵng cho biết thời gian qua đã đẩy mạnh tuyên truyền, hướng dẫn, hỗ trợ hộ kinh doanh thực hiện nghĩa vụ thuế qua nhiều hình thức, đặc biệt trong quá trình chuyển từ thuế khoán sang kê khai.
"Ngành thuế luôn khuyến khích, tạo điều kiện để người nộp thuế chủ động rà soát, phát hiện và khắc phục sai sót, kê khai bổ sung, thực hiện đầy đủ nghĩa vụ thuế theo quy định pháp luật.
Cơ quan thuế sẵn sàng hướng dẫn, hỗ trợ khi người nộp thuế có vướng mắc, đồng thời tăng cường quản lý rủi ro, kiểm tra, giám sát để bảo đảm việc chấp hành pháp luật thuế được thực hiện công bằng, minh bạch", đại diện Thuế TP Đà Nẵng cho biết.
 Mua bán mủ cao su doanh thu hàng chục tỉ đồng nhưng trốn thuế
3 trường hợp ở TP Đà Nẵng từng đăng ký hộ kinh doanh, mua bán mủ cao su có doanh thu hàng chục tỉ đồng nhưng không kê khai đầy đủ hoặc không thực hiện hồ sơ khai thuế theo quy định để trốn thuế mỗi người hàng trăm triệu đồng.