
Lợi nhuận các ngân hàng tiếp tục tăng trưởng 2 chữ số - Ảnh: QUANG ĐỊNH
Ngân hàng Nhà nước vừa yêu cầu các tổ chức tín dụng tiết giảm chi phí, chia sẻ lợi nhuận để giảm lãi suất. Trước mắt, các ngân hàng phải giảm tối thiểu 0,5%/năm lãi suất tiền gửi niêm yết kỳ hạn từ 6 tháng trở lên, không chạy đua tăng lãi suất huy động, đồng thời giảm 1,5-2%/năm lãi suất cho vay sản xuất, kinh doanh và các lĩnh vực ưu tiên.
Ngân hàng không thực hiện nghiêm có thể bị xem xét lại chỉ tiêu tăng trưởng tín dụng còn lại của năm 2026 hoặc bị giao chỉ tiêu thấp hơn cho năm 2027.
Lợi nhuận ngân hàng 9 tháng tăng mạnh
Yêu cầu giảm lãi suất được đưa ra trùng với thời điểm bắt đầu mùa báo cáo kết quả kinh doanh quý 3, trong đó các ngân hàng tiếp tục cho thấy lợi nhuận tăng trưởng mạnh.
Lãi suất huy động cao, tiền dồn vào ngân hàng
Thống đốc Phạm Đức Ấn: Phải giảm lãi suất cho vay 1,5-2%/năm
'Với lãi suất này doanh nghiệp phải kinh doanh ngành gì, lợi nhuận bao nhiêu mới đủ trả lãi?'
Báo cáo tài chính hợp nhất của Ngân hàng TMCP Việt Nam Thịnh Vượng - VPBank (VPB) ghi nhận lãi trước thuế 9 tháng đạt 29.911 tỉ đồng, tăng 46,65% so với cùng kỳ.
Tương tự, Nam A Bank (NAB) báo lãi trước thuế 9 tháng hơn 4.700 tỉ đồng, tăng 25%. Vietbank (VBB) báo lãi trước thuế riêng lẻ tạm tính 9 tháng đạt 1.297 tỉ đồng, tăng 50%.
Còn tại buổi gặp nhà đầu tư vừa tổ chức, lãnh đạo Ngân hàng SHB (SHB) ước tính lãi trước thuế 9 tháng đạt 14.300 tỉ đồng, tăng 17%.
Trước đó, trong 6 tháng đầu năm, 28 ngân hàng niêm yết lãi trước thuế tổng cộng hơn 206.000 tỉ đồng, tăng gần 20% so với cùng kỳ. Vietcombank và VietinBank là hai ngân hàng lãi lớn nhất, còn VPBank tăng mạnh nhất trong nhóm lãi trên 10.000 tỉ đồng. 23/28 ngân hàng ghi nhận lợi nhuận tăng, chỉ có 5 ngân hàng giảm lợi nhuận.
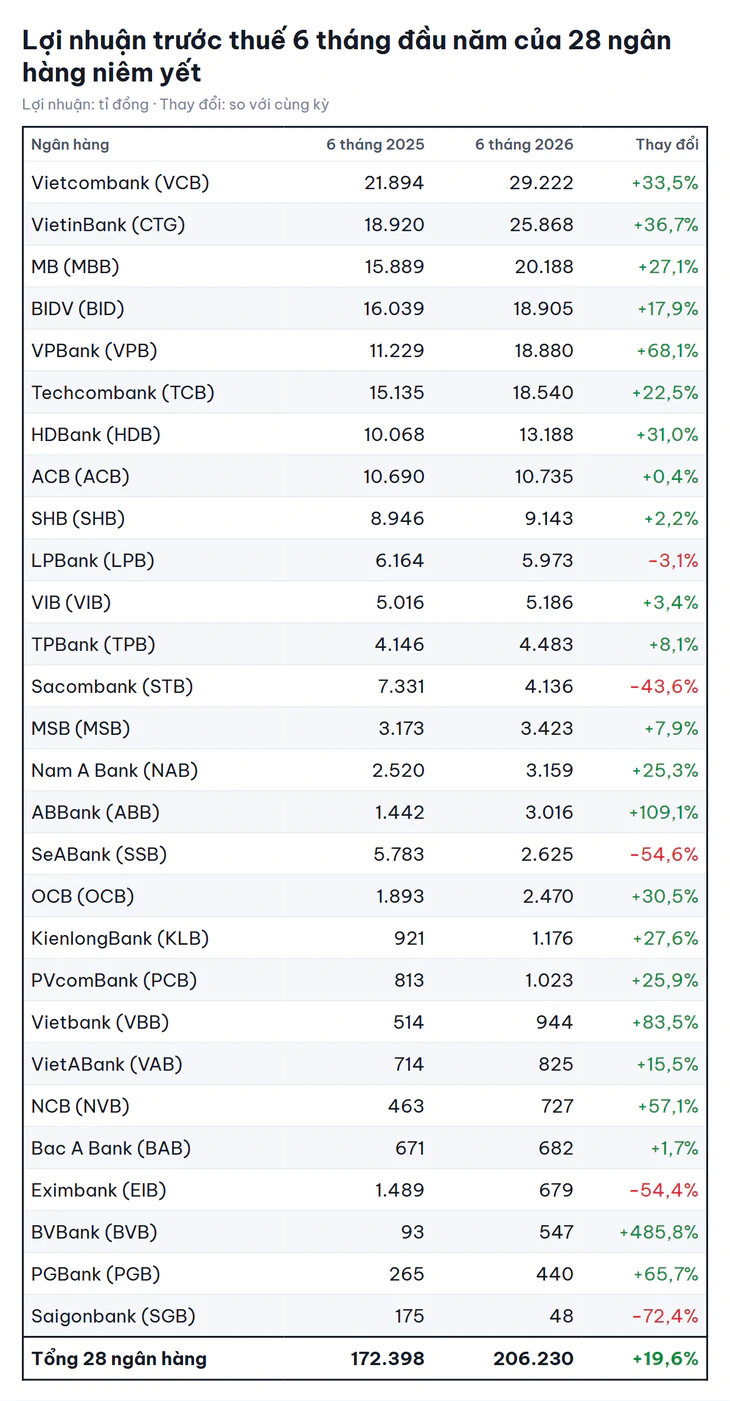
6 tháng đầu năm, có 23 ngân hàng tăng lợi nhuận và 5 ngân hàng giảm - Ảnh: QUÂN NGUYỄN
Lợi nhuận ngân hàng được dự báo chậm lại và phân hóa
Trong các báo cáo ngành công bố từ cuối tháng 9, trước khi có yêu cầu giảm lãi suất, nhiều công ty chứng khoán đã cho rằng chi phí vốn sẽ tiếp tục gây sức ép lên biên lãi của ngân hàng trong nửa cuối năm.
Chứng khoán Thiên Việt (TVS) giải thích lãi suất của khoản vay mới và khoản vay đến kỳ điều chỉnh đã tăng theo mặt bằng chung khá nhanh, trong khi lãi suất tiền gửi có kỳ hạn và giấy tờ có giá (trái phiếu, chứng chỉ tiền gửi do ngân hàng phát hành) chỉ thay đổi dần khi đáo hạn.
Độ vênh đó giúp kết quả kinh doanh quý 2 tốt lên, nhưng nhiều khả năng sẽ thu hẹp từ cuối năm, khi tiền gửi cũ lần lượt đáo hạn và được thay bằng nguồn vốn mới đắt hơn.
TVS dự báo lợi nhuận trước thuế của nhóm ngân hàng mà TVS theo dõi tăng 17,1% trong năm 2026, rồi chậm lại còn 10,4% trong năm 2027 dù tín dụng vẫn tăng cao. Công ty giữ quan điểm trung lập với ngành ngân hàng và cho rằng rủi ro chính nằm ở lãi suất huy động duy trì cao lâu hơn dự kiến, cùng chất lượng tài sản xấu đi nhanh hơn khi các khoản vay mới bước vào kỳ trả nợ.
Theo Chứng khoán MB (MBS), khoảng cách rõ nhất là giữa ngân hàng quốc doanh và ngân hàng tư nhân. Nhóm quốc doanh có biên lãi cải thiện nhờ chi phí vốn thấp, nhiều tiền gửi không kỳ hạn và ngày càng nhiều khoản vay trung, dài hạn chuyển sang lãi suất thả nổi.
Ngược lại, biên lãi của nhóm ngân hàng tư nhân chịu áp lực giảm lớn hơn vì phải tăng huy động để bảo đảm thanh khoản, trong khi nhu cầu vay ở các mảng lãi cao như khách hàng cá nhân, doanh nghiệp nhỏ và vừa chưa phục hồi.
 Cấm ngân hàng đua lãi suất huy động, không tuân thủ sẽ bị siết 'room' tín dụng
Trước mắt, các ngân hàng phải giảm lãi suất tiền gửi tối thiểu 0,5%/năm đối với các kỳ hạn từ 6 tháng trở lên, tuyệt đối không đua tăng lãi suất huy động, cạnh tranh không lành mạnh, gây bất ổn đến an ninh tài chính - tiền tệ.