
Có tài sản chưa phải là sự chuẩn bị tốt nhất
Với nhiều gia đình, di sản thường được hình dung qua những tài sản hữu hình như nhà, đất, tiền bạc hay phần vốn góp trong doanh nghiệp. Tuy nhiên, giá trị của những tài sản này không chỉ nằm ở việc chúng được tích lũy bao nhiêu, mà còn ở khả năng tiếp tục phục vụ gia đình và thế hệ sau khi hoàn cảnh thay đổi.
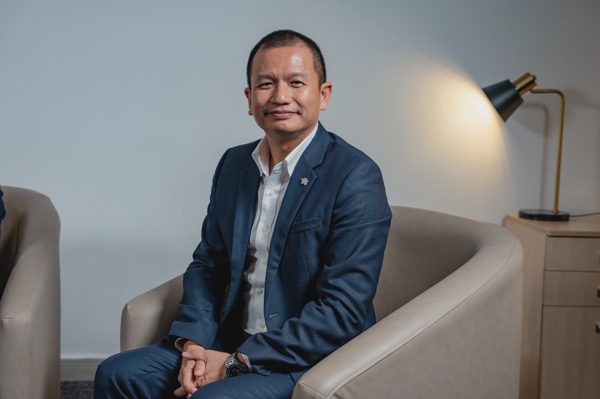
Chia sẻ trên vodcast “Di sản không chỉ là tài sản: Góc nhìn của chuyên gia pháp lý và tài chính”, TS. Phan Phương Nam, Phó Trưởng khoa Luật Thương mại, Trường Đại học Luật TPHCM, cho biết có tài sản và mong muốn để lại cho thế hệ sau mới là điểm khởi đầu, bởi việc chuyển giao còn phụ thuộc vào cách xác lập ý nguyện, tình trạng sở hữu và quyền của những người liên quan.
Vì vậy, thay vì chỉ đặt câu hỏi “để lại bao nhiêu?”, các gia đình còn cần hỏi “trao cho ai”, “trao lại như thế nào” để những giá trị đã gây dựng có thể tiếp tục đúng với mục đích ban đầu.
' %2F%3E%3C%2Fsvg%3E)
Kế hoạch chuyển giao có thể đổ vỡ nếu các vấn đề pháp lý không được tính trước. TS. Phan Phương Nam chỉ ra 4 điểm dễ khiến việc chuyển giao di sản không diễn ra theo ý muốn.
Trước hết, mong muốn để lại tài sản có thể chưa được cụ thể hóa thành một kế hoạch rõ ràng. Bên cạnh đó, việc lựa chọn chưa đúng hoặc chưa đầy đủ công cụ pháp lý có thể khiến ý chí của người sở hữu không được thực hiện như mong muốn.
Thứ ba, quyền sở hữu chung và quyền của những người thừa kế cũng có thể ảnh hưởng đến phương án chuyển giao. Cuối cùng, nếu chuẩn bị quá muộn, gia đình có thể đối mặt với nguy cơ tranh chấp cao hơn, khiến tài sản khó được phân chia, thậm chí bị đóng băng, khó tiếp tục sử dụng theo dự kiến.
Kế hoạch cũng có thể bị gián đoạn nếu biến cố xảy ra mà gia đình thiếu nguồn lực tài chính, buộc phải xử lý tài sản để đáp ứng các nghĩa vụ phát sinh.
Theo ông Phùng Bá Khang, Phó tổng giám đốc Khách hàng, Tiếp thị và Sản phẩm, Prudential Việt Nam, một kế hoạch bảo toàn cần đồng thời đáp ứng ba “đúng”: đúng người, đúng thời điểm và đúng giá trị.
' %2F%3E%3C%2Fsvg%3E)
Bắt đầu từ đâu, khi nào, và trao thế nào cho đúng?
Khi đã có những tài sản muốn gìn giữ cho thế hệ sau, bước đầu tiên là xây dựng một kế hoạch tổng thể và hiểu rõ từng lớp tài sản, từ quyền sở hữu, mục đích sử dụng đến cách thức có thể chuyển giao.
Theo TS. Phan Phương Nam, không có độ tuổi cố định để bắt đầu lập di chúc hay chuẩn bị kế hoạch chuyển giao. Thời điểm phù hợp nên được cân nhắc khi một người bắt đầu sở hữu những tài sản có cấu trúc phức tạp hoặc có người phụ thuộc cần được bảo vệ.
Kế hoạch cũng không nên được xem là một văn bản lập ra một lần rồi giữ nguyên, bởi tài sản và hoàn cảnh gia đình có thể thay đổi theo thời gian. Từ đó, kế hoạch trao truyền cần được xây dựng trên hai nhóm công cụ bổ trợ cho nhau là pháp lý và tài chính.
“Công cụ pháp lý giúp bảo đảm tài sản được chuyển giao theo đúng ý chí của mình, thông qua di chúc, cho tặng tài sản hoặc những phương thức phù hợp khác, nhưng cần được thực hiện đúng quy định để có hiệu lực. Công cụ tài chính đóng vai trò dự phòng, giúp người thân có nguồn lực xử lý những khó khăn phát sinh khi có biến cố, để những tài sản mình muốn giữ lại và trao truyền không phải bị xử lý ngoài ý muốn”, TS. Phan Phương Nam khuyến nghị.
Ở góc độ bảo vệ tài chính, đại diện Prudential nhắc đến giải pháp sản phẩm bảo hiểm liên kết chung PRUBảo vệ tối đa 2.0, với thông điệp “Tối đa bảo toàn, trao truyền di sản”, hướng đến ba yếu tố gồm đúng người, đúng thời điểm và đúng giá trị.
Theo ông Khang, khách hàng có thể chủ động chỉ định người thụ hưởng theo quy định và điều khoản hợp đồng. Khi rủi ro thuộc phạm vi bảo hiểm xảy ra, quyền lợi bảo hiểm có thể tạo nguồn tài chính cho người thụ hưởng, sản phẩm cũng được thiết kế với các quyền lợi bảo vệ và tích lũy dài hạn với lãi suất đảm bảo theo điều khoản hợp đồng.
Khoản chi trả này không mặc nhiên được xem là tài sản phân chia theo thừa kế, mà chi trả trực tiếp cho người thụ hưởng. Khi đó, bảo hiểm trở thành một công cụ tài chính dự phòng, giúp gia đình có thêm nguồn lực xử lý các nghĩa vụ phát sinh và bảo toàn những tài sản muốn trao truyền.
' %2F%3E%3C%2Fsvg%3E)
Nhìn rộng hơn, chuẩn bị cho việc trao truyền không có nghĩa là chờ đến khi có biến cố mới bắt đầu, mà là chủ động xác định điều muốn dành cho gia đình, lựa chọn công cụ phù hợp và rà soát kế hoạch khi hoàn cảnh thay đổi.
Độc giả có thể tìm hiểu thêm về giải pháp bảo vệ tài chính của Prudential tại đây.