
Rủi ro mới trong tín dụng số
Với một người lao động có thu nhập khoảng 10 triệu đồng mỗi tháng, khoản vay vài chục triệu đồng để mua xe máy, thiết bị gia dụng hay trang trải một khoản chi phí đột xuất có thể không lớn, nhưng lại rất quan trọng.
Từ chỗ phải chuẩn bị nhiều giấy tờ và chờ đợi thẩm định, nay người vay có thể hoàn thành phần lớn quy trình ngay trên điện thoại.
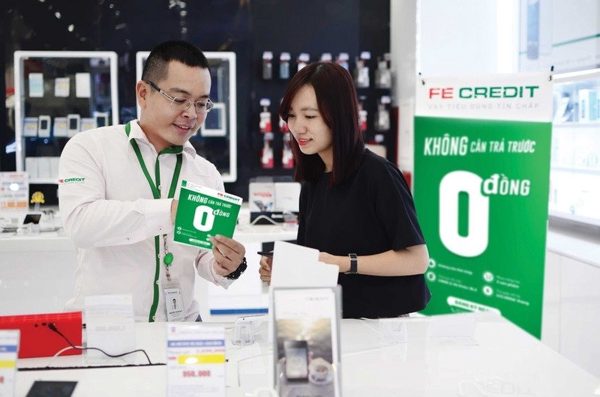
Trường hợp của anh Trần Thanh Tuấn (Ngọc Hà, Hà Nội) là như vậy. Bước vào năm học mới, anh mua cho cậu con trai một chiếc xe máy điện để cháu tự đi học hằng ngày. Vay ngay một công ty tài chính liên kết với cửa hàng bán xe, đó là lựa chọn của anh trong tình huống này.
Tại đây, anh Tuấn chỉ cần cung cấp giấy tờ định danh, thực hiện xác thực khuôn mặt và một số bước kiểm tra thông tin là có thể được xem xét cấp tín dụng trong thời gian ngắn. Trên thị trường, những khách hàng như anh Tuấn khá phổ biến.
Điều này được minh chứng qua số liệu quy mô thị trường tài chính tiêu dùng ngày một tăng. Đến cuối năm 2025, dư nợ cho vay phục vụ nhu cầu đời sống và dư nợ tín dụng qua thẻ của các công ty tài chính đạt gần 170 nghìn tỷ đồng.
Đến cuối tháng 8/2026, con số này tăng lên gần 185 nghìn tỷ đồng, tương đương mức tăng 8,76% so cuối năm 2025 và 13,37% so cùng kỳ.
Trong đó, dư nợ cho vay phục vụ nhu cầu đời sống đạt 133.801,48 tỷ đồng, tăng 10,58% so cuối năm 2025 và 19,27% so cùng kỳ; dư nợ tín dụng qua thẻ đạt 51.037,33 tỷ đồng, tăng 4,28% so cuối năm 2025.
Theo Tiến sĩ Đào Minh Tú, Phó Chủ tịch kiêm Tổng Thư ký Hiệp hội Ngân hàng Việt Nam, các công ty tài chính tiêu dùng thời gian gần đây đang chuyển hướng hoạt động đi vào chiều sâu, chắc chắn và thận trọng hơn.
Fintech, dữ liệu lớn (Big Data), AI cùng các mô hình quản trị rủi ro được đưa ngày càng sâu vào thẩm định, cấp tín dụng và quản lý khách hàng.
Các phương thức mới như: QR trả góp hay thẻ tín dụng ảo tích hợp Apple Pay, Google Pay với hạn mức nhỏ, cho phép “chi tiêu trước, trả góp sau”, cũng đang mở rộng lựa chọn cho người tiêu dùng.
Tuy nhiên, sự gia tăng dư nợ diễn ra đồng thời với áp lực chất lượng tín dụng. Tính đến cuối tháng 8/2026, nợ xấu của khối công ty tài chính đã lên gần 19,9 nghìn tỷ đồng, cao hơn mức 18,2 nghìn tỷ đồng vào cuối năm 2025. Đây cũng là “điểm yếu” mang tính đặc thù của tài chính tiêu dùng.
Khách hàng chủ yếu là người có thu nhập trung bình và thấp, khoản vay thường có giá trị nhỏ, không có tài sản bảo đảm; khả năng trả nợ vì thế rất nhạy cảm trước biến động việc làm và thu nhập.
Bà Nguyễn Ngọc Bảo Linh, Trưởng phòng Thanh tra tổ chức tín dụng phi ngân hàng và tổ chức khác (Thanh tra NHNN) cho biết, mức độ rủi ro của phân khúc này vốn cao hơn nhiều so với tín dụng có tài sản bảo đảm.
Dòng tiền của khách hàng dễ chịu tác động bởi những biến động kinh tế-xã hội. Thậm chí, có trường hợp sau khi được giải ngân, khách hàng chây ỳ, trốn tránh hoặc cắt đứt liên lạc, khiến việc đánh giá dòng tiền cũng như thu hồi nợ gặp nhiều khó khăn.
Đặc thù khách hàng phân tán, thường xuyên thay đổi nơi cư trú càng làm việc xử lý các khoản nợ nhỏ trở nên phức tạp.
Nếu phải thực hiện các thủ tục tố tụng, chi phí và thời gian bỏ ra trong nhiều trường hợp không tương xứng với giá trị khoản vay. Nhưng cũng theo bà Linh, nguyên nhân không chỉ đến từ phía người vay.
Tại một số công ty tài chính, công tác thẩm định và quyết định cấp tín dụng vẫn còn không ít thiếu sót, chưa bảo đảm đầy đủ tính chặt chẽ, cũng như chưa tuân thủ nghiêm các quy định của pháp luật và quy định nội bộ.
Điều đáng lưu ý hơn là cùng với quá trình số hóa, gian lận đang chuyển sang một cấp độ khác.
Ngoài các hành vi quen thuộc như giả mạo giấy tờ, sử dụng danh tính người khác hay cấu kết với nhân viên, đối tác, các đối tượng có thể sử dụng AI, Deepfake, DeepVoice và mạng xã hội để đánh cắp thông tin, giả mạo danh tính hoặc thao túng chính khách hàng thực hiện các thao tác xác thực mà họ không nhận thức đầy đủ hậu quả.
Từ kiểm soát nhiều đến kiểm soát đúng
Ông Nguyễn Đình Đức, Chủ nhiệm Câu lạc bộ Tài chính Tiêu dùng, Phó Tổng Giám đốc HD SAISON ví đặc thù của ngành là phải giải đồng thời bài toán “4 nhất”: Đưa nguồn vốn đến gần khách hàng nhanh nhất, thẩm định và phê duyệt nhanh nhất, giải ngân nhanh nhất, nhưng vẫn phải kiểm soát rủi ro tốt nhất. Đây chính là điểm khó của tài chính tiêu dùng trong bối cảnh mới.
Nếu siết tất cả các khâu để ngăn gian lận, quy trình vay có thể trở nên phức tạp, chi phí gia tăng và những khách hàng tốt phải gánh thêm nhiều bước xác minh. Nhưng nếu quá ưu tiên tốc độ và trải nghiệm, khoảng trống kiểm soát lại có thể trở thành cơ hội cho gian lận.
Bởi vậy, theo ông Nguyễn Đình Đức, công ty tài chính cần chuyển từ tư duy “kiểm soát nhiều hơn” sang “kiểm soát chính xác hơn”. Các chốt kiểm soát phải được đặt đúng chỗ, đúng thời điểm và tương ứng với từng loại rủi ro, thay vì đồng loạt bổ sung các lớp xác minh cho mọi khách hàng. Cùng với đó là yêu cầu quản trị dữ liệu có trách nhiệm.
Các danh sách cảnh báo hay Blacklist cần được coi là công cụ hỗ trợ thẩm định trên cơ sở những tiêu chuẩn minh bạch, không thể thay thế hoàn toàn quá trình đánh giá của từng tổ chức. Quan trọng hơn, phòng, chống gian lận không thể chỉ giao cho bộ phận quản trị rủi ro.
Trách nhiệm phải đi xuyên suốt toàn bộ chuỗi giá trị, từ ban lãnh đạo, bộ phận kinh doanh, công nghệ, thẩm định đến mạng lưới đối tác và điểm bán.
Song song, các công ty tài chính cần tiếp tục nâng cấp eKYC, cải thiện khả năng nhận diện thông tin thiết bị, tăng cường xác thực sinh trắc học, tích hợp các công cụ phát hiện Deepfake, đồng thời đẩy mạnh phân tích dữ liệu để sớm phát hiện những hành vi hoặc giao dịch bất thường.
Khi đối tượng gian lận chuyển sang thao túng chính người dùng thực hiện các thao tác xác thực, khả năng tự bảo vệ của khách hàng cũng trở thành một “lớp phòng thủ” quan trọng.
Tiến sĩ Đào Minh Tú lưu ý thêm, gian lận trong tài chính tiêu dùng đòi hỏi sự phối hợp thường xuyên giữa cơ quan quản lý nhà nước, các công ty tài chính, tổ chức thông tin tín dụng, đối tác công nghệ và các chủ thể liên quan.
“Mỗi tổ chức cần củng cố hệ thống kiểm soát của mình, đồng thời tăng cường chia sẻ kinh nghiệm, thông tin cảnh báo và phối hợp nhận diện kịp thời các phương thức, thủ đoạn gian lận mới trong khuôn khổ pháp luật cho phép”, ông Đào Minh Tú nhấn mạnh.
HỒNG ANH