
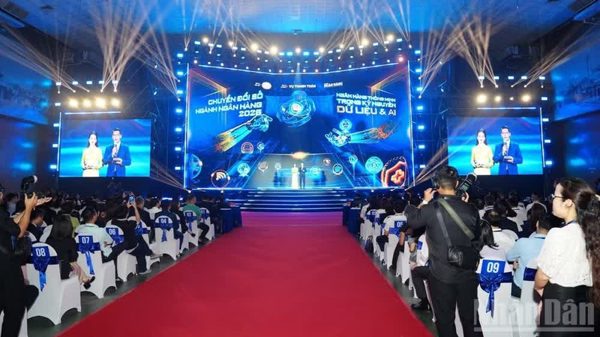
Chất lượng dữ liệu, năng lực quản trị, hành lang pháp lý và khả năng kiểm soát của con người đang trở thành những điều kiện tiên quyết để AI thật sự tạo ra giá trị mà không đánh đổi bằng an toàn hệ thống và niềm tin của khách hàng.
Dữ liệu quyết định “độ thông minh” của AI
Từ một công cụ hỗ trợ tự động hóa các quy trình đơn giản, AI đang nhanh chóng trở thành một trong những nền tảng công nghệ quan trọng của hoạt động ngân hàng hiện đại. Song AI chỉ có thể “thông minh” khi được vận hành trên nền dữ liệu đủ tốt.
Tiến sĩ Đào Minh Tú, Phó Chủ tịch kiêm Tổng Thư ký Hiệp hội Ngân hàng Việt Nam cho biết, chất lượng dữ liệu quyết định năng lực tư duy của AI. Khi dữ liệu bị phân mảnh, thiếu nhất quán hoặc không kiểm soát được nguồn gốc, thuật toán có thể kế thừa, thậm chí khuếch đại những sai lệch sẵn có, từ đó đưa ra quyết định thiếu chính xác, ảnh hưởng quyền lợi khách hàng và làm gia tăng các rủi ro phi tài chính đối với tổ chức tín dụng.
Đây cũng là vấn đề được Tiến sĩ Châu Đình Linh (Trường đại học Ngân hàng Thành phố Hồ Chí Minh) đặc biệt lưu ý. Theo ông Linh, trong nhiều năm qua, các ngân hàng đã đầu tư lớn cho hạ tầng công nghệ, từ nâng cấp Core Banking, phát triển điện toán đám mây, mở rộng Mobile Banking đến từng bước hướng tới Open Banking. Tuy nhiên, sau giai đoạn tập trung đầu tư hạ tầng, trọng tâm của chuyển đổi số cần chuyển mạnh sang nâng cao chất lượng dữ liệu. Những ngân hàng có tiềm lực tài chính mạnh, sở hữu lượng khách hàng lớn sẽ có nhiều lợi thế trong việc hình thành các kho dữ liệu quy mô lớn. Nhưng có nhiều dữ liệu chưa chắc đồng nghĩa với tạo ra nhiều giá trị.
Trên thực tế, dữ liệu tại không ít ngân hàng vẫn nằm phân tán ở những hệ thống khác nhau hay các nền tảng công nghệ riêng biệt. Nếu những nguồn dữ liệu này chưa được kết nối và chuẩn hóa để hình thành một bức tranh tổng thể về khách hàng, việc đưa ra quyết định chính xác hay phát triển các mô hình kinh doanh mới sẽ gặp nhiều hạn chế.
Bởi vậy, dữ liệu cần được chuẩn hóa ngay từ khâu thu thập, có khả năng kết nối, cập nhật theo thời gian thực và truy xuất được nguồn gốc trong toàn bộ vòng đời sử dụng. Đồng thời, ngân hàng phải xác định quyền sở hữu dữ liệu, trách nhiệm quản lý và cơ chế duy trì dữ liệu ở trạng thái chính xác, thống nhất.
Hiệu quả AI không nên được đo bằng số lượng mô hình triển khai, mà phải được nhìn từ khả năng rút ngắn thời gian xử lý, nâng tỷ lệ phát hiện chính xác và giảm thiểu rủi ro. AI không thay thế con người mà giúp chuyên gia dành nhiều thời gian hơn cho những công việc có giá trị cao
Ông Bùi Gia Hiếu, Giám đốc An ninh mạng MB
Thực tiễn tại MB phần nào cho thấy hiệu quả của cách tiếp cận này. Trong lĩnh vực an toàn thông tin, AI được sử dụng hỗ trợ Blue Team (Đội Xanh) xử lý lượng lớn cảnh báo, tự động tổng hợp, phân loại và gợi ý điều tra; trong khi Red Team (Đội Đỏ) sử dụng AI để xây dựng các kịch bản kiểm thử và rút ngắn thời gian đánh giá an ninh. Nhờ đó, khả năng tiếp nhận và sàng lọc thông tin về các mối đe dọa tăng từ khoảng 3.000 lên 10.000 tin mỗi ngày, tốc độ xử lý của Blue Team tăng khoảng 60%.
“Hiệu quả AI không nên được đo bằng số lượng mô hình triển khai, mà phải được nhìn từ khả năng rút ngắn thời gian xử lý, nâng tỷ lệ phát hiện chính xác và giảm thiểu rủi ro. AI không thay thế con người mà giúp chuyên gia dành nhiều thời gian hơn cho những công việc có giá trị cao”, ông Bùi Gia Hiếu, Giám đốc An ninh mạng MB khẳng định.
Quản trị phải đi trước một bước
Thời gian qua, Việt Nam đã từng bước hoàn thiện nền tảng pháp lý với Luật Dữ liệu, Luật Bảo vệ dữ liệu cá nhân, Luật Trí tuệ nhân tạo cùng các văn bản hướng dẫn. Trong đó, Luật Trí tuệ nhân tạo xác lập nguyên tắc AI phải phục vụ con người, lấy con người làm trung tâm và không thay thế trách nhiệm của con người trong các quyết định quan trọng.
Thời gian qua, Việt Nam đã từng bước hoàn thiện nền tảng pháp lý với Luật Dữ liệu, Luật Bảo vệ dữ liệu cá nhân, Luật Trí tuệ nhân tạo cùng các văn bản hướng dẫn. Trong đó, Luật Trí tuệ nhân tạo xác lập nguyên tắc AI phải phục vụ con người, lấy con người làm trung tâm và không thay thế trách nhiệm của con người trong các quyết định quan trọng.
Đối với ngành ngân hàng, Phó Cục trưởng Cục Công nghệ thông tin (Ngân hàng Nhà nước) Hoàng Minh Tiến cho hay, Ngân hàng Nhà nước đang hoàn thiện dự thảo Thông tư quy định về an toàn, quản lý rủi ro và điều kiện triển khai AI trong ngành nhằm hình thành khung quản lý thống nhất cho toàn hệ thống. Điểm đáng chú ý trong dự thảo là yêu cầu kiểm soát của con người được đặt xuyên suốt quá trình vận hành. Hệ thống AI chỉ được phép tự động ra quyết định khi đáp ứng đầy đủ các điều kiện về chất lượng mô hình, ngưỡng rủi ro, tiêu chí cảnh báo, quy trình giám sát và khả năng can thiệp. Bộ phận giám sát phải có quyền điều chỉnh hoặc tạm dừng quyết định của AI, đồng thời phải thiết lập cơ chế ngắt khẩn cấp khi phát sinh sự cố nghiêm trọng.
Yêu cầu này đặc biệt quan trọng khi AI được sử dụng trong những nghiệp vụ ảnh hưởng trực tiếp tới quyền lợi khách hàng. Theo Tiến sĩ Châu Đình Linh, các mô hình AI phải được giám sát thường xuyên để hạn chế nguy cơ thiên lệch dữ liệu, tránh dẫn đến những quyết định thiếu công bằng. Dù AI có thể xử lý khối lượng thông tin rất lớn và đưa ra gợi ý với độ chính xác cao, quyết định cuối cùng trong những nghiệp vụ có ảnh hưởng trực tiếp đến khách hàng vẫn phải thuộc về con người. AI cần được nhìn nhận là công cụ hỗ trợ nâng cao chất lượng quyết định thay vì thay thế hoàn toàn con người.
Trong khi đó, Luật sư Hoàng Hà, Giám đốc điều hành Data Protectify cho rằng, cùng với sự phát triển của dữ liệu lớn và AI, những rủi ro liên quan quyền riêng tư, chủ quyền dữ liệu, thiên vị thuật toán và trách nhiệm giải trình ngày càng gia tăng. Thay vì tuân thủ riêng lẻ từng quy định, các tổ chức tín dụng cần hình thành một khung quản trị tích hợp giữa dữ liệu, công nghệ, an ninh mạng và quản trị rủi ro; đồng thời xây dựng văn hóa dữ liệu và nâng cao năng lực đội ngũ để chuyển từ tư duy tuân thủ sang quản trị chủ động.
Bà Nguyễn Phương Thanh, Phó Tổng Giám đốc Tư vấn Dịch vụ Tài chính Ngân hàng EY Việt Nam cũng cho biết, quá trình chuyển đổi sang mô hình ngân hàng AI trước hết phải bắt đầu từ việc nâng cấp năng lực quản trị dữ liệu trên phạm vi toàn doanh nghiệp. Quản trị dữ liệu cần trở thành chương trình chiến lược ở cấp Hội đồng quản trị, dữ liệu phải được coi là tài sản chiến lược, có chủ sở hữu rõ ràng và được đưa vào hệ thống đánh giá hiệu quả công việc.
Ở một góc nhìn khác, Chủ tịch Hội đồng thành viên Công ty Quản lý tài sản của các tổ chức tín dụng Việt Nam (VAMC) Trần Trung Dũng nhìn nhận, hiệu quả của AI còn phụ thuộc lớn vào khả năng tiếp cận dữ liệu. Trong khi dữ liệu phục vụ ngành ngân hàng vẫn phân tán, các yêu cầu về bảo vệ dữ liệu cá nhân cũng khiến hoạt động chia sẻ và khai thác dữ liệu, nhất là dữ liệu phục vụ xử lý nợ xấu, gặp nhiều khó khăn. Theo đó, cần sớm rà soát, phân loại rõ dữ liệu nhạy cảm và dữ liệu có thể chia sẻ để vừa bảo đảm an toàn, vừa tạo điều kiện cho các tổ chức tín dụng, VAMC và những đơn vị liên quan khai thác dữ liệu, phát huy hiệu quả đầu tư AI.
HỒNG ANH