
Chủ đầu tư điều chỉnh nhịp mở bán theo sức cầu thực tế
Theo dữ liệu của One Mount trong quý 3/2026, nguồn cung căn hộ mở mới tại Hà Nội đạt khoảng 2.200 căn, giảm 71% theo quý và 70% theo năm; tại TP.HCM, lượng mở bán mới đạt khoảng 2.500 căn, giảm 77% theo quý và 54% theo năm.
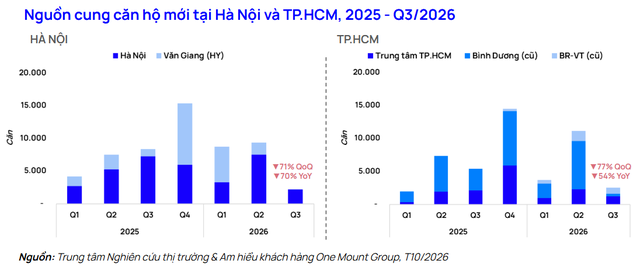
Sau nhịp phục hồi trong nửa đầu năm, các chủ đầu tư cân đối quy mô và tiến độ mở bán theo sức cầu thị trường. Một số dự án mở bán từng quỹ căn để đánh giá mức độ quan tâm của khách hàng, trong khi các dự án khác lùi lịch mở bán do lượng đặt chỗ chưa đạt kỳ vọng. Bên cạnh đó, tháng Ngâu cũng góp phần khiến hoạt động mở bán trong quý chậm lại.
Không chỉ thu hẹp về quy mô, cơ cấu nguồn cung cũng có sự dịch chuyển rõ nét khi các dự án tại khu vực nội thành Hà Nội và TP.HCM đóng góp tỷ trọng lớn hơn, thay vì tập trung chủ yếu tại Văn Giang (Hưng Yên) và Bình Dương cũ như các quý trước.
Người mua cân nhắc kỹ hơn, nhu cầu ở thực tiếp tục được duy trì
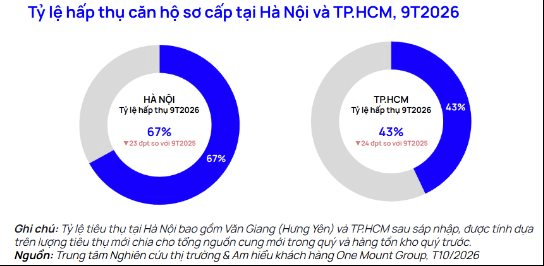
Trong quý 3/2026, lượng giao dịch căn hộ sơ cấp tại Hà Nội đạt khoảng 1.700 căn, giảm 76% theo quý và 83% so với cùng kỳ năm trước. TP.HCM ghi nhận khoảng 1.600 căn giao dịch, giảm 83% so với quý trước và 72% theo năm. Tổng 9 tháng đầu năm 2026, tỷ lệ hấp thụ dựa trên tổng nguồn cung sơ cấp hiện hữu (gồm nguồn cung mở mới và lượng căn hộ còn lại từ quý trước) tại thị trường Hà Nội và TP.HCM chỉ đạt lần lượt là 67% và 43%.
Thanh khoản trong quý 3 phản ánh sự thận trọng của người mua trước mặt bằng giá đã tăng mạnh sau giai đoạn 2024-2025 và lãi suất vay duy trì ở mức cao. Trong ngắn hạn, nhóm khách hàng đầu tư có xu hướng trì hoãn quyết định xuống tiền khi một phần dòng vốn dịch chuyển sang một số loại hình đầu tư khác. Ngược lại, nhu cầu ở thực vẫn được duy trì và tập trung nhiều hơn vào các dự án của chủ đầu tư uy tín, có sự am hiểu khách hàng và đưa ra được các sản phẩm phù hợp.
Đánh giá về sức mua của thị trường, Trung tâm Nghiên cứu thị trường và Am hiểu khách hàng One Mount Group nhận định: “Trong ngắn hạn, tại Hà Nội, sức mua giảm chỉ là sự điều chỉnh tạm thời sau giai đoạn tăng trưởng nóng của năm 2023-2025, tạo dư địa phát triển ổn định hơn khi các nhà đầu tư “lướt sóng” dần biến mất, nhường chỗ cho tệp khách hàng mua ở thực và đầu tư dài hạn với tiềm lực tài chính tốt. Tương tự với trung tâm TP.HCM, nhu cầu đầu tư dự báo tiếp tục giảm trong quý 4 nhưng nhu cầu ở thực vẫn duy trì, và tiếp tục dịch chuyển sang các thị trường có giá bán dễ tiếp cận hơn như Bình Dương".
Tốc độ tăng giá chững lại , CĐT đưa ra nhiều chính sách bán hàng kích cầu
Trái ngược với mức giảm mạnh trong giao dịch, mặt bằng giá sơ cấp trong Q3/2026 chưa ghi nhận điều chỉnh tương ứng.
Tại trung tâm Hà Nội, giá bán trung bình đạt 127 triệu đồng/m², tăng 6% theo quý và 41% theo năm. Tại TP.HCM cũ, giá bán đạt khoảng 104 triệu đồng/m², tăng 1% theo quý và 10% theo năm. Khu vực Bình Dương cũ duy trì quanh 60 triệu đồng/m², đi ngang theo quý và tăng 25% theo năm; Bà Rịa – Vũng Tàu cũ đạt 67 triệu đồng/m², tăng 2% theo quý và 27% theo năm.
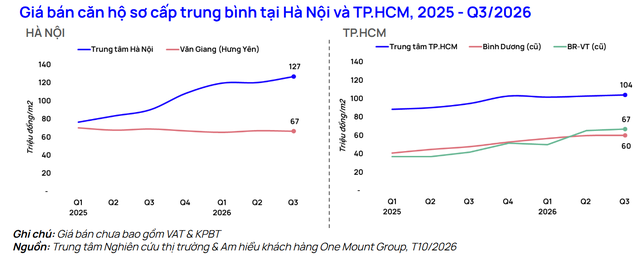
Thay vì điều chỉnh trực tiếp giá niêm yết, các chủ đầu tư gia tăng lợi thế cạnh tranh bằng chính sách chiết khấu và hỗ trợ tài chính, chẳng hạn như khách hàng được lựa chọn bàn giao thô để giảm giá thành, tăng chiết khấu và quà tặng, hỗ trợ lãi suất trong thời gian dài hơn, kéo dài tiến độ thanh toán nhằm giảm áp lực tài chính cho người mua trong giai đoạn trước bàn giao. Do đó, giá thực trả cuối cùng của người mua được linh hoạt hơn.
Tuy nhiên, sự chững lại về giá chỉ duy trì ngắn hạn, giá bán sơ cấp niêm yết thực tế khó giảm do các chi phí phát triển dự án của chủ đầu tư ngày càng cao, bao gồm chi phí quỹ đất, chi phí xây dựng, nhân công,.. nhằm đảm bảo chất lượng sản phẩm tới khách hàng.