
Sáng 30-10, thảo luận hội trường về dự án Luật Kinh doanh bất động sản (sửa đổi), các đại biểu Quốc hội quan tâm nhiều vấn đề, trong đó có điều kiện đặt cọc, bảo lãnh trong giao dịch bất động sản hình thành trong tương lai và quy định giữ lại 5% giá trị hợp đồng đến khi người mua được cấp giấy chứng nhận.
Nói về quy định chuyển nhượng hợp đồng mua bán nhà ở hình thành trong tương lai, đại biểu Lê Thanh Hoàn (Thanh Hóa) đề nghị cấm giao dịch này trong dự thảo luật, đồng thời có lộ trình chuyển sang chính sách bán nhà khi công trình đã hoàn thành.
Theo đại biểu, bản chất kinh tế, pháp lý của giao dịch chuyển nhượng hợp đồng là chuyển nhượng vị trí trong hợp đồng chứ không phải chuyển nhượng tài sản hữu hình. Bởi căn nhà chưa tồn tại trên thực địa, chưa được nghiệm thu, bàn giao.
“Việc cho phép tự do mua bán vị trí trong hợp đồng trên giấy đã biến hợp đồng mua bán nhà thành một dạng chứng khoán hóa quyền tài chính phái sinh, cho phép các bên giao dịch, mua bán lời hứa về tài sản mà không cần chuyển giao bất kỳ tài sản thực tế nào”, ông Hoàn phân tích.
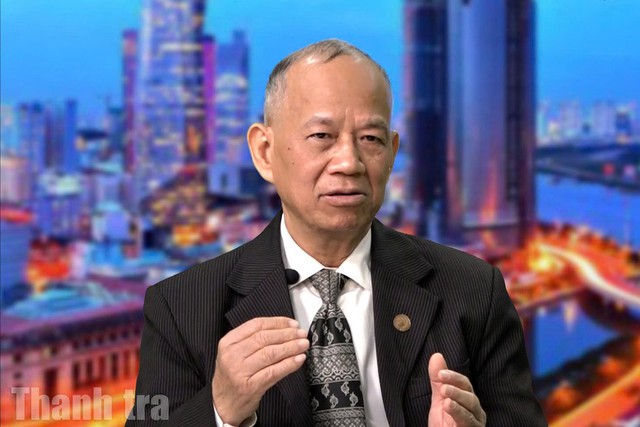
TS Nguyễn Minh Phong, chuyên gia kinh tế, Thành viên Hội đồng tư vấn kinh tế, Ủy ban Trung ương Mặt trận Tổ quốc Việt Nam khóa 2026-2031.
Nói về đề xuất cấm giao dịch này trong dự thảo luật, đồng thời có lộ trình chuyển sang chính sách bán nhà khi công trình đã hoàn thành, TS Nguyễn Minh Phong, chuyên gia kinh tế, Thành viên Hội đồng tư vấn kinh tế, Ủy ban Trung ương Mặt trận Tổ quốc Việt Nam khóa 2026-2031 cho rằng đây là biện pháp "cắt ngọn" không giải quyết được gốc của tình trạng đầu cơ trên thị trường.
"Hợp đồng mua bán nhà ở hình thành trong tương lai là một loại giấy tờ có giá được pháp luật bảo hộ. Vậy tại sao lại không được lưu thông tự do trên thị trường như các loại giấy tờ có giá khác?", ông Phong đặt câu hỏi.
Theo ông Phong, nếu quy định cấm chuyển nhượng thì thực chất đang hạn chế quyền sở hữu và quyền giao dịch hợp pháp của nhà đầu tư – một nguyên tắc cốt lõi trong kinh tế thị trường.
TS.Nguyễn Minh Phong khẳng định, giá cả trên thị trường có lên có xuống theo quy luật cung – cầu kinh tế. Không thể mặc định rằng giá chỉ có xu hướng tăng, vì nếu cấm chuyển nhượng thì người mua sau cùng hoàn toàn có thể phải chịu giá cao bất lợi. Đây chính là rủi ro thực tế mà thị trường đang gặp phải.
"Doanh nghiệp bất động sản hiện đang gặp khó khăn lớn do cung vượt cầu và lãi suất vay vốn cao. Việc cho phép chuyển nhượng hợp đồng mua bán nhà hình thành trong tương lai giúp giảm khó khăn về vốn cho doanh nghiệp (giúp tiếp cận nguồn vốn nhanh hơn).
Đồng thời, đây là hình thức giao dịch trực tiếp cung – cầu trên thị trường bất động sản, giúp đáp ứng nhu cầu và khả năng tài chính của cả ba bên: Doanh nghiệp, người bán và người mua. Điều này tạo động lực phát triển thị trường, lan tỏa vào nền kinh tế, góp phần thực hiện mục tiêu tăng trưởng hai con số mà Quốc hội, Chính phủ đã đặt ra", ông Phong khẳng định.
Để bảo vệ nhà đầu tư trước rủi ro đầu cơ, TS Nguyễn Minh Phong cho rằng, cần tăng cường thông tin thị trường, chống lừa đảo, quảng cáo quá mức và các biện pháp giám sát khác, chứ không phải hạn chế việc giao dịch. Cấm chuyển nhượng chỉ làm gia tăng rủi ro cho cả người mua lẫn người bán mà không giải quyết được vấn đề gốc rễ.
"Kìm hãm sự phát triển của bất động sản là kìm hãm động lực tăng trưởng kinh tế hướng tới mục tiêu 2 con số mà Đảng và Nhà nước đã đặt ra cho năm 2026 và thời gian tới", TS Nguyễn Minh Phong khẳng định.
Thực tế cho thấy, trong bối cảnh thị trường bất động sản đang đối mặt với nhiều khó khăn và phục hồi yếu, việc đưa ra đề xuất cấm hoặc thắt chặt chuyển nhượng hợp đồng mua bán nhà ở hình thành trong tương lai không khác nào giáng thêm một "cú đòn" nguy hiểm, có nguy cơ khiến thị trường đóng băng hoàn toàn.
Cùng với đó, theo các chuyên gia, về mặt pháp lý, hệ thống luật hiện hành đã thiết kế sẵn các quy định chặt chẽ nhằm bảo vệ tối đa quyền lợi của người mua nhà, bao gồm điều kiện bắt buộc chủ đầu tư phải hoàn thiện hạ tầng kỹ thuật và xong phần móng mới được mở bán, nghĩa vụ bảo lãnh tài chính bắt buộc từ ngân hàng thương mại, cùng hệ thống chế tài xử lý nghiêm nếu doanh nghiệp vi phạm.
Nếu ép doanh nghiệp phải xây dựng xong 100% mới cho bán, chủ đầu tư sẽ bị đẩy vào thế phụ thuộc hoàn toàn vào vốn vay tín dụng ngân hàng, khiến dòng vốn bị chôn chặt thời gian dài, gây lãng phí nghiêm trọng tài nguyên xã hội và trực tiếp bóp nghẹt nguồn cung nhà ở trên thị trường.