
Duy trì hỗ trợ, mở rộng cơ chế cho xe xuất khẩu
Theo đánh giá của Bộ Công thương, áp dụng thuế suất nhập khẩu ưu đãi 0% cho linh kiện ô-tô trong nước chưa sản xuất được là chính sách hợp lý để khuyến khích, hỗ trợ doanh nghiệp ô-tô trong nước. Số liệu Cục Hải quan cho thấy, đến ngày 15/5/2026, tổng số thuế nhập khẩu được hoàn qua 16 kỳ ưu đãi là 51.214 tỷ đồng cho 16 doanh nghiệp.
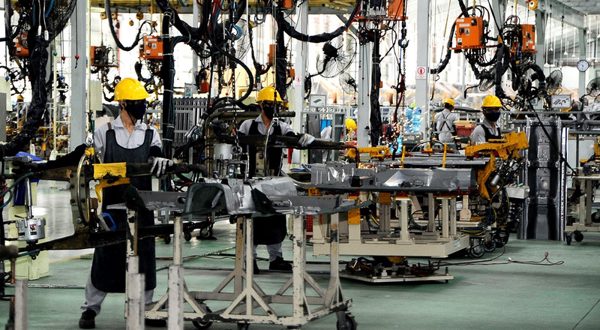
Theo Bộ Công thương, cả nước hiện có hơn 40 doanh nghiệp sản xuất, lắp ráp ô-tô, trong đó 16 doanh nghiệp có quy mô lớn, đủ năng lực sản xuất, kinh doanh tham gia Chương trình. Dự thảo Tờ trình của Bộ Tài chính cho biết, sản lượng ô-tô sản xuất, lắp ráp năm 2025 đạt hơn 480.000 xe; nửa đầu năm 2026, các doanh nghiệp trong nước xuất xưởng ước đạt 284.600 xe, tăng 26,9% so với cùng kỳ.
Trong hồ sơ dự thảo Nghị định sửa đổi, bổ sung Nghị định số 26/2023/NĐ-CP ngày 31/5/2023 về biểu thuế xuất khẩu, nhập khẩu, Bộ Tài chính đề xuất gia hạn Chương trình đến hết năm 2032, thêm 5 năm so với thời hạn hiện hành. Theo cơ quan soạn thảo, phương án này nhằm bảo đảm tính ổn định, khả năng dự báo của chính sách, giúp doanh nghiệp chủ động kế hoạch; đồng thời có khoảng thời gian hợp lý để tổng kết, đánh giá và điều chỉnh theo diễn biến thị trường.
Chương trình được thực hiện từ năm 2018, áp dụng thuế nhập khẩu 0% đối với linh kiện thuộc nhóm 98.49, trong nước chưa sản xuất được, phục vụ sản xuất, lắp ráp ô-tô khi doanh nghiệp đáp ứng các điều kiện. Doanh nghiệp kê khai, nộp thuế khi nhập khẩu, sau đó được hoàn số thuế đã nộp nếu đủ điều kiện hưởng ưu đãi.
Đối với xe xuất khẩu, Bộ Tài chính đề xuất cho phép áp dụng thuế suất 0% ngay khi đăng ký tờ khai nhập khẩu linh kiện nếu doanh nghiệp có hợp đồng xuất khẩu xe hoặc hợp đồng bán xe cho doanh nghiệp khác đã có hợp đồng xuất khẩu. Cơ chế được đề xuất cho ô-tô nói chung, không phân biệt xe điện hay các dòng xe khác.
Phạm vi linh kiện hưởng ưu đãi cũng được đề xuất mở rộng. Theo dự thảo Tờ trình, linh kiện nhập khẩu để sản xuất xe xuất khẩu không bị giới hạn trong nhóm 98.49 và không loại trừ linh kiện trong nước đã sản xuất được. Đây là điểm khác với điều kiện áp dụng ưu đãi cho linh kiện phục vụ sản xuất xe tiêu thụ trong nước.
Theo dự thảo Tờ trình Chính phủ, việc áp dụng ngay mức 0% nhằm giảm áp lực dòng tiền và chi phí tài chính cho doanh nghiệp. Trường hợp chưa đáp ứng điều kiện tại thời điểm nhập khẩu, doanh nghiệp vẫn nộp thuế theo quy định, sau đó được xem xét hoàn thuế khi xe thực tế xuất khẩu hoặc hưởng ưu đãi theo Chương trình nếu đáp ứng đầy đủ điều kiện.
Một nội dung được cơ quan soạn thảo làm rõ là trường hợp doanh nghiệp sản xuất xe nhưng bán cho doanh nghiệp khác thực hiện xuất khẩu. Bộ Tài chính đề xuất cơ chế ưu đãi gắn với sản phẩm đầu ra được xuất khẩu, đồng thời xác định doanh nghiệp sản xuất, gia công, lắp ráp là đầu mối chịu trách nhiệm xuyên suốt về nhập khẩu, sử dụng linh kiện và nghĩa vụ thuế.
Theo phương án trong dự thảo Tờ trình, doanh nghiệp xuất khẩu phải cung cấp đầy đủ, chính xác chứng từ xuất khẩu cho doanh nghiệp sản xuất, lắp ráp và cơ quan hải quan khi được yêu cầu. Nếu thông tin từ đơn vị xuất khẩu không đầy đủ, không chính xác, doanh nghiệp nhập khẩu linh kiện không được hưởng ưu đãi đối với phần linh kiện đó.
Bộ Công thương cơ bản thống nhất với chủ trương, nhưng đề nghị làm rõ quan hệ với cơ chế miễn thuế nguyên liệu nhập khẩu để sản xuất hàng xuất khẩu, tránh áp dụng đồng thời hai chế độ cho cùng một linh kiện. Số linh kiện hưởng mức 0% cần được xác định theo định mức thực tế, số lượng xe trong hợp đồng, đơn đặt hàng xuất khẩu và được hạch toán riêng. Bộ Tài chính ghi nhận tiếp thu các nội dung này.
Bên cạnh hỗ trợ xuất khẩu, Bộ Công thương đề nghị chính sách phải bảo đảm các mục tiêu duy trì sản xuất trong nước, khuyến khích phương tiện phát thải thấp, thu hút dự án mới và phát triển nhà cung ứng. Yêu cầu đặt ra là không làm gia tăng phụ thuộc vào linh kiện nhập khẩu hoặc tạo lợi thế quá lớn cho một số doanh nghiệp hiện hữu.
Về thời hạn, Bộ Công thương đề nghị kéo dài đến năm 2035, gắn với Chương trình phát triển công nghiệp hỗ trợ giai đoạn 2026-2035. Trong bản tiếp thu, giải trình, Bộ Tài chính cho biết đã báo cáo Thủ tướng Chính phủ phương án gia hạn đến năm 2032 và bổ sung quy định trực tiếp về thời hạn tại Điều 8.
Điều kiện ưu đãi sát hơn với thực tế doanh nghiệp
Việc hưởng ưu đãi còn phụ thuộc vào điều kiện sản lượng và kỳ xét ưu đãi. Đây là những nội dung được góp ý trong quá trình hoàn thiện dự thảo, nhất là đối với doanh nghiệp sản xuất các dòng xe thân thiện môi trường.
Theo dự thảo Tờ trình, sản lượng ô-tô giữa đầu năm và cuối năm có thể chênh lệch do yếu tố mùa vụ hoặc thời điểm thực hiện các biện pháp kích cầu. Có trường hợp 6 tháng đầu năm chưa đạt yêu cầu, nhưng sản lượng cuối năm tăng giúp tổng cả năm đáp ứng điều kiện của kỳ xét 12 tháng. Quy định hiện hành chưa bao quát trường hợp này.
Việc hưởng ưu đãi còn phụ thuộc vào điều kiện sản lượng và kỳ xét ưu đãi. Đây là những nội dung được góp ý trong quá trình hoàn thiện dự thảo, nhất là đối với doanh nghiệp sản xuất các dòng xe thân thiện môi trường.
Bộ Tài chính đề xuất cho doanh nghiệp linh hoạt chuyển sang kỳ xét 12 tháng để được xem xét ưu đãi nếu đáp ứng điều kiện. Bản tiếp thu tiếp tục làm rõ quyền lựa chọn, thay đổi kỳ xét 6 tháng hoặc 12 tháng. Theo cơ quan soạn thảo, buộc doanh nghiệp chốt kỳ xét ngay từ tờ khai đầu tiên của năm sẽ làm giảm tính linh hoạt trong điều hành sản xuất, kinh doanh.
Tuy nhiên, với kỳ đầu tham gia chưa đủ tháng, Bộ Tài chính vẫn giữ yêu cầu đánh giá cùng kỳ tiếp theo. Cơ quan soạn thảo giải thích việc này nhằm bảo đảm căn cứ về quy mô sản xuất thực tế, tránh trường hợp kỳ đầu có số ngày quá ngắn nhưng đã được dùng để xác định điều kiện ưu đãi.
Đối với ngưỡng sản lượng, Hiệp hội các nhà sản xuất ô-tô Việt Nam (VAMA) đề nghị có giai đoạn chuyển tiếp để doanh nghiệp điều chỉnh kế hoạch sản xuất, cung ứng. Tiếp thu một phần ý kiến, Bộ Tài chính giữ nguyên sản lượng năm 2027 và điều chỉnh tăng theo các giai đoạn đến năm 2032.
Riêng xe thân thiện môi trường, Bộ Công thương lưu ý các công nghệ có mức độ phát triển thị trường, chuỗi cung ứng khác nhau. Bộ đề nghị chưa tăng ngưỡng ngay năm 2027; từ năm 2028, xác định lại trên cơ sở sản lượng xuất xưởng theo từng nhóm xe, từng công nghệ và số doanh nghiệp thực tế có khả năng đáp ứng.
Góp ý về phương án ban đầu, Bộ Công thương chỉ ra ngưỡng sản lượng xe con thân thiện môi trường dự kiến tăng từ 250 lên 5.500 xe, tương đương 22 lần. Bộ cũng lưu ý chỉ tiêu “xe bàn giao” trong thuyết minh chưa đồng nhất với “xe xuất xưởng” dùng khi xét ưu đãi. Những góp ý này đặt yêu cầu xác định ngưỡng trên cơ sở dữ liệu phù hợp với từng nhóm xe.
Nhóm này trong dự thảo gồm xe điện, xe sử dụng pin nhiên liệu, xe hybrid, xe sử dụng hoàn toàn nhiên liệu sinh học và xe sử dụng khí thiên nhiên.
Trong bản tiếp thu, Bộ Tài chính cho biết năm 2027 không thay đổi mức sản lượng đối với nhóm này, đồng thời hạ điều kiện của những năm tiếp theo so với dự thảo gửi xin ý kiến. Nội dung tiếp thu này khác với phương án ban đầu về tăng ngưỡng sản lượng đối với xe thân thiện môi trường.
Hồ sơ cũng được đề xuất đơn giản hóa. Bộ Tài chính đề xuất bỏ thủ tục đăng ký tham gia Chương trình, yêu cầu doanh nghiệp kê khai mẫu xe và thời điểm áp dụng tại hồ sơ đề nghị hưởng ưu đãi. Những tài liệu đã có trong cơ sở dữ liệu được kết nối, chia sẻ với hải quan sẽ được khai thác, không yêu cầu doanh nghiệp nộp lại.
Tại hội thảo góp ý hai dự thảo nghị định về thuế xuất, nhập khẩu được tổ chức gần đây, Thứ trưởng Bộ Tài chính Cao Anh Tuấn yêu cầu từng đề xuất chính sách phải có phương án xử lý và lập luận rõ ràng. Nội dung tiếp thu phải được thể hiện cụ thể trong dự thảo; nội dung không tiếp thu phải giải trình cơ sở pháp lý, thực tiễn và tác động. Thứ trưởng cũng yêu cầu phối hợp với các bộ, ngành, hiệp hội và doanh nghiệp để bảo đảm chính sách có tính khả thi, triển khai thống nhất sau khi ban hành.
MINH PHƯƠNG