
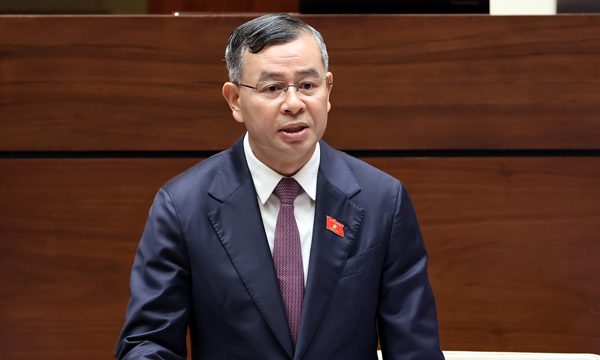
Nội dung trên được Bộ trưởng Bộ Tài chính Ngô Văn Tuấn đưa ra khi phát biểu giải trình, làm rõ một số vấn đề đại biểu Quốc hội nêu về dự án Luật sửa đổi, bổ sung một số điều của Luật Thuế thu nhập doanh nghiệp, Luật Thuế sử dụng đất phi nông nghiệp, Luật Thuế thu nhập cá nhân.

Bộ trưởng Bộ Tài chính Ngô Văn Tuấn. (Ảnh: Duy Linh)
Về quy định áp dụng thuế suất 0,2% với đất bỏ hoang, không đưa vào sử dụng hoặc chậm đưa vào sử dụng, Bộ trưởng Bộ Tài chính cho biết, đây là nội dung được nhiều đại biểu quan tâm và cơ quan soạn thảo đã cân nhắc kỹ, đồng thời trao đổi kỹ trong Chính phủ.
Theo Bộ trưởng, cần phân định rõ trách nhiệm của cơ quan thuế và cơ quan quản lý Nhà nước về đất đai. Cơ quan thuế có trách nhiệm thực hiện thu thuế đối với đất thuộc diện chịu thuế, trong khi đó việc xác định thế nào là đất bỏ hoang phải được quy định trong pháp luật về đất đai.
Việc xác định cụ thể diện tích, thửa đất nào thuộc diện đất bỏ hoang cần có sự phối hợp chặt chẽ giữa cơ quan thuế với các cơ quan có chức năng quản lý Nhà nước về tài nguyên và đất đai.
Bộ trưởng cho biết, quá trình này sẽ dựa trên cơ sở dữ liệu quốc gia về đất đai. Việc đẩy mạnh xây dựng, kết nối và khai thác các cơ sở dữ liệu sẽ hỗ trợ các cơ quan xác định chính xác đối tượng, diện tích đất thuộc diện áp dụng chính sách.
Mục tiêu được ông Ngô Văn Tuấn nhấn mạnh là bảo đảm thực hiện đúng mục đích, tránh tình trạng lợi dụng chính sách, trốn thuế hoặc lạm dụng trong việc thu các khoản thuế.
Dự kiến miễn hơn 2.000 tỷ đồng thuế mỗi năm cho giáo dục
Về đề xuất miễn thuế thu nhập doanh nghiệp đối với cơ sở giáo dục công lập và cơ sở giáo dục tư thục không vì mục tiêu lợi nhuận, Bộ trưởng cho biết, một số đại biểu băn khoăn về việc xác định cụ thể thế nào là cơ sở giáo dục tư thục không vì mục tiêu lợi nhuận.
Bộ trưởng nhấn mạnh, cần phân định đúng chức năng, nhiệm vụ giữa cơ quan thuế và cơ quan quản lý giáo dục.
“Cơ quan thuế thực hiện chức năng là thu thuế. Việc xác định thế nào là cơ sở giáo dục tư thục không vì mục tiêu lợi nhuận thì đã được quy định rất rõ ở trong Luật Giáo dục”, Bộ trưởng Ngô Văn Tuấn nói.
Theo đó, căn cứ vào giấy chứng nhận đầu tư, giấy chứng nhận kinh doanh, cơ quan có thẩm quyền phải xác định rõ cơ sở giáo dục thuộc diện không vì mục tiêu lợi nhuận. Trên cơ sở đó, cơ quan thuế căn cứ hồ sơ, thực hiện miễn thuế thu nhập doanh nghiệp theo quy định.
Bộ trưởng khẳng định, việc phân định trách nhiệm như vậy bảo đảm đúng chức năng của từng cơ quan, “đúng vai, thuộc bài”.
“Chúng tôi ước tính, khi dự án Luật được ban hành, số thuế thu nhập doanh nghiệp được miễn thuế cho các cơ sở giáo dục mỗi năm khoảng hơn 2.000 tỷ đồng. Trong đó, cơ sở giáo dục công lập khoảng 1.080 tỷ, số còn lại là cơ sở giáo dục tư thục”, ông Ngô Văn Tuấn dẫn số liệu.
Tư lệnh ngành Tài chính nhấn mạnh, chăm lo cho giáo dục là trách nhiệm của toàn dân, đồng thời thể hiện sự quan tâm của Đảng đối với lĩnh vực được xác định là quốc sách hàng đầu. Vì vậy, cần tiếp tục nghiên cứu các chính sách nhằm thúc đẩy giáo dục phát triển.
Về miễn thuế thu nhập doanh nghiệp và thuế thu nhập cá nhân với doanh nghiệp, cá nhân kinh doanh cung cấp suất ăn cho trường học, bệnh viện, theo Bộ trưởng, đây là chính sách thể hiện quyết tâm cao của lãnh đạo chủ chốt nhằm tạo điều kiện thuận lợi hơn, góp phần chăm sóc học sinh và người bệnh.
Đối với điều kiện áp dụng ưu đãi thuế, Luật Thuế thu nhập doanh nghiệp quy định rõ các khoản thu nhập được hưởng ưu đãi phải được hạch toán riêng.
Liên quan đến ý kiến của đại biểu về việc kiểm soát chi phí tuân thủ khi thực hiện chính sách, Bộ trưởng Ngô Văn Tuấn cho biết, cơ quan soạn thảo rất quan tâm đến mục tiêu giảm tối đa chi phí cho người nộp thuế.
Bộ trưởng thông tin, pháp luật hiện hành cho phép áp dụng hai phương pháp tính thuế. Gồm: tính trên thu nhập (doanh thu trừ chi phí) hoặc tính theo tỷ lệ phần trăm trên doanh thu (đơn giản hơn đối với doanh nghiệp nhỏ).
Đối với phương pháp tính thuế theo tỷ lệ phần trăm trên doanh thu, quy định hiện hành áp dụng đối với doanh nghiệp có doanh thu dưới 3 tỷ đồng. Tại dự thảo Luật Phát triển doanh nghiệp nhỏ và vừa, Chính phủ đề xuất ngưỡng doanh thu này nâng lên 10 tỷ đồng.
“Việc điều chỉnh nhằm đáp ứng nguyện vọng của hơn 90% doanh nghiệp vừa và nhỏ, qua đó giảm chi phí tuân thủ, tạo điều kiện thuận lợi hơn cho doanh nghiệp phát triển”, Bộ trưởng Ngô Văn Tuấn nói.
Giải trình về đề xuất ưu đãi thuế đối với hoạt động khoa học, công nghệ, đổi mới sáng tạo, Bộ trưởng cho biết nội dung này đã được quy định tại Điều 15 của Luật Thuế thu nhập doanh nghiệp.
Đối với chính sách ưu đãi thuế cho công nghiệp văn hóa, Bộ trưởng thông tin Chính phủ đang phối hợp với các cơ quan của Quốc hội để xây dựng, trình Quốc hội nghị quyết riêng về phát triển công nghiệp văn hóa, trong đó sẽ có các chính sách ưu đãi phù hợp với tinh thần Nghị quyết 80 của Bộ Chính trị.