
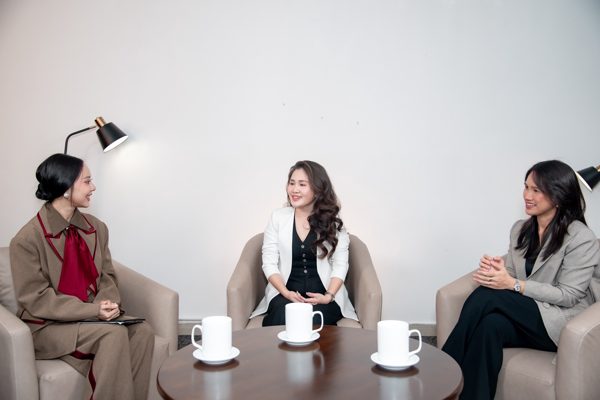
Sau nhiều năm kinh doanh, anh Hoàng (40 tuổi, TP HCM) có thu nhập tốt, nhà đất và khối tài sản đáng kể. Anh cũng đã có những kế hoạch riêng cho các con nên nghĩ rằng mình đã chuẩn bị tương đối đầy đủ cho tương lai gia đình.
Tháng 5/2026, trong một buổi tư vấn về giải pháp tài chính, khi được hỏi nếu anh gặp biến cố và không thể tiếp tục tạo thu nhập, ai sẽ lo cho việc học của các con và duy trì những kế hoạch gia đình đang dang dở, anh Hoàng lần đầu cảm thấy bối rối.
Khi điều cha mẹ muốn để lại không chỉ là tài sản
Theo chị Trần Thị Sen, chuyên viên tư vấn tài chính của Prudential Việt Nam, đây không phải trường hợp cá biệt. Trong quá trình làm nghề, chị từng gặp nhiều gia đình đã tích lũy tài sản nhưng chưa tính đến nguồn lực cần có nếu người trụ cột gặp biến cố. “Có tài sản và có nguồn lực sẵn sàng là hai việc khác nhau”, chị nói.
Một khách hàng khác của chị có thu nhập tốt và sở hữu nhiều bất động sản. Khi biến cố xảy ra, những tài sản này vẫn còn nguyên nhưng không thể nhanh chóng chuyển thành tiền để trang trải các khoản phát sinh.
Chính những câu chuyện của chị Sen đã khiến khách hàng suy nghĩ sâu hơn về ý định để lại tài sản cho con. Với nhiều gia đình, đó không chỉ là một căn nhà hay khoản tiền, mà còn là việc con được tiếp tục học hành, khoản vay được duy trì và cha mẹ lớn tuổi vẫn được chăm sóc.

Theo bà Trần Hạnh Nhung, Quản lý cấp cao Bộ phận Sản phẩm của Prudential Việt Nam, một mong muốn chỉ thực sự trở thành kế hoạch khi gia đình hình dung được điều gì cần tiếp tục nếu người trụ cột không còn khả năng tạo thu nhập. Chẳng hạn, nếu muốn bảo đảm việc học của con, gia đình cần nghĩ đến con sẽ học đến giai đoạn nào, cần bao nhiêu nguồn lực và tiền sẽ đến từ đâu nếu thu nhập chính bị gián đoạn.
“Điều quan trọng không chỉ là mình đang sở hữu bao nhiêu tài sản mà còn là những nguồn lực mình có đã được chuẩn bị để phục vụ đúng mục tiêu hay chưa”, bà Nhung nói.
Chị Sen từng gặp một gia đình có con lớn đang học đại học, con thứ hai còn ở tiểu học, trong khi cha mẹ đã lớn tuổi và cần chăm sóc. Nếu có biến cố, việc học của các con và trách nhiệm với cha mẹ vẫn phải tiếp tục.
Với trường hợp trên, bà Nhung cho rằng mỗi thành viên trong gia đình có thể có nhu cầu khác nhau. Con cái cần được bảo đảm việc học, người bạn đời cần duy trì cuộc sống hiện tại, còn cha mẹ có thể cần được hỗ trợ khi tuổi cao. Vì vậy, thay vì chỉ nói chung là “bảo vệ gia đình”, mỗi người cần xác định rõ mình muốn giữ lại điều gì cho từng người thân.
Để những kế hoạch tương lai không bị dang dở
Theo bà Nhung, một gia đình có thể sở hữu bất động sản, doanh nghiệp hoặc các khoản đầu tư dài hạn, nhưng những tài sản ấy đôi khi không lập tức trở thành nguồn lực tài chính khi biến cố xảy ra. Đây là khoảng trống mà các giải pháp bảo vệ tài chính có thể được tính đến để bổ sung nguồn lực khi gia đình cần.
Từ góc nhìn này, bà Nhung cho rằng bảo hiểm nhân thọ có thể là một lớp bảo vệ tài chính trong kế hoạch dài hạn, trước những rủi ro có thể làm gián đoạn thu nhập hoặc các mục tiêu của gia đình. Bà Nhung cũng nhấn mạnh việc lựa chọn giải pháp nên bắt đầu từ nhu cầu và nguồn lực thực tế, thay vì câu hỏi nên mua sản phẩm nào.
Lấy ví dụ về sản phẩm bảo hiểm liên kết chung PRUBảo Vệ Tối Đa 2.0, bà Nhung cho rằng yếu tố chủ động trong việc xác định người muốn bảo vệ, chuẩn bị nguồn lực khi cần và xây dựng giá trị cho những kế hoạch dài hạn.
Không có một con số chung về mức bảo vệ phù hợp cho mọi gia đình. Một gia đình có hai con nhỏ, khoản vay dài hạn và phụ thuộc vào một nguồn thu nhập sẽ có nhu cầu khác với gia đình có con đã trưởng thành và nhiều nguồn tài sản. Theo bà Nhung, gia đình nên nhìn vào những nghĩa vụ hiện tại, các kế hoạch quan trọng trong tương lai và nguồn lực đang có để xác định phần còn thiếu.
Chị Sen cũng cho rằng kế hoạch cần phù hợp với khả năng tài chính hiện tại, khi thu nhập còn phải dành cho khoản vay, việc học của con và chăm sóc cha mẹ. Một giải pháp chỉ có ý nghĩa khi gia đình có thể duy trì trong dài hạn.
Sau cùng, điều cha mẹ muốn để lại có thể không chỉ là căn nhà hay một khoản tiền. Đó còn là việc con vẫn được học theo kế hoạch, người bạn đời vẫn có thể duy trì cuộc sống và những dự định gia đình không phải dừng lại vì một biến cố.
“Di sản không chỉ nằm ở giá trị chúng ta tạo dựng được mà còn ở khả năng để những giá trị ấy tiếp tục phục vụ những người mình yêu trong tương lai”, bà Nhung nói.
Giải pháp bảo vệ tài chính của Prudential: https://www.prudential.com.vn/vi/san-pham-bao-hiem/dau-tu/san-pham-bao-hiem-lien-ket-chung-pru-bao-ve-toi-da-2/
Bích Đào