
Khi lãi suất tiền gửi tăng lên mức đủ hấp dẫn, tiền gửi VND trở thành một đối trọng đáng kể với các tài sản rủi ro trong bài toán phân bổ danh mục - Ảnh: QUANG ĐỊNH
Trên một diễn đàn bất động sản, một thành viên chia sẻ đã bán căn hộ với giá khoảng 5 tỉ đồng. Sau đó gửi tiền vào ngân hàng, thu về khoảng 40 triệu đồng tiền lãi/tháng và bỏ khoảng 10 triệu đồng thuê lại chính căn hộ vừa bán để ở, phần chênh lệch khoảng 30 triệu đồng còn lại dành cho chi tiêu.
Đây chỉ là câu chuyện một cá nhân trên mạng xã hội, không đại diện cho xu hướng chung của thị trường. Tuy nhiên "phép tính" này cũng cho thấy một thay đổi đáng chú ý trong bài toán phân bổ tài sản khi "giá" của tiền tăng lên.
Bên kia thị trường chứng khoán, vàng cũng không mấy tích cực. Nhiều nhà đầu tư "ôm" hai loại tài sản này cũng đang "giá như" được làm "vua tiền mặt". Song các chuyên gia cũng lưu ý không nên vội bán vàng, bất động sản, chứng khoán để gửi tiết kiệm...
Giá vàng SJC bán ra từ 2012 đến nay, có thể thấy giá kim loại quý này có đi lên và xuống, nhưng chung lại vẫn có xu hướng tăng giá nếu nắm giữ dài hạn - Dữ liệu: WiGroup
Tiền rút khỏi vàng, chứng khoán, nhà đất quay lại ngân hàng
Nói với Tuổi Trẻ, ông Quân Vũ - Phó Phòng Nghiên cứu Chứng khoán Vietcap - cho biết lãi suất tiền gửi tăng cao trong vòng một năm qua là một trong những lý do chính kéo theo dòng tiền rút ra khỏi các kênh đầu tư chứng khoán, bất động sản, vàng và trở lại ngân hàng.
Số liệu mới nhất từ Ngân hàng Nhà nước đã thể hiện xu hướng này khi tiền gửi của dân cư đã tăng mạnh 8,6% trong 7 tháng đầu năm, so với tiền gửi của các tổ chức kinh tế chỉ tăng 1%.
"Dựa theo những trao đổi của Vietcap với nhiều ngân hàng trong thời gian gần đây thì xu hướng trên vẫn tiếp diễn trong quý 3", ông Quân nói.
Chuyên gia Vietcap cũng chỉ ra thanh khoản trên ba sàn chứng khoán suy giảm liên tục trong năm nay, với giá trị giao dịch bình quân từ khoảng 35.000 tỉ đồng/phiên trong quý 1 xuống 24.000 tỉ đồng ở quý 2 và gần 19.000 tỉ đồng ở quý 3.
"Sự sụt giảm của giá trị giao dịch cho thấy dòng tiền của nhà đầu tư cá nhân đã rút dần ra khỏi kênh đầu tư chứng khoán", ông Quân nói.
Theo ghi nhận của Tuổi Trẻ, lãi suất huy động kỳ hạn 6-12 tháng đang phổ biến quanh 9%/năm. Lãi suất cho vay cũng tăng theo, lên 12-13%/năm; với một số khoản vay bất động sản sau thời gian ưu đãi, mức lãi suất có thể lên tới 15-16%/năm.
Bà Hà Võ Bích Vân, cố vấn tài chính tại Công ty Tư vấn đầu tư và Quản lý tài sản FIDT, cũng ghi nhận thực tế một số khách hàng bắt đầu cân chỉnh lại bài toán phân bổ tài sản.
Với cách tính đơn giản, lãi suất tiền gửi 9%/năm, 1 tỉ đồng có thể đem lại khoảng 90 triệu đồng tiền lãi sau một năm. Hơn nữa, người gửi tiền lại không phải chịu biến động giá hằng ngày như cổ phiếu, vàng hay bất động sản.
Bởi vậy khi lãi suất tiền gửi tăng lên mức đủ hấp dẫn, tiền gửi VND trở thành một đối trọng đáng kể với các tài sản rủi ro trong bài toán phân bổ danh mục.
Về phía quỹ đầu tư chứng khoán, quan sát của ông Petri Deryng - nhà sáng lập và quản lý quỹ Pyn Elite Fund - cũng chỉ ra một bộ phận nhà đầu tư trong nước chuyển tiền từ cổ phiếu sang đem tiền gửi ngân hàng trong bối cảnh lãi suất và lợi suất trái phiếu Chính phủ tăng.
Tên quỹHiệu suấtEVESG
+3.4%
VNH
-5.4%VINACAPITAL-VOF
-3.9%VFMVSF
-6%VINACAPITAL-VESAF
+1.1%VCBF-BCF
-0.6%K-VIETNAM
-3.3%FUEVFVND
-6.8%DCDS
-6.5%SSI-SCA
-3.2%Hầu hết các quỹ cổ phiếu đều hiệu suất âm trong 5 tháng đầu năm - Dữ liệu: Fiingroup
Bất động sản còn chịu sức ép kép
Ghi nhận trên nhiều diễn đàn bất động sản, hai chữ "cắt lỗ" xuất hiện ngày càng nhiều. Từ chung cư, đất nền, nhà phố đến biệt thự nghỉ dưỡng, phân khúc nào cũng xuất hiện những lời rao bán, giảm giá sâu.
Bất động sản cũng chịu sức ép khi mặt bằng lãi suất tăng, nhưng tác động kép cả người sử dụng vốn vay và người có sẵn tiền.
Với người vay mua bất động sản, lãi suất tăng trực tiếp làm tăng chi phí tài chính. Chẳng hạn với khoản vay 3 tỉ đồng, chỉ cần lãi suất tăng thêm 2 điểm phần trăm, chi phí lãi vay có thể tăng thêm khoảng 60 triệu đồng mỗi năm.
Vàng thì sao?
Khác với tiền gửi, vàng không tạo ra dòng tiền định kỳ. Người nắm giữ vàng chỉ có lợi nhuận khi giá tăng đủ lớn, đồng thời còn phải tính tới chênh lệch giữa giá mua và bán.
Bà Hà Võ Bích Vân, cố vấn tài chính FIDT, lưu ý không nên nhìn vàng theo công thức đơn giản "lạm phát tăng thì vàng tăng".
Giá vàng còn chịu tác động của lãi suất thực, đồng USD, kỳ vọng chính sách tiền tệ thế giới, triển vọng kinh tế và nhu cầu trú ẩn.
Điều đó có nghĩa lãi suất tiền gửi cao không đủ để kết luận vàng sẽ giảm giá hoặc kém hấp dẫn hơn tiền gửi.
Với nhà đầu tư đứng trước lựa chọn phân bổ một khoản tiền mới, phép tính đã khác: khi tiền gửi mang lại mức sinh lời cao hơn trước, vàng phải có triển vọng tăng giá đủ hấp dẫn để nhà đầu tư chấp nhận từ bỏ khoản lãi tương đối chắc chắn từ ngân hàng.
Còn với người có sẵn tiền mặt, bài toán lại nằm ở chi phí cơ hội. Khi gửi ngân hàng có thể mang lại mức lãi đáng kể mà không phải chịu biến động giá tài sản, nhà đầu tư sẽ cân nhắc kỹ hơn trước khi bỏ một khoản vốn lớn vào bất động sản, kênh thường có thanh khoản thấp và phát sinh thêm chi phí giao dịch, sở hữu.
Đại diện SGI Capital cho biết nhiều khoản vay mua nhà sau thời gian hưởng lãi suất thấp 1-2 năm qua đã đột ngột tăng mạnh gần đây, lên 13-16%/năm.
Rất nhiều người lần đầu tiên vay tiền ngân hàng mua nhà hoặc đầu tư bất động sản 4 - 5 năm gần đây với niềm tin lãi suất sẽ thấp lâu dài và giá nhà không bao giờ giảm. Vì vậy họ chuẩn bị rất ít dự phòng tài chính cho kịch bản hiện đang xảy ra với lãi suất vay tăng gấp 2 sau khi hết ân hạn, trong khi giá nhà giảm nhanh với thanh khoản tụt sâu.
Cũng theo SGI Capital, áp lực dòng tiền trả gốc và lãi vay tăng nhanh và đang dần trở nên quá lớn, vượt khỏi dòng tiền kiếm được của nhiều hộ gia đình. Không ít người sẽ phải tìm cách bán bớt tài sản để giảm nợ và trang trải chi phí cuộc sống.
"Nguồn vốn dành cho đầu tư chứng khoán cũng sẽ ảnh hưởng trong vận động chung này của toàn bộ nền kinh tế", chuyên gia SGI Capital đúc rút.
Với bất động sản đầu tư, phép so sánh cũng không đơn giản là giá nhà tăng bao nhiêu so với lãi suất tiết kiệm. Hiệu quả của khoản đầu tư còn phụ thuộc vào tiền thuê, mức tăng hoặc giảm giá tài sản, chi phí vốn, thuế phí và khả năng thanh khoản.
Bởi vậy khi lãi suất tiền gửi tăng, bất động sản không nhất thiết trở thành kênh đầu tư kém hấp dẫn, nhưng "ngưỡng kỳ vọng" của người mua sẽ cao hơn: khoản đầu tư phải đủ hấp dẫn để bù cho lợi ích mà họ từ bỏ khi không gửi tiền vào ngân hàng.
Dòng tiền không chỉ phụ thuộc vào lãi suất
Vậy điều gì có thể kéo dòng tiền trở lại thị trường chứng khoán?
Theo ông Quân Vũ - Phó Phòng Khối Nghiên cứu Chứng khoán Vietcap, xu hướng lãi suất vẫn là một trong những biến số quan trọng quyết định sức hấp dẫn tương đối giữa tiền gửi và cổ phiếu.
Tuy nhiên dòng tiền trên thị trường không chỉ phụ thuộc vào lãi suất.
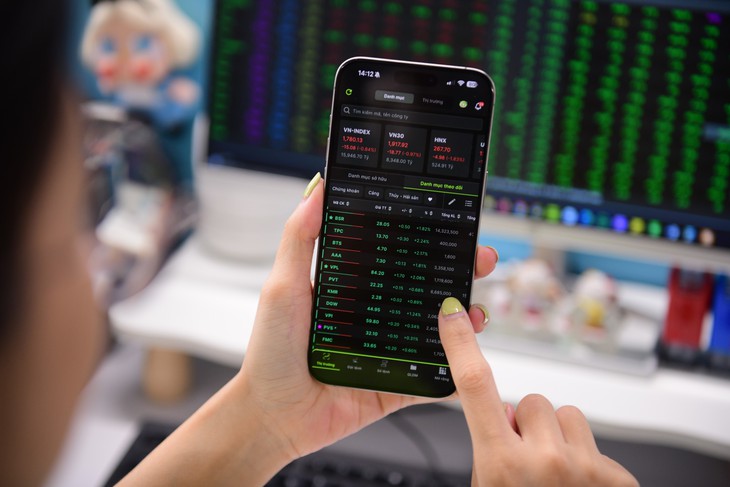
VN-Index tăng nhưng chủ yếu "nhờ" cổ phiếu VIC - Ảnh: QUANG ĐỊNH
Kết quả kinh doanh của doanh nghiệp niêm yết cũng là yếu tố đáng chú ý. Bên cạnh đó là diễn biến địa chính trị, như xung đột Mỹ - Iran, Nga - Ukraine; các cuộc đàm phán thương mại, thuế quan giữa Mỹ với các đối tác, trong đó có Việt Nam; cũng như những thay đổi về chính sách tài khóa, tiền tệ trong nước.
Một yếu tố khác là quá trình tiếp tục hoàn thiện thể chế và hạ tầng giao dịch, qua đó đáp ứng các tiêu chí của những tổ chức xếp hạng quốc tế và hướng tới các nấc phân hạng cao hơn của FTSE Russell, cũng như mục tiêu được MSCI xem xét nâng hạng.
Theo ông Vũ, nếu các yếu tố trên diễn biến thuận lợi, thị trường vẫn có khả năng thu hút nhà đầu tư trở lại ngay cả khi lãi suất huy động chưa giảm ngay. Trong đó Vietcap đặc biệt kỳ vọng vào triển vọng lợi nhuận doanh nghiệp.
"Chúng tôi duy trì quan điểm khá tích cực về tăng trưởng lợi nhuận của các doanh nghiệp niêm yết trong những quý tới và cho rằng đây sẽ là một trong những yếu tố then chốt hỗ trợ dòng vốn trở lại thị trường", ông Vũ nói.
Không phải lãi suất tăng là bán tài sản gửi tiết kiệm
Giá vàng thế giới đi xuống khi Fed tăng lãi suất, lợi suất Chính phủ Mỹ tăng cao - Ảnh: QUANG ĐỊNH
Nếu nhìn trong một chu kỳ "dài hơi" hơn, lãi suất tăng chưa đủ để kết luận tiền gửi đã "đánh bại" chứng khoán, bất động sản hay vàng.
Với nhà đầu tư không chuyên, bà Hà Võ Bích Vân khuyến nghị cần nhìn rõ những tài sản này đang nằm ở đâu trong tổng tài sản của mình và đang thực hiện nhiệm vụ gì.
Tiền cần bảo toàn vốn trong ngắn hạn sẽ có cách phân bổ khác với tiền dành cho mục tiêu 10 - 15 năm. Vàng có thể đóng vai trò đa dạng hóa và phòng vệ trong một số kịch bản, nhưng không nên mặc định là nơi trú ẩn phù hợp trong mọi môi trường lạm phát hay lãi suất.
Hoạch định tài chính cá nhân luôn được bắt đầu từ mục tiêu, thời gian, nhu cầu dòng tiền và khả năng chịu biến động của từng khoản tiền; sau đó mới quyết định nên phân bổ bao nhiêu vào tiền gửi, vàng, chứng khoán, bất động sản hay các tài sản khác.
 Sau nâng hạng, vì sao chứng khoán vẫn điều chỉnh?
Nâng hạng chưa giúp chứng khoán bứt phá, VN-Index đã mất gần 47 điểm sau chưa đầy hai tuần. Dòng tiền đang chuyển từ kỳ vọng nâng hạng sang chờ đợi động lực mới từ lợi nhuận doanh nghiệp.