
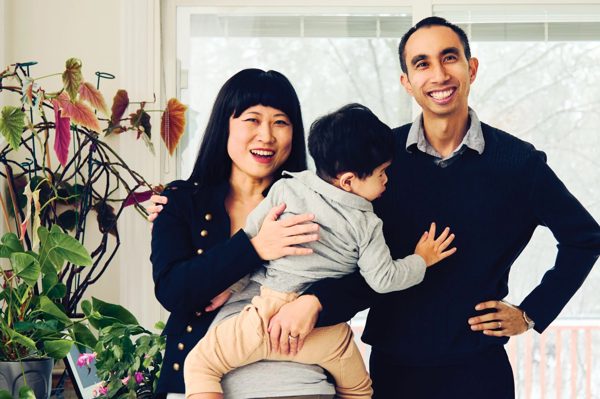
Kristy Shen lớn lên trong một gia đình nghèo ở Trung Quốc trước khi cùng gia đình chuyển đến Canada năm cô 8 tuổi. Những trải nghiệm thời thơ ấu khiến cô có quan điểm thận trọng về tiền bạc. Cha mẹ khuyên cô mua nhà và tránh xa thị trường chứng khoán.
Khi ấy, Shen và Leung đều làm việc trong ngành công nghệ sau khi quen nhau lúc học kỹ thuật máy tính. Hai người có mức thu nhập tốt nhưng vẫn cảm thấy việc mua nhà ở thành phố Toronto nằm ngoài khả năng.
Giá nhà liên tục tăng khiến kế hoạch sở hữu bất động sản ngày càng xa vời. Chính sự bế tắc này đã khiến họ bắt đầu tìm hiểu một hướng đi khác.
Thay vì chỉ tập trung vào mục tiêu mua nhà, hai người bắt đầu tính toán số tiền cần có để có thể chủ động lựa chọn công việc và cách sống.

Cặp đôi áp dụng quy tắc 4% – nguyên tắc thường được sử dụng trong cộng đồng tự do tài chính. Theo cách tính này, số tài sản mục tiêu bằng khoảng 25 lần chi tiêu hằng năm. Với mức chi tiêu khoảng 40.000 CAD mỗi năm, Shen và Leung đặt mục tiêu tích lũy 1 triệu CAD, tương đương khoảng 18,5 tỷ đồng.
Từ bỏ nhà, chuyển sang đầu tư
Ban đầu, họ cho rằng sẽ mất từ 5 đến 10 năm để đạt mục tiêu. Tuy nhiên, quá trình này diễn ra nhanh hơn dự kiến. Năm 2012, hai người đã dành dụm được khoảng 500.000 CAD, tương đương 9,25 tỷ đồng, để chuẩn bị mua nhà.
Khi thay đổi mục tiêu, họ quyết định không sử dụng khoản tiền này làm tiền trả trước cho bất động sản mà chuyển sang đầu tư vào các quỹ chỉ số có chi phí thấp, với danh mục được đa dạng hóa.
Điều đáng chú ý trong cách quản lý tiền của họ là tỷ lệ tiết kiệm cao nhưng không đồng nghĩa với việc cắt bỏ mọi khoản chi tiêu. Trước khi nghiêm túc theo đuổi mục tiêu tự do tài chính, hai người tiết kiệm khoảng 30-50% thu nhập. Sau đó, họ nâng tỷ lệ này lên tới 70%.
Một trong những cách giúp họ duy trì tỷ lệ này là không để mức sống tăng theo thu nhập. Dù lần lượt được thăng chức và thu nhập cải thiện, nhưng Shen và Leung vẫn sống trong một căn hộ 1 phòng ngủ khá khiêm tốn. Tiền thuê nhà của họ gần như không thay đổi trong suốt một thập kỷ.
Thay vì chi nhiều hơn cho nhà ở, xe cộ hay các nhu cầu vật chất, họ dành một phần ngân sách cho du lịch. Hai người ước tính mỗi năm chi khoảng 5.000-10.000 CAD, tương đương 92,5-185 triệu đồng, cho những chuyến đi mà họ coi là phần quan trọng trong cuộc sống.
Nghỉ việc ở tuổi ngoài 30, tài sản tiếp tục tăng
Theo Leung, bí quyết không phải là ép bản thân sống càng tiết kiệm càng tốt. Anh ví việc cắt giảm chi tiêu quá mức giống như ăn kiêng: khó duy trì lâu dài và dễ dẫn đến phản tác dụng.
Thay vào đó, hai người xác định những điều thực sự quan trọng với mình, rồi ưu tiên ngân sách cho các khoản chi mang lại giá trị. Việc theo dõi chi tiêu giúp họ nhận ra khoản nào đáng tiền và khoản nào có thể cắt giảm mà không ảnh hưởng đáng kể đến chất lượng cuộc sống.
Năm 2015, khi đạt khoảng 1 triệu CAD (18,5 tỷ đồng) theo mục tiêu đã đặt ra, Shen và Leung lần lượt rời công việc ở tuổi 31 và 32, sau đó bắt đầu hành trình du lịch vòng quanh thế giới.
Tính đến năm 2026, ở tuổi 43, khối tài sản của hai người đã tăng lên khoảng 2,9 triệu CAD (hơn 53 tỷ đồng), nhờ danh mục đầu tư sinh lời và thu nhập từ viết sách.
Với Shen và Leung, giá trị lớn nhất của việc tích lũy tài sản cuối cùng không nằm ở chuyện không phải đi làm nữa. Khoản tiền họ có giúp hai người chủ động hơn về thời gian và có thể đưa ra lựa chọn dựa trên điều mình muốn thay vì chỉ dựa vào nhu cầu kiếm tiền.
Sau cùng, với Shen, quản lý tài chính không phải câu chuyện ép bản thân từ bỏ công việc hay sống càng ít càng tốt.
Giá trị của việc tích lũy đủ tài sản nằm ở chỗ nó mở ra nhiều lựa chọn hơn cho cuộc sống: có thể tiếp tục làm việc, thay đổi công việc, dành thời gian cho gia đình hoặc đơn giản là sử dụng thời gian theo cách mình mong muốn.
Theo Toronto Life, Business Insider, CBC News, The Guardian