
Theo thống kê của Chứng khoán MB (MBS), giá trị giao dịch bình quân toàn thị trường từ đầu tháng 9 đến hết tuần trước ở mức khoảng 18.456 tỷ đồng mỗi phiên, giảm 1,2% so với tháng 8 và thấp hơn 51% so với cùng kỳ. Đây là mức thanh khoản bình quân thấp nhất kể từ đầu năm. Tính chung trong gần 9 tháng qua, thanh khoản toàn thị trường đạt 25.943 tỷ đồng, giảm 10,2% so với mức bình quân năm 2025 và 9,8% so với cùng kỳ.
Tại buổi hội thảo mới đây, ông Lê Chí Phúc, Tổng giám đốc Công ty Quản lý quỹ SGI Capital, cho rằng nguyên nhân cốt lõi khiến thanh khoản chứng khoán suy giảm nghiêm trọng bắt nguồn từ sự vận động của chu kỳ tín dụng dài hạn. Sau hơn 10 năm duy trì tốc độ tăng trưởng tín dụng cao hơn nhiều so với mức tăng trưởng GDP, nền kinh tế đã tiến đến đỉnh của chu kỳ mở rộng tín dụng.
Điều này khiến dư địa nới lỏng chính sách tiền tệ gần như bị khai thác triệt để, buộc thị trường phải chấp nhận một mặt bằng lãi suất mới cao hơn từ hệ thống ngân hàng thương mại lẫn thị trường liên ngân hàng. Lãi suất lên cao đã trực tiếp rút bớt dòng tiền ra khỏi các kênh tài sản rủi ro, đẩy thanh khoản trên sàn HoSE giảm mạnh.
Bên cạnh đó, tác động của mặt bằng lãi suất cao đối với dòng tiền còn mang tính "ngấm ngầm" và có độ trễ nhất định. Mặc dù các số liệu về tiêu dùng hay kết quả kinh doanh ngắn hạn chưa bộc lộ, áp lực tài chính này đang trực tiếp đè nặng lên các chủ thể kinh tế thâm dụng vốn vay, khiến nguồn tiền nhàn rỗi lưu thông trên thị trường bị thu hẹp.
Sự sụt giảm thanh khoản trên thị trường chứng khoán không tồn tại độc lập mà chịu tác động chéo rất lớn từ thị trường bất động sản. Lãnh đạo SGI Capital lý giải rằng bất động sản và chứng khoán là hai kênh có sự liên thông chặt chẽ thông qua mặt bằng lãi suất và thanh khoản chung của toàn hệ thống, trong đó chứng khoán thường phản ứng trước khoảng 6-12 tháng.
Với quy mô dư nợ tín dụng lớn, bất kỳ biến động tiêu cực nào tại kênh bất động sản cũng sẽ lan tỏa mạnh. Khi thanh khoản và giá nhà đất suy giảm, lượng tiền lớn bị đóng băng tại đây sẽ gây sức ép lên hệ thống ngân hàng, làm tăng chi phí vốn và làm cạn kiệt dòng tiền từ các kênh đầu tư khác.
Không chỉ chịu sức ép từ các yếu tố nội tại, dòng tiền trên thị trường chứng khoán còn đối mặt với "làn gió ngược" từ môi trường tài chính quốc tế. Ông Lê Chí Phúc nhận định rằng việc Cục Dự trữ Liên bang Mỹ (Fed) cùng hàng loạt ngân hàng trung ương lớn trên thế giới tăng lãi suất đã tạo áp lực lên các nền kinh tế đang phát triển. Điều này buộc thị trường phải chuẩn bị cho một môi trường tài chính tiếp tục khó khăn và thanh khoản không dồi dào trong thời gian tới.
Bối cảnh vĩ mô toàn cầu khó khăn cũng lý giải cho làn sóng rút vốn của nhà đầu tư nước ngoài. Phân tích lịch sử cho thấy để các thị trường mới nổi hay sơ khai đón nhận được dòng vốn chủ động (active flow) ồ ạt, nền kinh tế thế giới phải tăng trưởng bứt phá trên diện rộng với sự dẫn dắt của nhóm thị trường mới nổi, đồng thời USD phải suy yếu.
Trong bối cảnh các điều kiện này chưa hội đủ, ông Nguyễn Trung Thành, Giám đốc Chiến lược SGI Capital, bổ sung góc nhìn rằng sự kiện nâng hạng thị trường chỉ mang lại dòng vốn thụ động (passive flow) ở mức tương đối. "Số vốn này không đủ sức để ngay lập tức xoay chuyển tâm lý chung", ông nêu quan điểm.
Trước những biến số rủi ro, thái độ thận trọng của dòng tiền chuyên nghiệp cũng là một yếu tố khiến khối lượng giao dịch duy trì ở mức thấp. Theo ông Thành, khi mặt bằng lãi suất đi vào xu hướng tăng kéo dài mà chưa xác định được đỉnh, các cơ hội đầu tư ngắn hạn có tỷ lệ rủi ro cao, biên lợi nhuận chưa đủ hấp dẫn để các quỹ chuyên nghiệp rót vốn với quy mô lớn.
Chính vì vậy, dòng tiền từ các nhà quản lý quỹ lớn lựa chọn giải pháp quản trị rủi ro chặt chẽ và kiên nhẫn chờ đợi. Với The Ballad Fund, ông Thành chia sẻ rằng quỹ đã chủ động hạ tỷ trọng các nhóm cổ phiếu nhạy cảm với lãi suất hoặc có hệ số beta cao, đồng thời duy trì tỷ lệ tiền mặt ở mức cao. Việc các nhà đầu tư tổ chức ưu tiên giữ tiền mặt và bảo vệ danh mục, thay vì chấp nhận rủi ro đuổi theo các nhịp tăng ngắn hạn, đã góp phần phản ánh trạng thái trầm lắng và dòng tiền thấp trên toàn bộ thị trường.

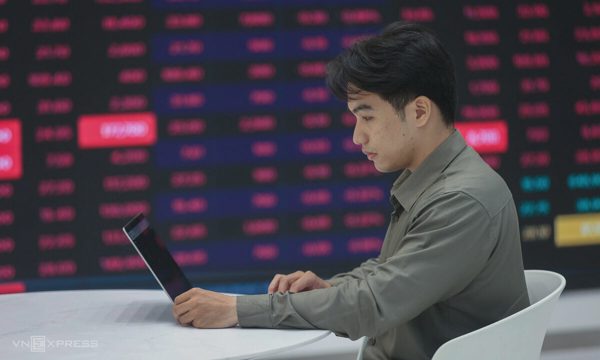
Nhà đầu tư đang giao dịch tại một công ty chứng khoán ở TP HCM. Ảnh: Quỳnh Trần
Góc nhìn từ Chứng khoán SSI cũng cho thấy dòng tiền chưa thực sự ở trạng thái sẵn sàng cho một chu kỳ tăng mới. Trong báo cáo chiến lược tháng 9, công ty nhận định thị trường đang trong giai đoạn tích lũy, nhà đầu tư cần thêm bằng chứng cho thấy đà tăng của nền kinh tế đang chuyển thành một chu kỳ lợi nhuận rộng và bền vững. SSI duy trì quan điểm tích cực trong trung hạn, nhưng cho rằng diễn biến quanh sự kiện nâng hạng nên được nhìn trong bối cảnh thị trường vẫn đang tích lũy, thay vì mặc định đây là điểm khởi đầu của một nhịp tăng mới.
Trong khi đó, Chứng khoán Thiên Việt (TVS) chỉ ra vấn đề không chỉ nằm ở quy mô thanh khoản mà còn ở sự thiếu đồng thuận giữa các nhóm dòng tiền. Trong tháng 8, nhà đầu tư cá nhân trong nước chỉ mua ròng 682 tỷ đồng, giảm mạnh so với gần 16.000 tỷ đồng của tháng 7. Tổ chức trong nước mua ròng 962 tỷ đồng, trong khi khối ngoại vẫn bán ròng.
TVS đánh giá chất lượng nhịp hồi phục chưa thực sự thuyết phục khi thanh khoản HoSE suy giảm và mức tăng tập trung vào một số nhóm cổ phiếu. Việc chỉ số chung vượt các vùng kháng cự cần đi kèm với sự cải thiện rõ rệt về thanh khoản và độ lan tỏa của dòng tiền.
Tất Đạt