
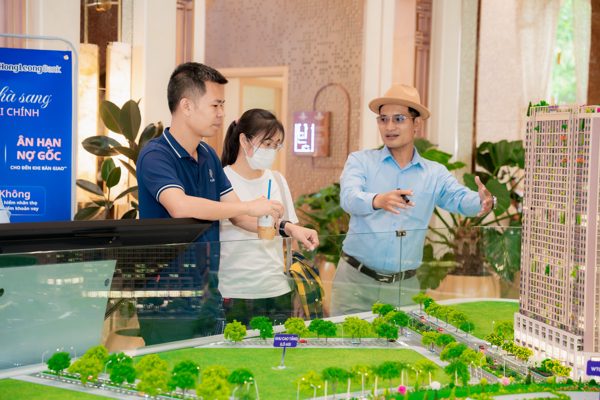
Theo ông Dương Tống, Phó Tổng Giám đốc Chiến lược tại The One Land, nhiều ngân hàng đã triển khai các chương trình giảm lãi suất cho vay, tạo kỳ vọng chi phí vốn sẽ bớt áp lực và sức mua bất động sản có thể cải thiện.
Tuy nhiên, tín hiệu điều hành này không đồng nghĩa mọi người vay đều được hưởng mức lãi suất thấp hơn ngay lập tức. Tác động còn phụ thuộc vào chính sách của từng ngân hàng, điều kiện khoản vay, thời gian ưu đãi và khả năng tiếp cận tín dụng của người mua.

Lãi suất hạ nhiệt có thể giúp người mua bất động sản bớt áp lực tài chính. (Ảnh minh họa)
Ông Dương Tống phân tích, thay đổi về lãi suất có thể khiến khách hàng xem xét lại những kế hoạch mua nhà từng tạm hoãn, khoản thanh toán hằng tháng có phù hợp hơn không, cần chuẩn bị bao nhiêu vốn tự có và có thể nắm giữ tài sản trong bao lâu. “Đây vẫn là một quá trình. Vì vậy, mức độ quan tâm của khách hàng tăng chưa đủ để kết luận giao dịch sẽ tăng tương ứng”, ông Tống nhận định.
Tuy nhiên, trong bối cảnh được coi là cơ hội “vàng” này, nhóm có điều kiện quay lại thị trường bất động sản sớm nhất có thể là người mua nhà ở thực với thu nhập tương đối ổn định và đã tích lũy được một phần vốn, cùng các nhà đầu tư có nguồn tiền chủ động, hướng đến nắm giữ trung và dài hạn. Những tài sản có pháp lý rõ ràng, tiến độ bàn giao có thể kiểm chứng và tổng giá trị phù hợp với khả năng chi trả sẽ nhanh chóng thu hút được nhóm khách hàng này.
Ở góc độ phân khúc thị trường, ông Dương Tống cho rằng, nếu lãi suất tiếp tục giảm và người mua thực sự tiếp cận được vốn với chi phí phù hợp hơn, nhóm nhà ở phục vụ nhu cầu thực có cơ sở đón dòng tiền sớm. Đáng chú ý là căn hộ đã hoàn thành hoặc có tiến độ bàn giao đáng tin cậy, nhà ở tại khu vực có việc làm, dân cư và dịch vụ hiện hữu. Những tài sản có nhu cầu thuê cũng có thể thu hút nhà đầu tư.
Ông Tống nhấn mạnh, lãi suất giảm có thể mở ra cơ hội tính toán lại kế hoạch tài chính và tạo thêm dư địa thương lượng cho những người chủ động dòng tiền. Nhưng điều đó không đồng nghĩa mọi tài sản đang được chào bán thấp đều đáng mua. Trong cuộc chơi dòng tiền mới, lợi thế không chỉ thuộc về người có tiền mặt, mà còn thuộc về người biết kiểm chứng giá trị tài sản, tính đủ chi phí nắm giữ và xác định được nhu cầu thực.
“Lãi suất chỉ là một trong nhiều yếu tố quyết định. Tính pháp lý, thanh khoản và khả năng tạo thu nhập mới là những căn cứ quan trọng để phân biệt cơ hội thực với kỳ vọng đầu cơ”, ông nêu quan điểm.

Nhóm nhà ở phục vụ nhu cầu thực có cơ sở đón dòng tiền sớm khi lãi suất giảm. (Ảnh minh họa)
Bất động sản sẽ sôi động sau 1 - 2 tháng lãi suất giảm
Theo TS. Huỳnh Thanh Điền, chuyên gia kinh tế, giảng viên Trường Đại học Nguyễn Tất Thành, giảm lãi suất là một công cụ của chính sách tiền tệ mở rộng, hướng tới kích thích tổng cầu và thúc đẩy hoạt động sản xuất, kinh doanh. Vấn đề cốt lõi là dòng vốn được phân bổ vào đâu và có tạo ra việc làm, thu nhập hay không.
“Điều quan trọng là dòng tiền phải đi vào các hoạt động sản xuất, kinh doanh, những lĩnh vực có khả năng tạo ra việc làm và thu nhập. Khi người dân có thu nhập, họ sẽ tăng chi tiêu, qua đó thúc đẩy tổng cầu và tạo động lực cho tăng trưởng kinh tế”, TS Điền phân tích.

NTTU-131.jpg
Trong bối cảnh hiện nay, độ trễ chính sách có thể không dài. Nếu Chính phủ triển khai các giải pháp ngay, thị trường có thể bắt đầu sôi động trở lại sau khoảng 1 đến 2 tháng.
TS. Huỳnh Thanh Điền, chuyên gia kinh tế, giảng viên Trường Đại học Nguyễn Tất Thành
Bất động sản cũng chịu tác động khi lãi suất giảm, nhưng dòng tiền có thể chảy vào cả nhu cầu ở thực lẫn hoạt động đầu cơ. Theo ông Điền, nếu vốn tập trung quá nhiều vào việc mua đất chờ tăng giá thì nguồn lực dành cho các lĩnh vực tạo ra giá trị thực có thể bị thu hẹp, trong khi giá bất động sản cao còn làm tăng chi phí đầu vào của doanh nghiệp.
Vì vậy, ông cho rằng không nên nhìn nhận việc hạ lãi suất như một tín hiệu để mọi phân khúc bất động sản đồng loạt phục hồi. Theo TS Điền, tín dụng cần được định hướng vào những dự án đáp ứng nhu cầu thực, người mua nhà lần đầu, nhà ở xã hội và nhóm thu nhập thấp; đồng thời kiểm soát hoạt động vay vốn phục vụ đầu cơ.
Về độ trễ của chính sách, TS. Điền nhận định thị trường có thể phản ứng tương đối nhanh nếu các giải pháp được triển khai kịp thời và điều kiện vay vốn được cải thiện. “Theo tôi, trong bối cảnh hiện nay, độ trễ chính sách có thể không dài. Nếu Chính phủ triển khai các giải pháp ngay, thị trường có thể bắt đầu sôi động trở lại sau khoảng 1 đến 2 tháng”, ông nói.
Nguồn cung bất động sản hiện đã có, trong khi việc tiếp cận tín dụng khó khăn thời gian qua hạn chế khả năng chuyển nhu cầu thành giao dịch. Và khi nút thắt này được gỡ, người mua dễ tiếp cận tín dụng hơn thì nhu cầu sẽ ngày càng tăng. Tuy nhiên, ông Điền nhấn mạnh đây là dự báo có điều kiện, diễn biến thực tế còn phụ thuộc mức giảm lãi suất áp dụng cho từng khoản vay, khả năng tiếp cận vốn và việc dòng tín dụng được phân bổ vào những phân khúc nào.
Ông nêu quan điểm, các phân khúc có giá bị đẩy lên cao chủ yếu bởi đầu cơ không nên tiếp tục được bơm vốn để duy trì mặt bằng giá. Ngược lại, nhà ở dành cho người thu nhập thấp, nhà ở xã hội, bất động sản công nghiệp và hạ tầng phục vụ sản xuất, kinh doanh cần được xem xét theo nhu cầu và khả năng tạo ra giá trị cho nền kinh tế.