
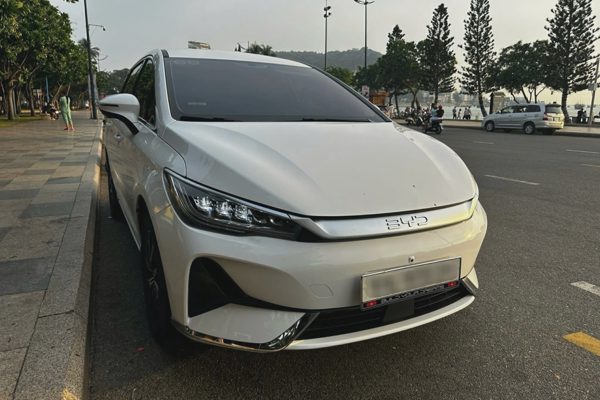
Chị Nguyễn Vân (ngụ tại TPHCM), chủ đơn vị cho thuê ô tô tự lái Bảo Vân, bắt đầu kinh doanh lĩnh vực này từ năm 2023. Đơn vị hiện quản lý gần 20 ô tô, một phần trong số đó được đơn vị mua bằng vốn vay ngân hàng.
Phải cho thuê tối thiểu 12 ngày/tháng mới đủ trả ngân hàng
"Trong đội xe nhà tôi, khoản vay chiếc BYD M6 có lãi suất cao nhất, hiện đã tăng lên 17%/năm. Hơn một năm trước, khi khoản vay mới được giải ngân và còn trong thời gian ưu đãi lãi suất, tiền lãi phải trả hàng tháng chỉ bằng một nửa tiền gốc.
Đến nay, khi lãi suất thả nổi tăng, tiền lãi hàng tháng đã cao hơn cả tiền gốc, trong khi tiền gốc mỗi tháng cố định từ đầu đến cuối kỳ hạn vay", chị Vân cho hay.

Chiếc BYD M6 của chị Vân đang chịu lãi suất khoảng 17%/năm (Ảnh: Nhân vật cung cấp).
Cụ thể, vào ngày trả lãi 16/11, chị sẽ phải nộp tổng cộng 13.143.151 đồng, bao gồm 6.250.000 đồng tiền gốc và 6.893.151 đồng tiền lãi.
Chị Vân đánh giá: "Lãi suất cho vay hiện tại khá cao, có thể nói là cao nhất trong vài năm gần đây, có nhiều trường hợp lên gần 20%/năm".
Với giá cho thuê khoảng 900.000-1.000.000đ/ngày, chiếc xe đang vay ngân hàng của chị Vân cần được thuê tối thiểu 12 ngày mỗi tháng mới đủ tiền trả ngân hàng. Hiện chiếc xe có doanh thu thấp nhất trong đội vẫn đủ trả góp ngân hàng và dư ra khoảng 1-2 triệu đồng, nhưng đó là khi chưa tính các chi phí phát sinh khác.

Với khoản vay của chị Vân, tiền lãi đã vượt tiền gốc (Ảnh: Nhân vật cung cấp).
Trước khi vay, chị Vân đã tính đến khả năng lãi suất thả nổi tăng cao, cũng như những giai đoạn ít khách trong năm như mùa mưa hay gần cuối năm, và đã trích một phần lợi nhuận từ xe khác để làm quỹ dự phòng.
Chị cũng tự tìm hiểu cách tính lãi suất và biên độ để biết khoản vay của mình có thể thay đổi ra sao. "Nhưng tôi không nghĩ lãi suất thả nổi lại tăng nhiều như vậy", chị chia sẻ.
Nhờ có sẵn tệp khách quen, việc kinh doanh của chị Vân hiện ở mức trung bình, đủ xoay xở chi phí, chứ không có lãi như những đợt cao điểm lễ, Tết.
Dù chi phí vốn tăng, từ năm 2023 đến nay chị Vân vẫn giữ nguyên giá thuê. Chị dự đoán đợt lãi suất cao lần này có thể không kéo dài, nên tăng giá ngay lúc này chưa hợp lý, đồng thời muốn giữ trải nghiệm về giá cho khách thuê.
Có nhà xe bị ngân hàng niêm phong, kéo xe về
Theo chị Vân, người kinh doanh cho thuê ô tô tự lái hiện khá vất vả vì ngoài tiền trả ngân hàng còn phải lo tiền mặt bằng, nhân sự và nhiều chi phí khác. Mưa ngập ở nhiều nơi thời gian qua cũng khiến lượng khách thuê giảm.
Theo quan sát của chị, không ít người trong nghề này đang rao bán xe vì không gồng nổi. Không chỉ những người vay ở ngân hàng có lãi suất cao, mà bao gồm cả những người vay ở ngân hàng có mức lãi suất tốt nhưng hồ sơ "khó" cũng phải rao bán xe. Với những người mới kinh doanh khoảng một năm trở lại đây, chỉ cần hụt doanh thu 1-2 tháng là đã bắt đầu khó xoay xở.
Trong các nhóm cho thuê xe tự lái mà chị Vân tham gia, đã có trường hợp ngân hàng niêm phong và kéo xe về vì tiền cho thuê không đủ trả ngân hàng. Một người quen của chị đã cố gồng vài tháng, cuối cùng vẫn phải bán xe. Có người vay bạn bè, người thân, thậm chí vay bên ngoài để tất toán rồi bán xe.

Chủ đơn vị cho thuê ô tô và khách thuê đang cùng kiểm tra xe trước khi bàn giao (Ảnh: Q.Tú).
Nếu mặt bằng lãi suất duy trì như hiện nay thêm 6 tháng đến một năm, chị Vân lo ngại nợ xấu tại các ngân hàng có thể tăng và việc thu hồi nợ sẽ khó khăn hơn. Trường hợp lãi tiếp tục tăng, chị dự tính sẽ điều chỉnh giá thuê một chút, đồng thời dành dụm để ưu tiên tất toán những xe đang vay ở ngân hàng có mức lãi suất cao.
"Những người có dự định mua ô tô để kinh doanh nên vay trong khả năng của bản thân, tốt nhất là có sẵn khoảng 50% giá trị xe rồi mới vay phần còn lại. Tôi từng thấy có người mạo hiểm vay tới 90% giá trị xe. Giai đoạn ưu đãi lãi suất thì nhẹ nhàng, nhưng đến khi hết ưu đãi mới bắt đầu thấy áp lực" chị cho hay.
Theo chị Vân, người mới vào nghề cũng cần tính trước tiền lãi ngân hàng, bảo hiểm xe, những giai đoạn ít khách và các rủi ro khi cho thuê để đặt giá thuê cho phù hợp, có lời thì để riêng một phần làm quỹ dự phòng. Nhiều người mới kinh doanh, mấy tháng đầu cho thuê ổn là lại vay thêm mua xe, đến khi hết lãi ưu đãi mới thấy tiền lãi ngân hàng tạo áp lực lớn thế nào.
"Kinh doanh xe cho thuê vốn không hào nhoáng như vẻ bề ngoài. Chỉ khi trực tiếp vận hành, người làm nghề mới thấm thía những rủi ro và gánh nặng tài chính", chị Vân nhìn nhận.
Tất toán khoản vay khi lãi suất tăng lên 19,4%
Chia sẻ với phóng viên Dân trí, chị Hà Liên, sống tại Hà Nội, cho biết vừa tất toán khoản vay mua ô tô trả góp sau khi lãi suất tăng lên 19,4%/năm từ kỳ điều chỉnh ngày 1/10.
Khoản vay 200 triệu đồng của chị có kỳ hạn 48 tháng, bắt đầu từ tháng 9/2024. Sau kỳ điều chỉnh, lãi suất tăng lên 19,4%/năm, với biên độ 6,6 điểm phần trăm. Sau 2 năm, dư nợ còn 99.992.000 đồng, số tiền phải đóng vào ngày 15/10 gần 5,7 triệu đồng.
“Tôi chấp nhận chịu phí phạt 2% trên dư nợ còn lại, khoảng 2 triệu đồng, để tất toán khoản vay vì lãi suất thả nổi quá cao. Bản thân tôi cũng đang có sẵn một khoản tiền nhàn rỗi”, chị cho hay.
Người mua ô tô trả góp thời điểm này nên cẩn trọng
Anh Nguyễn Hữu Chiến, người có 13 năm kinh nghiệm kinh doanh ô tô, cho biết chưa từng thấy lãi suất vay mua xe thả nổi cao như giai đoạn này.
Anh khuyến nghị người mua yêu cầu ngân hàng làm rõ bằng văn bản công thức tính lãi suất, chu kỳ điều chỉnh và các chi phí phát sinh. Người vay cũng nên đề nghị lập bảng tính với các kịch bản lãi suất tăng thêm 2%, 4% hoặc 6% để đánh giá khả năng trả nợ.
Với người mua xe chạy dịch vụ, cần tính đến tình huống doanh thu giảm trong khi chi phí vận hành và lãi vay tăng. Nếu phương án kinh doanh chỉ đủ trả nợ khi xe hoạt động liên tục, không hỏng hóc và doanh thu đạt kỳ vọng, rủi ro tài chính sẽ rất lớn.