
Chủ đầu tư một dự án căn hộ tại khu vực Bình Dương cũ cho biết từng bán vượt 120% rổ hàng trong đợt mở bán đầu tiên năm ngoái, khi kỳ vọng sáp nhập địa giới hành chính vào TP HCM thúc đẩy tâm lý thị trường. Thời điểm đó, chủ đầu tư chưa cần áp dụng ưu đãi quá mạnh để thu hút khách.
Tuy nhiên, đến đợt mở bán tháng 6 năm nay, doanh nghiệp phải đưa ra mức chiết khấu đến 15%, hỗ trợ lãi suất 0% trong 12 tháng, cố định lãi suất 8% trong ba năm tiếp theo, miễn phí quản lý trong hai năm đầu, trong khi giá bán giữ nguyên thay vì tăng 5% như dự kiến... Dù vậy, sức mua chỉ đạt 35% kế hoạch.
Tại Tây Ninh, một dự án nhà phố liền kề áp dụng chiết khấu đến 20%, hỗ trợ lãi vay 2 năm, chia nhỏ tiến độ thanh toán và tặng gói nội thất... Kết quả, lượng giao dịch vẫn thấp, khiến kế hoạch mở bán tiếp theo phải lùi lại.
Tương tự, một dự án nhà thấp tầng ở TP HCM áp dụng mức chiết khấu đến 30% cho thanh toán nhanh đi kèm hàng loạt ưu đãi lãi suất kéo dài 5 năm, nhưng thanh khoản chỉ cải thiện phần nào.
Trên thị trường, nhiều doanh nghiệp cũng triển khai các chương trình giảm giá 20-30%, hỗ trợ lãi suất, ân hạn nợ gốc 3-5 năm hoặc đưa ra lịch thanh toán tương đương 6-8 triệu đồng mỗi tháng. Một số dự án bàn giao nhà hoàn thiện cơ bản, giúp người mua giảm chi phí ban đầu. Tuy nhiên, hiệu quả kích cầu chưa đồng đều, nhất là với sản phẩm có tổng giá trị lớn.
Báo cáo từ One Mount Group cho thấy, quý III, lượng giao dịch nhà đất TP HCM ghi nhận giảm 83% theo quý và 72% theo năm. Tỷ lệ hấp thụ trên tổng nguồn cung sơ cấp hiện hữu trong 9 tháng đầu năm chỉ đạt 43%. Trong khi đó, Savills ghi nhận tỷ lệ hấp thụ nguồn cung căn hộ sơ cấp tại TP HCM khoảng 25%, nhà thấp tầng chỉ còn 14%. Thanh khoản chủ yếu tập trung ở các dự án đáp ứng nhu cầu ở thực, giá cạnh tranh.
Một trong những rào cản là mặt bằng giá vẫn cao so với khả năng chi trả. Theo One Mount Group, giá căn hộ trung bình tại khu vực trung tâm TP HCM cũ khoảng 104 triệu đồng mỗi m2, trong khi Bình Dương cũ khoảng 60 triệu đồng và Bà Rịa - Vũng Tàu cũ khoảng 67 triệu đồng mỗi m2, lần lượt tăng 10%, 25% và 27% so với cùng kỳ năm ngoái.

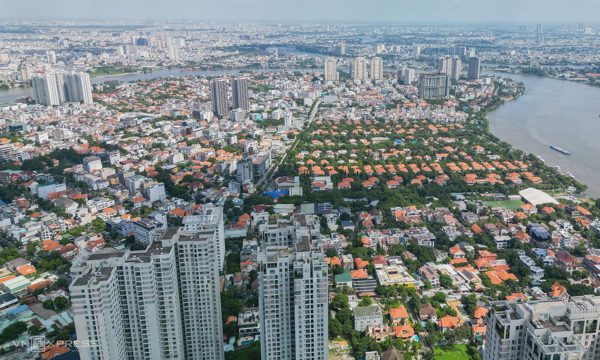
Bất động sản khu Đông TP HCM, thảo điền, tháng 7/2026. Ảnh: Quỳnh Trần
Lãnh đạo một doanh nghiệp bất động sản tại TP HCM cho biết các biện pháp giảm giá gián tiếp như chiết khấu, hỗ trợ lãi suất và ân hạn nợ vay chỉ giúp tăng nhẹ giao dịch, chưa đủ cải thiện thanh khoản thị trường. Theo ông, ưu đãi có thể giảm áp lực tài chính ban đầu, nhưng khó kích cầu nếu giá bán vẫn vượt khả năng chi trả. Khi người mua thận trọng hơn với chi phí vay và nghĩa vụ trả nợ dài hạn, hiệu quả bán hàng phụ thuộc nhiều hơn vào mức giá thực tế và sự phù hợp của sản phẩm.
Chuyên gia bất động sản Lê Quốc Kiên nhận định chủ đầu tư đang chịu áp lực kép khi chi phí phát triển dự án tăng và sức mua suy giảm. Nhiều doanh nghiệp phải thu hẹp biên lợi nhuận, tăng chiết khấu hoặc hỗ trợ tài chính để duy trì thanh khoản. Tuy nhiên, mức ưu đãi công bố chưa phản ánh đầy đủ lợi ích thực tế mà người mua nhận được.
Theo ông Kiên, chiết khấu trực tiếp giúp giảm số tiền mua nhà, trong khi các chính sách khác chủ yếu hỗ trợ dòng tiền trong một giai đoạn hoặc đi kèm điều kiện áp dụng. Hỗ trợ lãi suất chỉ có hiệu lực trong thời hạn nhất định, còn giãn tiến độ thanh toán không làm giảm tổng giá trị căn nhà. Quà tặng, gói nội thất hay voucher cũng không có giá trị tương đương tiền mặt với mọi khách hàng.
Với chương trình chiết khấu cao dành cho thanh toán sớm, người mua cần cân nhắc lợi ích giảm giá với chi phí cơ hội của khoản tiền lớn (90% giá trị tài sản) phải bỏ ra trước thời điểm bàn giao, có thể kéo dài 2-3 năm hoặc hơn.
Theo ông Kiên, ưu đãi chỉ đủ sức thuyết phục khi đưa giá nhà về mức phù hợp với khả năng tài chính của khách hàng. Nếu giá bán vẫn vượt xa ngân sách, mức chiết khấu 15-25% chưa chắc giúp sản phẩm dễ tiếp cận hơn. Trong khi đó, khoản vay lớn và rủi ro lãi suất tăng sau thời gian ưu đãi tiếp tục khiến người mua cân nhắc, ngay cả khi chủ đầu tư đưa ra nhiều chính sách hỗ trợ.
Bà Cao Thị Thanh Hương, Phó giám đốc Bộ phận Nghiên cứu và Tư vấn Savills TP HCM, cho rằng doanh nghiệp thường ưu tiên điều chỉnh chính sách bán hàng thay vì giảm sâu giá niêm yết, do phải cân đối các khoản chi phí phát triển dự án như tiền sử dụng đất, bồi thường, xây dựng, nhân công và vốn vay. Vì vậy, dư địa giảm giá trực tiếp có thể bị hạn chế, trong khi các gói ưu đãi được sử dụng để hỗ trợ phần nào giao dịch khi lãi suất biến động.
Các bên nghiên cứu thị trường dự báo thanh khoản có thể tiếp tục suy yếu trong quý IV khi giá bán vẫn là rào cản lớn. Khảo sát của DXS-FERI cho thấy pháp lý và uy tín chủ đầu tư là tiêu chí được 72-74% người tham gia đánh giá cao, tiếp đến là vị trí và kết nối giao thông với 67%. Các giải pháp tài chính dài hạn được 39% người khảo sát quan tâm.
Khi người mua dành nhiều thời gian để cân nhắc giá, lợi thế cạnh tranh không còn chỉ nằm ở tỷ lệ chiết khấu hay giá trị quà tặng mà phụ thuộc nhiều hơn vào giá thực trả, chất lượng pháp lý, mức độ phù hợp của sản phẩm và phương án tài chính đủ sức thuyết phục người mua trong dài hạn.
Phương Uyên