
Từ đầu năm đến nay, chứng khoán cho thấy khoảng cách lớn giữa diễn biến chỉ số và mặt bằng chung của thị trường. Theo dữ liệu do SSI Research thống kê, VN-Index giảm khoảng 9% so với đỉnh năm 2026, trong khi đó, nếu loại trừ các cổ phiếu liên quan đến Vingroup, chỉ số chung giảm tới 16% kể từ đầu tháng 9/2025. Riêng trong 9 tháng đầu năm nay, chỉ số không gồm VIC, VHM, VRE và VPL giảm 6,5%, trái ngược với mức tăng 22,7% của nhóm Vingroup.
Sự phân hóa này khiến việc nhìn vào VN-Index để đánh giá toàn bộ thị trường trở nên chưa đầy đủ. Khi một số cổ phiếu vốn hóa lớn chi phối diễn biến chỉ số, những doanh nghiệp khác có thể ít được chú ý, dù triển vọng kinh doanh không suy yếu tương ứng với giá cổ phiếu. Đây là biểu hiện của thiên kiến chú ý (attention bias) - con người thường dành nhiều sự quan tâm hơn cho những thông tin nổi bật, dễ nhìn thấy, trong khi bỏ qua những lựa chọn ít gây chú ý hơn.
Sự "lệch sóng" của dòng tiền đám đông lại chính là cơ sở để VinaCapital nhấn mạnh phương pháp đầu tư từ dưới lên (bottom-up) - tìm kiếm cơ hội dựa trên giá trị nội tại thay vì cuốn theo các mã đang dẫn dắt thị trường.

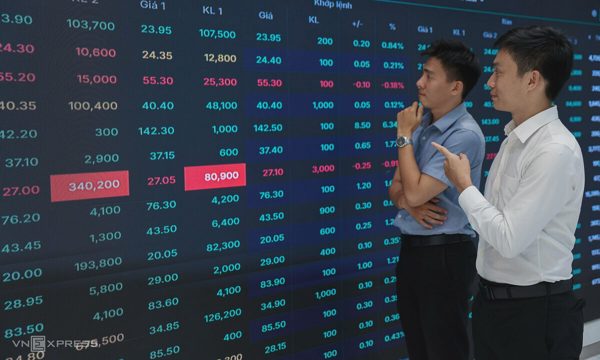
Nhà đầu tư đang theo dõi bảng giá điện tử tại một công ty chứng khoán ở TP HCM. Ảnh: Quỳnh Trần
Tại hội nghị nhà đầu tư thường niên chiều qua, bà Nguyễn Hoài Thu, Phó tổng giám đốc VinaCapital, cho biết thực tế các cổ phiếu ít được chú ý hơn lại mang về hiệu suất tốt cho danh mục của họ. Trong đó, BVH, GMD và PVS là những ví dụ điển hình cho cơ hội sinh lời hấp dẫn từ phân tích cơ bản mà công ty quản lý quỹ này đã gặt hái. Mức tăng giá cổ phiếu từ đầu năm đến cuối tuần trước của 3 mã này đạt khoảng 20-40%.
Dữ liệu chỉ số quan tâm tìm kiếm (Search Interest Index) của Google trên thang điểm 0-100 từ đầu năm đến nay phản ánh rõ sự áp đảo của các mã dẫn dắt. Trung bình, các từ khóa liên quan đến nhóm Vingroup (như VIC, VHM) thường xuyên duy trì chỉ số tìm kiếm ở mức cao, có lúc đạt mức tối đa 100 điểm, đặc biệt trong những đợt biến động giá hoặc khi có tin tức vĩ mô lớn.
Trong khi đó, các cổ phiếu cơ bản như BVH, GMD hay PVS lại nhận được mức độ quan tâm tìm kiếm khiêm tốn hơn hẳn, trung bình chỉ khoảng 10-25 điểm, tương đương một phần tư đến một phần năm so với nhóm cổ phiếu trụ. Mức độ quan tâm đến nhóm này chỉ tăng nhẹ lên 35-40 điểm trong ngắn hạn, chủ yếu vào thời điểm doanh nghiệp công bố báo cáo tài chính hoặc tổ chức họp thường niên. Sự chênh lệch này cho thấy sự chú ý của dòng tiền chưa phản ánh đầy đủ nền tảng và triển vọng dài hạn của doanh nghiệp.
Lợi nhuận doanh nghiệp được dự báo tăng trưởng đồng đều và định giá cổ phiếu duy trì mức thấp tạo cơ hội cho đầu tư theo phân tích cơ bản trong năm tới. Nguồn: VinaCapital
Chính khoảng cách giữa mức độ quan tâm của thị trường và giá trị nội tại của doanh nghiệp là cơ sở cho triết lý đầu tư dựa trên nền tảng cơ bản mà VinaCapital đã theo đuổi trong nhiều năm. Theo bà Hoài Thu, khi dòng tiền tập trung quá mức vào 1-2 cổ phiếu, cơ hội có thể xuất hiện ở nhiều ngành nghề khác. Thay vì chạy theo những diễn biến nổi bật trên thị trường, nhà đầu tư cần nghiên cứu từng doanh nghiệp để nhận diện khoảng cách giữa giá cổ phiếu và giá trị mà doanh nghiệp có thể tạo ra trong dài hạn. Cách tiếp cận này càng phù hợp khi lãi suất neo cao khiến tiền gửi tiết kiệm trở thành lựa chọn cạnh tranh trực tiếp với cổ phiếu.
Tuy nhiên, phân tích cơ bản không chỉ là tìm kiếm cổ phiếu giá rẻ. Nhà đầu tư cần xác định liệu mức giảm giá có lớn hơn sự suy giảm trong triển vọng kinh doanh hay không, đồng thời sẵn sàng bỏ qua những cơ hội chưa đáp ứng các tiêu chí về định giá và chất lượng.
Trong báo cáo gần đây, SSI Research cho rằng đợt điều chỉnh vừa qua đã đưa định giá nhiều cổ phiếu về vùng thấp hơn đáng kể so với lịch sử. Tuy nhiên, đơn vị này lưu ý vẫn còn sớm để khẳng định thị trường chung đã hoàn tất nhịp điều chỉnh. Bên cạnh đó, tăng trưởng lợi nhuận toàn thị trường được dự báo chậm lại trong năm 2027, xuống khoảng 10,1% từ mức 30% của năm 2026, một phần do nền so sánh cao.
Trong bối cảnh này, giá thấp không phải là tiêu chí đủ để xác định một cơ hội đầu tư. VinaCapital cho biết khi phân tích cổ phiếu, họ luôn ưu tiên doanh nghiệp có ban lãnh đạo giàu kinh nghiệm, phân bổ vốn hiệu quả và minh bạch với cổ đông. Công ty quản lý quỹ này cũng tìm kiếm mô hình kinh doanh có lợi thế cạnh tranh bền vững, vị thế thị trường đủ mạnh để bảo vệ biên lợi nhuận, cùng nền tảng tài chính lành mạnh và khả năng tăng trưởng lợi nhuận trong dài hạn.
Tất Đạt