
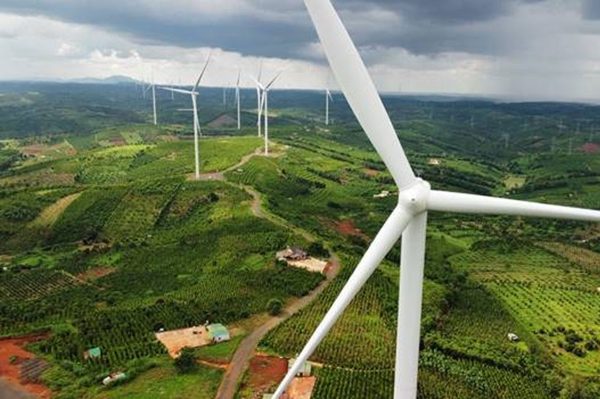
HDG đang thay đổi rõ nét cơ cấu kinh doanh, nhưng kết quả lợi nhuận cải thiện chưa đồng nghĩa các vấn đề về chất lượng tài sản và dòng tiền đã được xử lý hoàn toàn.
Tiếp tục đầu tư lớn vào năng lượng
Tập đoàn Hà Đô (HDG) đang phát đi tín hiệu rõ ràng về việc tiếp tục mở rộng quy mô trong lĩnh vực năng lượng. HĐQT HDG vừa thông qua việc nhận chuyển nhượng toàn bộ cổ phần tại CTCP Điện gió Bình Gia, do ông Nguyễn Trọng Minh, Phó Chủ tịch kiêm Tổng Giám đốc, và ông Lê Xuân Tuấn, Phó Tổng Giám đốc, sở hữu.
Sau giao dịch, HDG sẽ sở hữu 100% vốn tại Điện gió Bình Gia. Việc chuyển đổi loại hình doanh nghiệp thực hiện theo thủ tục pháp luật.
Động thái này nối dài chiến lược được Hà Đô theo đuổi nhiều năm qua. Tháng 5/2026, tập đoàn thông qua phương án thành lập CTCP Điện gió Bình Gia với vốn điều lệ dự kiến 610,5 tỷ đồng, trong đó HDG góp gần 610 tỷ đồng, tương đương 99,9% vốn.
Trước đó, tháng 4/2024, Hà Đô được UBND tỉnh Lạng Sơn trao biên bản ghi nhớ đầu tư dự án Nhà máy điện gió Bình Gia công suất 80 MW, tổng vốn dự kiến khoảng 3.000 tỷ đồng. Theo kế hoạch, Bình Gia cùng dự án điện gió Phước Hữu công suất 50 MW có thể bổ sung 130 MW vào công suất của HDG trong giai đoạn tới.

Đây không phải bước đi riêng lẻ. Trong khoảng hai thập kỷ, Hà Đô đã chuyển dịch từ xây lắp sang bất động sản, sau đó xây dựng thêm một trụ cột năng lượng nhằm tạo dòng tiền ổn định hơn cho tập đoàn.
HDG bắt đầu đầu tư thủy điện từ khoảng năm 2006 với Nhà máy thủy điện Za Hưng 30 MW, rồi mở rộng sang Nậm Pông, Nhạn Hạc, Đăk Mi 2, Sông Tranh 4, điện mặt trời Hồng Phong 4, Infra 1 và điện gió 7A. Gần đây, doanh nghiệp tiếp tục M&A thủy điện La Trọng.
Theo báo cáo thường niên 2025, HDG đang vận hành 8 nhà máy thủy điện, điện mặt trời và điện gió với tổng công suất 462 MW, đồng thời đặt mục tiêu nâng quy mô lên 1 GW vào năm 2030. Chiến lược mới tập trung M&A các dự án thủy điện vừa và nhỏ, đồng thời đẩy mạnh các dự án điện gió, trong đó Bình Gia và Phước Hữu là những dự án được chú ý.
Có thể hình dung chiến lược mới của HDG là dùng năng lượng làm trụ cột tạo nguồn thu, trong khi bất động sản được kỳ vọng trở thành động lực tăng trưởng khi các dự án được tháo gỡ pháp lý.
Điện là trụ cột mới, nhưng HDG còn bài toán phải thu và dở dang
Sự dịch chuyển sang năng lượng đang thể hiện rất rõ trên báo cáo tài chính. Sáu tháng đầu năm 2026, HDG đạt 1.175 tỷ đồng doanh thu thuần, gần như đi ngang so với cùng kỳ. Trong đó, sản xuất và kinh doanh điện mang về khoảng 888 tỷ đồng, chiếm hơn 75% tổng doanh thu, trong khi doanh thu từ bất động sản chỉ gần 43 tỷ đồng, từ kinh doanh khách sạn gần 84 tỷ đồng.
Đáng chú ý, lợi nhuận sau thuế sau soát xét đạt 386,2 tỷ đồng, tăng gần 65% so với cùng kỳ và cao hơn khoảng 178 tỷ đồng, tương đương gần 86%, so với số liệu tự lập trước đó. Nguyên nhân chủ yếu đến từ việc điều chỉnh giảm giá vốn bất động sản sau khi xác định lại chi phí sử dụng đất và giá vốn lũy kế của hoạt động kinh doanh bất động sản.
Chi phí tài chính cũng giảm mạnh, trong khi giá vốn bất động sản được điều chỉnh giảm đáng kể, qua đó góp phần cải thiện kết quả kinh doanh. Tính đến cuối tháng 6, nợ phải trả còn khoảng 5.920 tỷ đồng, giảm so với mức 6.287 tỷ đồng hồi đầu năm; tổng vay ngắn và dài hạn khoảng 4.373 tỷ đồng.
Mảng điện đóng vai trò ngày càng lớn trong cơ cấu doanh thu, đồng thời tạo nguồn thu tương đối ổn định cho HDG. Đây là một trong những cơ sở giúp tập đoàn duy trì khả năng trả nợ và từng bước giảm dư nợ vay.
Năm 2025, năng lượng đóng góp khoảng 82% doanh thu của tập đoàn, với 2.274 tỷ đồng trên tổng doanh thu 2.786 tỷ đồng, tăng rất mạnh so với mức khoảng 16% năm 2020.
Tuy nhiên, bức tranh tài chính vẫn còn những điểm đáng chú ý, đặc biệt là các khoản phải thu khó đòi. Cuối tháng 6/2026, tổng giá trị các khoản phải thu thuộc nhóm nợ xấu của HDG lên khoảng 939 tỷ đồng, tăng hơn 293 tỷ đồng so với đầu năm.
Riêng khoản phải thu từ Công ty Mua bán điện thuộc EVN liên quan đến Hồng Phong 4 và SP Infra 1 lên khoảng 804 tỷ đồng.
Khoản phải thu lớn này cho thấy các vấn đề liên quan đến cơ chế giá điện và thủ tục pháp lý tại hai dự án vẫn chưa được xử lý dứt điểm, đồng thời đặt ra vấn đề về khả năng thu hồi các khoản phải thu.
Mảng bất động sản cũng có nhiều điểm đáng chú ý. Hàng tồn kho giảm gần 300 tỷ đồng, từ khoảng 779 tỷ đồng đầu năm xuống 480 tỷ đồng cuối tháng 6. Trong đó, giá trị bất động sản tồn kho giảm từ hơn 754 tỷ đồng xuống khoảng 465 tỷ đồng.
Chi phí sản xuất, kinh doanh dở dang dài hạn tăng lên hơn 367 tỷ đồng vào cuối tháng 6/2026, gấp khoảng 5 lần cùng kỳ năm trước. Trong đó, hơn 293 tỷ đồng phát sinh liên quan đến dự án Hà Đô Green Lane.
Khoản mục này cho thấy một phần vốn đang tiếp tục được phân bổ vào các dự án có chu kỳ triển khai dài và chưa chuyển hóa thành doanh thu, qua đó cần được theo dõi trong bối cảnh HDG muốn đồng thời mở rộng đầu tư năng lượng và khơi thông mảng bất động sản.
Cổ phiếu HDG chưa phản ánh tương ứng mức cải thiện của lợi nhuận. 6 tháng qua, thị giá HDG giảm khoảng 42%, xuống quanh 16.000 đồng/cp.
Trong khi đó, PYN Elite Fund vừa mua thêm 1 triệu cổ phiếu HDG, nâng tỷ lệ sở hữu lên 10,04%.
Doanh thu điện chiếm tỷ trọng ngày càng lớn trong cơ cấu doanh thu HDG, đồng thời mở rộng thêm công suất; nhưng chính mảng năng lượng cũng đang chứa khoản phải thu rất lớn tại hai dự án điện mặt trời. Vì vậy, câu chuyện của HDG không chỉ là “điện đang là trụ cột”, mà còn là chất lượng dòng tiền và khả năng xử lý các khoản phải thu đó.