
Theo VIS Rating, trong tháng 10, tổng giá trị trái phiếu doanh nghiệp phát hành mới đạt khoảng 31.000 tỷ đồng, giảm 59% so với tháng trước. Nhóm ngân hàng chiếm 83% tổng giá trị phát hành, còn bất động sản chiếm 6%. Trái phiếu phát hành riêng lẻ tiếp tục chiếm chủ đạo, với 94% tổng giá trị.
Lãi suất phát hành giữa hai nhóm có sự chênh lệch đáng kể. Lãi suất danh nghĩa bình quân của trái phiếu bất động sản trong tháng 10 lên tới 12,5%/năm, cao hơn mức 8,7%/năm của nhóm ngân hàng. Trong tháng, Công ty cổ phần Vinhomes phát hành 2.000 tỷ đồng trái phiếu kỳ hạn 3 năm, với lãi suất kỳ đầu 12,5%/năm. Ở nhóm ngân hàng, các đợt phát hành lớn thuộc BIDV, Techcombank và OCB.
Đến cuối tháng 10, dư nợ trái phiếu của nhóm bất động sản dân cư đạt khoảng 469.000 tỷ đồng, đứng thứ hai sau ngân hàng với 704.000 tỷ đồng. Trên thị trường thứ cấp, trái phiếu Vinhomes được giao dịch nhiều nhất với giá trị 29.685 tỷ đồng, tiếp đến là Vietjet với 11.216 tỷ đồng, Hưng Phát Invest Hà Nội với 10.458 tỷ đồng và Hưng Long với 10.086 tỷ đồng.
' %2F%3E%3C%2Fsvg%3E)
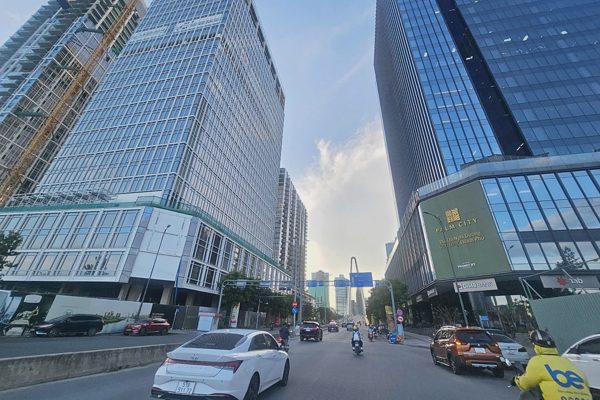
Chung cư, tòa nhà văn phòng tại TPHCM (Ảnh: Nam Phong).
Tỷ lệ thu hồi ước tính đối với trái phiếu chậm trả của nhóm bất động sản dân cư đạt 59,3%, cao hơn các nhóm năng lượng, du lịch - nghỉ dưỡng và xây dựng. Trong khi đó, áp lực trả nợ tăng lên khi khoảng 235.000 tỷ đồng trái phiếu sẽ đến hạn trong 12 tháng tới, cao hơn 66.000 tỷ đồng so với 1 năm trước.
Tỷ lệ chậm trả trong 12 tháng gần nhất giảm nhẹ còn 0,20%. Trong tháng 10, VIS Rating ghi nhận một trường hợp chậm trả gốc mới đối với trái phiếu của Công ty cổ phần Đầu tư và Phát triển Bất động sản Thế Kỷ, với giá trị gốc đang lưu hành tại thời điểm phát sinh chậm trả là 620 tỷ đồng.
Áp lực trả nợ sẽ tập trung rõ hơn trong quý IV. Theo S&I Rating, tổng giá trị trái phiếu doanh nghiệp đến hạn thanh toán trong quý ước khoảng 93.000 tỷ đồng, mức cao nhất trong năm. Bất động sản là nhóm chịu áp lực lớn nhất, với khoảng 46.900 tỷ đồng trái phiếu đến hạn, tương đương gần một nửa tổng giá trị đáo hạn toàn thị trường.
S&I Rating cho rằng hoạt động phát hành mới trong thời gian tới sẽ không chỉ đáp ứng nhu cầu vốn cho các dự án mới mà còn phục vụ việc cơ cấu lại các khoản nợ hiện hữu.
Nhu cầu vốn trung và dài hạn của nền kinh tế đang tăng lên để phục vụ các dự án bất động sản, khu đô thị, hạ tầng giao thông, năng lượng và công nghiệp. Trong bối cảnh đó, trái phiếu doanh nghiệp tiếp tục được kỳ vọng là một kênh huy động vốn quan trọng, bổ sung nguồn vốn trung và dài hạn cho nền kinh tế.
Tuy nhiên, khả năng huy động vốn có thể chịu ảnh hưởng khi lãi suất trong nước và quốc tế vẫn ở mức cao. Kỳ vọng lạm phát còn tiềm ẩn rủi ro, cùng với lợi suất trái phiếu chính phủ quốc tế neo cao, có thể khiến mặt bằng lãi suất duy trì ở mức cao ít nhất trong nửa đầu năm 2027.
Điều này sẽ làm tăng chi phí vốn của doanh nghiệp phát hành, đặc biệt với những doanh nghiệp có đòn bẩy tài chính cao hoặc nhu cầu huy động vốn lớn.