
Đồng tiền mạnh lên, xuất khẩu chịu sức ép
Nhân dân tệ đang bước vào một giai đoạn đáng chú ý. Ngày 21/9, đồng tiền Trung Quốc có lúc giao dịch quanh 6,695 CNY/USD ở thị trường trong nước, mức mạnh nhất trong hơn 3 năm rưỡi.
Cùng ngày, Ngân hàng Nhân dân Trung Quốc (PBOC) đặt tỷ giá tham chiếu ở 6,7487 CNY/USD, mạnh nhất kể từ tháng 2/2023. Diễn biến này được chú ý bởi trong gần một năm trước đó, PBOC thường sử dụng tỷ giá tham chiếu để hạn chế tốc độ tăng của nhân dân tệ.
Việc PBOC gần đây giảm mức độ "hãm" tỷ giá cho thấy Bắc Kinh có thể chấp nhận một đồng nhân dân tệ mạnh hơn, ít nhất trong ngắn hạn. Động thái xuất hiện trước chuyến thăm Mỹ ngày 23-25/9 của Chủ tịch Trung Quốc Tập Cận Bình, trong bối cảnh thương mại tiếp tục là vấn đề lớn trong quan hệ giữa hai nền kinh tế.
Tuy nhiên, câu hỏi quan trọng không phải Trung Quốc có để nhân dân tệ tăng giá hay không, mà là tăng với tốc độ nào.
' %2F%3E%3C%2Fsvg%3E)
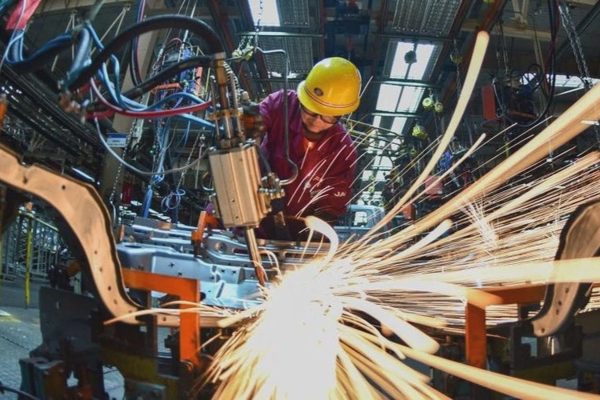
Nhân dân tệ đang ở vùng mạnh nhất hơn 3 năm, nhưng Trung Quốc vẫn thận trọng với tốc độ tăng giá (Ảnh: DT).
Một đồng tiền mạnh hơn có thể giúp Trung Quốc giảm bớt sức ép thương mại theo hai hướng. Hàng hóa xuất khẩu trở nên đắt hơn khi quy đổi sang USD hoặc euro, qua đó giảm một phần lợi thế về giá. Ngược lại, hàng nhập khẩu trở nên rẻ hơn đối với doanh nghiệp và người tiêu dùng Trung Quốc.
Nhưng chính cơ chế này cũng tạo ra rủi ro nếu nhân dân tệ tăng quá nhanh.
Với doanh nghiệp xuất khẩu thu tiền bằng USD nhưng thanh toán phần lớn chi phí bằng nhân dân tệ, CNY mạnh lên đồng nghĩa cùng một lượng doanh thu ngoại tệ sẽ đổi được ít nội tệ hơn. Doanh nghiệp khi đó phải tăng giá bán, chấp nhận lợi nhuận thấp hơn hoặc cắt giảm chi phí.
Sức ép đặc biệt lớn đối với những ngành cạnh tranh mạnh bằng giá, sử dụng nhiều lao động và có biên lợi nhuận thấp.
Tuy nhiên, bức tranh lợi nhuận của công nghiệp Trung Quốc không hoàn toàn yếu. Theo Cục Thống kê Quốc gia Trung Quốc, trong 7 tháng đầu năm, lợi nhuận của các doanh nghiệp công nghiệp quy mô lớn tăng 17,6% so với cùng kỳ; riêng ngành chế tạo tăng 18,8%. Biên lợi nhuận trên doanh thu đạt 5,66%, tăng 0,54 điểm phần trăm.
Điều đáng chú ý là mức độ phân hóa giữa các ngành rất lớn. Lợi nhuận ngành máy tính, truyền thông và thiết bị điện tử tăng hơn gấp đôi, luyện kim màu tăng 91,8%. Ngược lại, lợi nhuận sản xuất ô tô giảm 20,4%, thiết bị điện giảm 7,6% và sản phẩm khoáng phi kim giảm 48,2%.
Vì vậy, một đồng nhân dân tệ tăng giá 5% không tạo ra tác động giống nhau đối với mọi doanh nghiệp. Những nhà sản xuất công nghệ có khả năng định giá tốt có thể hấp thụ biến động dễ hơn các doanh nghiệp hàng tiêu dùng, ô tô hay những ngành đang cạnh tranh quyết liệt bằng giá.
Đó là lý do việc để nhân dân tệ mạnh dần, thay vì tăng đột ngột, có thể được xem là bài toán điều tiết tốc độ: giảm bớt sức ép đối ngoại nhưng tránh tạo cú sốc cho khu vực xuất khẩu.
Áp lực này càng đáng chú ý khi thương mại Trung Quốc tiếp tục tăng mạnh. Trong tháng 8, xuất khẩu hàng hóa của Trung Quốc tính bằng USD tăng 25% so với cùng kỳ, nhập khẩu tăng 28,2%. Thặng dư thương mại đạt 119,1 tỷ USD. Tính chung 8 tháng, thặng dư lên khoảng 805,5 tỷ USD.
Quỹ Tiền tệ Quốc tế (IMF) trong External Sector Report 2026 cũng nhận định mất cân đối tài khoản vãng lai toàn cầu tiếp tục mở rộng trong năm 2025, trong đó Trung Quốc là một trong những tác nhân chính. IMF cho rằng các vị thế đối ngoại lớn và kéo dài chủ yếu phản ánh những mất cân đối kinh tế trong nước, vì vậy điều chỉnh tỷ giá chỉ là một phần của quá trình tái cân bằng.
Nút thắt nằm ở cầu nội địa, không chỉ ở tỷ giá
Ngay cả khi nhân dân tệ tiếp tục tăng giá, thặng dư thương mại của Trung Quốc chưa chắc giảm mạnh.
Nguyên nhân là cán cân thương mại không chỉ phụ thuộc vào tỷ giá mà còn phản ánh quan hệ giữa khả năng sản xuất và khả năng hấp thụ hàng hóa của thị trường trong nước.
Các số liệu mới nhất cho thấy khoảng cách này vẫn đáng kể. Trong tháng 8, sản lượng công nghiệp của Trung Quốc tăng 5,2% so với cùng kỳ. Ngành chế tạo tăng 6,1%, sản xuất thiết bị tăng 12,1% và sản xuất công nghệ cao tăng 16,7%.
Trong khi đó, tổng mức bán lẻ hàng hóa và dịch vụ tiêu dùng tháng 8 chỉ tăng 0,4% so với cùng kỳ. Tính chung 8 tháng, mức tăng là 1,1%.
Một bên là năng lực sản xuất tiếp tục mở rộng khá nhanh, bên kia là tiêu dùng tăng chậm. Khi thị trường trong nước không hấp thụ hết tốc độ gia tăng sản lượng, doanh nghiệp có động lực tìm khách hàng ở nước ngoài.
Xuất khẩu vì vậy không đơn thuần là kết quả của một đồng tiền rẻ mà còn đóng vai trò đầu ra cho năng lực sản xuất dư thừa so với sức cầu trong nước.
' %2F%3E%3C%2Fsvg%3E)
Cầu nội địa phục hồi chậm khiến Trung Quốc vẫn phụ thuộc đáng kể vào xuất khẩu (Ảnh: DT).
IMF cũng nhìn nhận đây là một trong những điểm yếu của mô hình tăng trưởng Trung Quốc. Trong báo cáo tham vấn công bố tháng 2, tổ chức này cho rằng quá trình điều chỉnh kéo dài của thị trường bất động sản, áp lực nợ và tài chính chính quyền địa phương đã làm cầu nội địa tư nhân suy yếu. Xuất khẩu mạnh giúp bù đắp một phần thiếu hụt này nhưng đồng thời làm gia tăng mất cân đối đối ngoại.
Bài toán có thể hình dung theo chuỗi: cầu nội địa yếu → doanh nghiệp phụ thuộc nhiều hơn vào thị trường nước ngoài → xuất khẩu tăng → thặng dư thương mại lớn → sức ép điều chỉnh tỷ giá gia tăng.
Nếu chỉ tác động vào mắt xích cuối cùng là tỷ giá, trong khi các mắt xích phía trước không thay đổi, hiệu quả tái cân bằng sẽ hạn chế.
Một nhân dân tệ mạnh hơn có thể khiến hàng nhập khẩu rẻ hơn, nhưng người tiêu dùng chỉ mua thêm nếu họ sẵn sàng chi tiền. Nếu hộ gia đình vẫn thận trọng trước triển vọng việc làm, bất động sản hoặc thu nhập tương lai, giá hàng nhập khẩu giảm chưa chắc tạo ra mức tăng tiêu dùng đủ lớn để thay đổi cán cân thương mại.
Đó cũng là lý do IMF cho rằng Trung Quốc cần chuyển dần sang mô hình tăng trưởng dựa nhiều hơn vào tiêu dùng. Các giải pháp được tổ chức này đề cập gồm tăng hỗ trợ cho hộ gia đình, củng cố hệ thống an sinh xã hội và xử lý các vấn đề của thị trường bất động sản để cải thiện niềm tin và thúc đẩy chi tiêu.
Dữ liệu giá cả gần đây cho thấy kinh tế Trung Quốc cũng không còn đơn giản nằm trong trạng thái giá giảm trên diện rộng. Tháng 8, chỉ số giá tiêu dùng (CPI) tăng 0,8% so với cùng kỳ, CPI lõi tăng 1%; chỉ số giá sản xuất (PPI) tăng 3,8%. Tuy nhiên, tăng trưởng bán lẻ thấp cho thấy sức cầu của hộ gia đình vẫn là điểm yếu.
Điều này tạo ra thế khó cho chính sách tỷ giá. Nếu để nhân dân tệ quá yếu, hàng xuất khẩu Trung Quốc tiếp tục được hỗ trợ về giá nhưng sức ép thương mại có thể gia tăng, đồng thời nền kinh tế càng khó giảm phụ thuộc vào thị trường bên ngoài.
Ngược lại, nếu để nhân dân tệ tăng quá nhanh, một bộ phận doanh nghiệp xuất khẩu có thể chịu sức ép lên lợi nhuận, sản xuất và việc làm trong lúc tiêu dùng trong nước chưa đủ mạnh để trở thành động lực thay thế.
Vì vậy, cách tiếp cận có khả năng phù hợp hơn với Bắc Kinh là để đồng tiền mạnh lên nhưng trong tầm kiểm soát, thay vì theo đuổi một đợt tăng giá mạnh trong thời gian ngắn.
Diễn biến của nhân dân tệ do đó không nên chỉ được nhìn qua một ngưỡng như 6,6 hay 6,5 CNY/USD. Ba nhóm chỉ báo quan trọng hơn là sức mua trong nước, xu hướng xuất khẩu và thặng dư thương mại, cùng cách PBOC điều chỉnh tỷ giá tham chiếu hàng ngày.
Và phía sau cuộc tranh luận về tỷ giá là câu hỏi lớn hơn: Trung Quốc có thể chuyển từ mô hình dựa nhiều vào sản xuất, đầu tư và xuất khẩu sang nền kinh tế được dẫn dắt nhiều hơn bởi tiêu dùng trong nước hay không.