
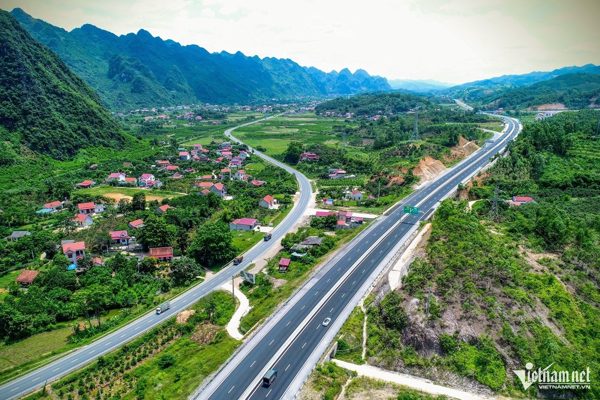
Bộ Xây dựng đưa vào danh mục xúc tiến đầu tư giai đoạn 2026-2030 tổng cộng 29 dự án cao tốc theo phương thức đối tác công tư (PPP), với tổng vốn sơ bộ gần 923.000 tỷ đồng.
Các dự án trải rộng trên nhiều vùng, từ mở rộng cao tốc Bắc - Nam phía Đông, phát triển Vành đai 5 - Vùng Thủ đô Hà Nội đến các tuyến kết nối Tây Nguyên và Đồng bằng sông Cửu Long.
Với quy mô vốn lớn, thách thức không chỉ là tìm nhà đầu tư mà còn phải xây dựng cơ chế tài chính đủ hấp dẫn để thu hút dòng vốn dài hạn. Đặc thù của dự án cao tốc là cần lượng vốn lớn ngay từ giai đoạn xây dựng, trong khi doanh thu chỉ phát sinh khi công trình đưa vào khai thác. Nhà đầu tư phải chờ nhiều năm để thu hồi vốn và đối mặt với biến động lưu lượng xe, chính sách thu phí.
Ngân hàng khó gánh vốn dài hạn
Ông Nguyễn Việt Long, Phó tổng giám đốc Công ty tư vấn quốc tế Ernst & Young (EY), cho rằng khả năng huy động vốn cho các dự án cao tốc phụ thuộc vào chất lượng chuẩn bị dự án, môi trường pháp lý và cách phân bổ rủi ro giữa Nhà nước với nhà đầu tư.
Hiện vốn chủ sở hữu và tín dụng ngân hàng vẫn là hai nguồn tài trợ chủ yếu. Tuy nhiên, khoảng 75-80% tiền gửi trong hệ thống ngân hàng là ngắn hạn, trong khi các dự án cao tốc có thể cần hàng chục năm để hoàn vốn.
Theo ông Long, cần dạng hóa nguồn vốn như mở rộng các kênh huy động từ trái phiếu doanh nghiệp dự án, tín dụng thương mại của nhà thầu EPC, doanh nghiệp bảo hiểm, quỹ hưu trí, quỹ đầu tư hạ tầng và các định chế tài chính phát triển.

Trong đó, trái phiếu có thể được sử dụng để tái cấp vốn khi công trình hoàn thành, rủi ro thi công giảm và dòng tiền khai thác được kiểm chứng. Doanh nghiệp có thể phát hành trái phiếu thay thế một phần khoản vay ngân hàng, qua đó giải phóng nguồn tín dụng cho các dự án mới.
Tuy nhiên, khả năng phát hành không đồng nghĩa chắc chắn huy động được vốn. Nhà đầu tư vẫn phải đánh giá dòng tiền, năng lực tài chính và cơ chế bảo vệ chủ nợ. Vì vậy, thị trường cần phát triển các dịch vụ xếp hạng tín nhiệm, tư vấn, bảo lãnh phát hành, kiểm toán và giám sát độc lập.
Một giải pháp bổ trợ là nhà thầu EPC cho trả chậm một phần chi phí xây dựng sau nghiệm thu. Cách làm này giúp giảm áp lực vốn ban đầu nhưng không thể thay thế vốn chủ sở hữu và nguồn tài trợ dài hạn.
Rủi ro doanh thu thấp hơn dự báo
Bên cạnh áp lực huy động vốn, rủi ro doanh thu là yếu tố có thể ảnh hưởng trực tiếp đến khả năng hoàn vốn của các dự án PPP.
Ông Trần Hoài Nam, Phó giám đốc Khối Khách hàng doanh nghiệp VietinBank, cho biết ngân hàng không chỉ cho vay mà còn tham gia thu xếp vốn, chia sẻ rủi ro, quản lý dòng tiền và giám sát dự án.
Tính đến ngày 31/8/2026, VietinBank cho vay tại 26 dự án PPP với tổng dư nợ 36.215 tỷ đồng, chiếm 1,72% tổng dư nợ ngân hàng.
Chỉ riêng cao tốc TPHCM - Trung Lương - Mỹ Thuận, VietinBank cùng 5 ngân hàng khác tham gia cho vay tổng cộng 27.092 tỷ đồng, trong đó phần tín dụng ngân hàng này cam kết là 5.400 tỷ đồng.
Từ thực tế tài trợ các dự án, ông Nam cho biết nhiều công trình PPP gặp khó khăn trả nợ do điều kiện khai thác khác với phương án tài chính ban đầu. Đáng chú ý, doanh thu thu phí có thể thấp hơn dự báo khi xuất hiện đường song hành, đường tránh hoặc thay đổi quy hoạch, tổ chức phân luồng khiến lưu lượng xe dịch chuyển khỏi tuyến BOT.
Ngoài ra, việc chậm điều chỉnh phí theo lộ trình hợp đồng hoặc giải ngân chậm các khoản hỗ trợ ngân sách đã được phê duyệt cũng gây áp lực lên dòng tiền doanh nghiệp.
Theo ông Nam, Nhà nước cần bảo đảm tính nhất quán trong quy hoạch, đánh giá tác động của các quyết định tổ chức giao thông đến dự án PPP hiện hữu; đồng thời đẩy nhanh kiểm toán, xác định mức giảm doanh thu và thực hiện cơ chế chia sẻ rủi ro theo quy định.
Về phía doanh nghiệp, nhà đầu tư phải góp đủ vốn chủ sở hữu, nâng cao năng lực tài chính và quản trị rủi ro. Phương án đầu tư cần dựa trên dự báo doanh thu thực tế thay vì phụ thuộc quá nhiều vào kỳ vọng tăng trưởng lưu lượng xe.
Với gần 923.000 tỷ đồng vốn dự kiến cho 29 dự án cao tốc, khả năng thu hút tư nhân sẽ phụ thuộc lớn vào cơ chế phân bổ rủi ro. Nhà đầu tư cần bảo đảm khả năng thu hồi vốn, ngân hàng cần kiểm soát rủi ro tín dụng, trong khi Nhà nước phải duy trì sự ổn định về quy hoạch và chính sách. Đây là điều kiện quan trọng để biến danh mục dự án quy mô lớn thành những công trình có thể triển khai thực tế.