Nguyễn Văn Thanh và 5 shipper khác bị cáo buộc lợi dụng sơ hở trong quản lý, chiếm đoạt gần 200 triệu đồng tiền hàng của công ty.
Ngày 15/9, Thanh, Nguyễn Anh Thân, Đoàn Trung Đăng, Lê Nhựt Băng, Nguyễn Trường Khải và Đoàn Văn Luân (24-32 tuổi) bị Công an tỉnh An Giang đề nghị truy tố tội Tham ô tài sản, theo Điều 353 Bộ luật Hình sự.
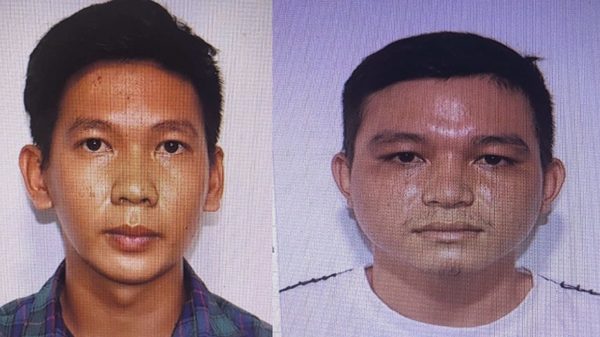
Nguyễn Anh Thân, Nguyễn Trường Khải, Nguyễn Văn Thanh (từ trái sang) tại cơ quan điều tra. Ảnh: Dương Đông
Theo kết quả điều tra, cả 6 bị can đều là nhân viên giao hàng của Công ty cổ phần Dịch vụ Giao hàng nhanh, chi nhánh xã An Biên, tỉnh An Giang. Công việc của nhóm Thanh là tiếp nhận hàng hóa tại kho, giao hàng cho khách, thu tiền và nộp lại cho công ty.
Lợi dụng sơ hở trong công tác quản lý, kiểm soát hàng hóa, các bị can không xác nhận giao hàng thành công trên hệ thống đối với những đơn hàng đã thu tiền, nhằm chiếm đoạt số tiền gần 200 triệu đồng.
Đoàn Trung Đăng, Đoàn Văn Luân, Lê Nhựt Băng (từ trái sang) tại cơ quan điều tra. Ảnh: Dương Đông
Ngọc Tài - Dương Đông
Ngày 15/9, Công an tỉnh An Giang đề nghị truy tố Nguyễn Văn Thanh, Nguyễn Anh Thân, Đoàn Trung Đăng, Lê Nhựt Băng, Nguyễn Trường Khải và Đoàn Văn Luân về tội Tham ô tài sản theo Điều 353 Bộ luật Hình sự. Sáu bị can, từ 24 đến 32 tuổi, đều là nhân viên giao hàng của Công ty cổ phần Dịch vụ Giao hàng nhanh, chi nhánh xã An Biên, tỉnh An Giang.
Theo kết quả điều tra, nhóm này được giao tiếp nhận hàng tại kho, chuyển hàng cho khách, thu tiền rồi nộp lại cho công ty. Tuy nhiên, sau khi giao một số đơn hàng và nhận tiền, các bị can bị cáo buộc không xác nhận trạng thái giao hàng thành công trên hệ thống, qua đó chiếm đoạt tổng số tiền gần 200 triệu đồng.
Phương thức bị cáo buộc cho thấy điểm yếu trong việc đối chiếu giữa trạng thái điện tử của đơn hàng, hàng hóa thực tế và dòng tiền thu hộ. Khi một nhân viên đồng thời nắm giữ hàng, trực tiếp thu tiền và có khả năng tác động đến dữ liệu hoàn tất giao dịch, khoảng trống kiểm soát có thể khiến doanh nghiệp không phát hiện kịp thời những khoản tiền chưa được nộp.
Vụ án cũng đặt ra yêu cầu tăng cường kiểm tra chéo trong hoạt động giao nhận, nhất là đối với các đơn hàng thanh toán khi nhận hàng. Việc đối soát thường xuyên giữa dữ liệu trên hệ thống, xác nhận của khách và số tiền nhân viên bàn giao là biện pháp cần thiết để hạn chế nguy cơ thất thoát, đồng thời bảo đảm trách nhiệm của từng khâu được ghi nhận rõ ràng.