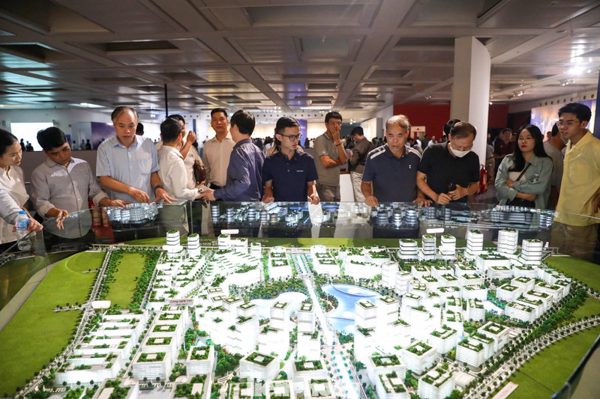
Cơ hội đón dòng vốn quốc tế lớn cho bất động sản Việt Nam
Nguồn ảnh: Tiền Phong
Khi chi phí vốn tăng, khả năng tiếp cận tín dụng còn khó khăn, việc đa dạng hóa nguồn vốn trở thành yêu cầu cấp thiết với doanh nghiệp bất động sản. Bên cạnh tín dụng ngân hàng, trái phiếu, quỹ đầu tư và dòng tiền từ bán hàng, việc thị trường chứng khoán Việt Nam được nâng hạng cũng mở thêm kỳ vọng ...
Doanh nghiệp tìm thêm nguồn lực
Khi mặt bằng lãi vay tăng, người mua có xu hướng thận trọng hơn với dòng tiền, doanh nghiệp phải đối mặt với áp lực chi phí lớn hơn trong quá trình triển khai dự án. Trao đổi với PV Tiền Phong, ông Lê Đình Chung - Tổng Giám đốc CTCP Tư vấn và Phát triển Bất động sản SGO Homes - cho rằng, ngoài phát triển quỹ đất và hoàn thiện pháp lý, vốn là yếu tố then chốt trong quá trình triển khai dự án.
Doanh nghiệp địa ốc áp lực về vốn khi lãi suất neo cao (ảnh: Như Ý).
Tổng Giám đốc SGO Homes cho rằng doanh nghiệp cần đa dạng hóa nguồn vốn thay vì phụ thuộc vào một kênh duy nhất.
Kênh đầu tiên là trái phiếu doanh nghiệp. Tuy nhiên, theo ông Chung, ở thời điểm hiện tại, kênh huy động này chủ yếu phù hợp với những chủ đầu tư lớn, có uy tín và năng lực tài chính. Những vấn đề phát sinh trong thời gian qua, khi một số dự án không trả được nợ đúng hạn, đã tác động đến niềm tin của nhà đầu tư và khiến yêu cầu đối với doanh nghiệp phát hành trở nên chặt chẽ hơn.
Kênh thứ hai là các quỹ đầu tư, bao gồm quỹ đầu tư trong nước và nước ngoài. Đây có thể là nguồn lực bổ sung cho những doanh nghiệp có dự án khả thi, minh bạch về pháp lý, tài chính và có phương án phát triển rõ ràng.
Kênh thứ ba đến từ chính hoạt động bán hàng. Doanh nghiệp cần xây dựng sản phẩm phù hợp, đưa ra chính sách bán hàng sát với thực tế thị trường để thu hút dòng tiền.
“Thay vì chỉ tập trung huy động vốn, doanh nghiệp hãy tái cấu trúc lại tài chính, giảm thiểu chi phí vận hành, tối ưu hóa nguồn nhân lực. Đặc biệt, doanh nghiệp có thể nghiên cứu cơ cấu lại danh mục dự án, bán bớt dự án được đánh giá không hiệu quả ở thời điểm hiện tại cho nhà đầu tư khác, qua đó thu hút dòng vốn phục vụ hoạt động kinh doanh”, ông Chung nói.
Thị trường vốn mở thêm lựa chọn
Một yếu tố đáng chú ý đối với triển vọng huy động vốn của doanh nghiệp bất động sản là việc Việt Nam chính thức được FTSE Russell tái phân loại từ thị trường cận biên lên thị trường mới nổi thứ cấp từ ngày 21/9. Việc đưa cổ phiếu Việt Nam vào FTSE Global Equity Index Series và các chỉ số liên quan được thực hiện theo từng giai đoạn đến năm 2027.
Tuy nhiên, việc nâng hạng không đồng nghĩa dòng tiền trên thị trường chứng khoán sẽ tự động chảy trực tiếp vào bất động sản. Thanh khoản của cổ phiếu và thanh khoản của một tài sản bất động sản là hai vấn đề khác nhau. Khả năng chuyển nhượng và thu hồi vốn đối với tài sản vẫn phụ thuộc vào chất lượng dự án, đặc điểm tài sản, nhu cầu thị trường và điều kiện giao dịch.
Theo Savills Global Capital Markets, tổng giá trị đầu tư bất động sản tại khu vực châu Á - Thái Bình Dương đạt khoảng 46 tỷ USD trong quý II năm nay, tăng 18% so với cùng kỳ năm 2025. Tuy nhiên, tốc độ phục hồi giữa các thị trường không đồng đều.
Savills ghi nhận dòng vốn xuyên biên giới tiếp tục là một động lực quan trọng, cùng với các giao dịch mua lại phần vốn của đối tác, bán cổ phần thiểu số và tái vốn hóa. Điều này cho thấy dòng vốn quốc tế đang có xu hướng quay trở lại thị trường bất động sản khu vực, nhưng không có nghĩa Việt Nam đương nhiên thu hút được dòng tiền.
Các nhà đầu tư sẽ lựa chọn dự án dựa trên chất lượng tài sản, triển vọng tăng trưởng, cấu trúc đầu tư và phương án thoái vốn.
Ông Matthew Powell - Giám đốc Savills Hà Nội - cho rằng, khi đánh giá một cơ hội đầu tư, các nhà đầu tư không chỉ xem xét tiềm năng tăng trưởng mà còn cân nhắc cách thức triển khai và thoái vốn. Một thị trường vốn phát triển hơn có thể mở thêm lựa chọn đối với các khoản đầu tư thông qua doanh nghiệp bất động sản. Tuy nhiên, với đầu tư trực tiếp vào tài sản, tính thanh khoản vẫn gắn với chất lượng của chính tài sản và nhu cầu thị trường.
Trong dài hạn, việc nâng hạng thị trường chứng khoán có thể mở rộng khả năng kết nối Việt Nam với nguồn vốn quốc tế. Với bất động sản, cơ hội không chỉ nằm ở việc huy động thêm vốn, mà còn ở khả năng hình thành những cấu trúc đầu tư linh hoạt hơn.
Trong bối cảnh lãi vay tăng, người mua bất động sản có xu hướng thận trọng hơn, còn doanh nghiệp phải gánh chi phí lớn trong suốt quá trình triển khai dự án. Áp lực này khiến bài toán vốn trở thành mối quan tâm hàng đầu, bên cạnh việc phát triển quỹ đất và hoàn thiện thủ tục pháp lý. Trao đổi với Tiền Phong, ông Lê Đình Chung, Tổng Giám đốc CTCP Tư vấn và Phát triển Bất động sản SGO Homes, nhấn mạnh vốn giữ vai trò then chốt.
Theo ông Chung, doanh nghiệp địa ốc cần đa dạng hóa nguồn lực, thay vì đặt toàn bộ hoạt động vào một kênh huy động duy nhất. Trái phiếu doanh nghiệp vẫn là một lựa chọn, nhưng hiện phù hợp hơn với các chủ đầu tư lớn, có uy tín cùng năng lực tài chính vững vàng. Những trường hợp dự án không trả được nợ đúng hạn thời gian qua đã ảnh hưởng niềm tin nhà đầu tư, đồng thời khiến yêu cầu với doanh nghiệp phát hành chặt chẽ hơn.
Nguồn vốn thứ hai được nhắc đến là các quỹ đầu tư trong nước và nước ngoài, vốn có thể bổ sung đáng kể cho dự án phù hợp. Tuy nhiên, để tiếp cận dòng tiền này, doanh nghiệp cần chứng minh dự án khả thi, pháp lý minh bạch, tài chính rõ ràng và kế hoạch phát triển cụ thể. Đây cũng là nhóm tiêu chí giúp nhà đầu tư giảm rủi ro, thay vì chỉ nhìn vào quy mô quỹ đất hoặc kỳ vọng tăng giá.
Bên cạnh huy động bên ngoài, hoạt động bán hàng vẫn có thể tạo dòng tiền trực tiếp cho doanh nghiệp nếu sản phẩm đáp ứng đúng nhu cầu thị trường. Doanh nghiệp cần xây dựng chính sách bán hàng sát thực tế, cân bằng khả năng chi trả của khách hàng với yêu cầu tài chính dự án. Cách tiếp cận này đòi hỏi doanh nghiệp hiểu rõ sức mua, tiến độ thanh toán và tâm lý thận trọng đang phổ biến trên thị trường hiện nay.
Ông Chung cho rằng doanh nghiệp không nên chỉ tập trung tìm thêm vốn, mà cần đồng thời tái cấu trúc tài chính và cắt giảm những chi phí vận hành chưa cần thiết. Việc tối ưu hóa nguồn nhân lực, nâng hiệu quả quản trị và rà soát danh mục dự án có thể giúp giảm áp lực dòng tiền. Trong một số trường hợp, bán bớt dự án chưa hiệu quả cho nhà đầu tư khác cũng là phương án thu hút nguồn lực phục vụ hoạt động kinh doanh.
Triển vọng huy động vốn còn được chú ý sau khi Việt Nam chính thức được FTSE Russell tái phân loại từ thị trường cận biên lên thị trường mới nổi thứ cấp từ ngày 21/9. Việc đưa cổ phiếu Việt Nam vào FTSE Global Equity Index Series cùng các chỉ số liên quan sẽ được thực hiện theo từng giai đoạn đến năm 2027. Dù vậy, nâng hạng thị trường chứng khoán không đồng nghĩa dòng tiền lập tức chảy trực tiếp vào các dự án bất động sản.
Thanh khoản cổ phiếu và khả năng chuyển nhượng một tài sản bất động sản là hai vấn đề khác nhau, với những điều kiện đánh giá riêng biệt. Savills Global Capital Markets cho biết tổng giá trị đầu tư bất động sản tại châu Á - Thái Bình Dương đạt khoảng 46 tỷ USD trong quý II năm nay, tăng 18% so với cùng kỳ năm 2025. Dòng vốn xuyên biên giới, giao dịch mua lại phần vốn đối tác, bán cổ phần thiểu số và tái vốn hóa tiếp tục là những động lực đáng chú ý.
Sự trở lại của dòng vốn quốc tế mở ra cơ hội, nhưng Việt Nam không mặc nhiên trở thành điểm đến được lựa chọn nếu thiếu dự án chất lượng và cấu trúc đầu tư phù hợp. Các nhà đầu tư sẽ xem xét triển vọng tăng trưởng, phương án triển khai, khả năng thoái vốn, đặc điểm tài sản và nhu cầu thực tế của thị trường. Ông Matthew Powell, Giám đốc Savills Hà Nội, nhận định thị trường vốn phát triển hơn có thể mở thêm lựa chọn, song cơ hội bền vững vẫn phụ thuộc chất lượng tài sản và khả năng kết nối nguồn vốn quốc tế.