
Bộ Tài chính mới đây đã trình Chính phủ dự án Luật sửa đổi, bổ sung một số điều của Luật Thuế thu nhập doanh nghiệp, Luật Thuế sử dụng đất phi nông nghiệp và Luật Thuế thu nhập cá nhân (dự án Luật).
Đáng chú ý, dự án Luật đề xuất bổ sung mức thuế suất đối với đất bỏ hoang, không đưa vào sử dụng hoặc chậm đưa vào sử dụng. Theo đó, các loại đất này sẽ chịu thuế suất 0,2%, đồng thời không áp dụng hạn mức. Nếu so với mức thấp nhất 0,03% đang áp dụng hiện nay với nhiều loại đất như đất phi nông nghiệp sử dụng vào mục đích kinh doanh, mức thuế dự kiến 0,2% với đất bỏ hoang sẽ cao gần 7 lần.
Đề xuất này khiến không ít người dân băn khoăn về tiêu chí xác định đất bỏ hoang. Anh Lê Văn Trọng (ngụ TPHCM) cho biết đang có một lô đất trống hơn 2.000m2 tại phường Thới An và cho người khác trồng cỏ, nuôi bò. “Cần có tiêu chí rõ ràng để xác định thế nào là đất bỏ hoang, tránh ảnh hưởng quyền lợi của người dân”, anh nói.
Một số doanh nghiệp bất động sản lý giải việc đất dự án chậm đưa vào khai thác, triển khai hoặc sử dụng có thể xuất phát từ những nguyên nhân khách quan như vướng thủ tục pháp lý. Nếu dự án bị đình trệ do thủ tục chưa được tháo gỡ, việc áp thuế sẽ làm tăng áp lực tài chính cho doanh nghiệp dù nguyên nhân không xuất phát từ họ.
' %2F%3E%3C%2Fsvg%3E)
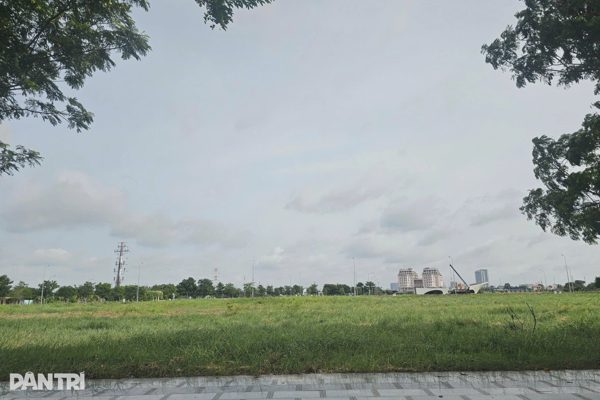
Đất dự án đang bỏ trống tại TPHCM (Ảnh: Lê Tỉnh).
Trao đổi với phóng viên Dân trí, ông Nguyễn Duy Thành, Tổng giám đốc Công ty cổ phần Quản lý Nhà Toàn Cầu (Global Home), Phó Chủ tịch Hiệp hội Quản lý Vận hành Nhà Chung cư TPHCM (HCMO), cho rằng việc nâng thuế suất từ 0,03% lên 0,2% là tín hiệu mạnh mẽ cho thấy cơ quan quản lý muốn tăng cường kỷ luật trong sử dụng đất đai.
Trong ngắn hạn và trung hạn, khi chi phí nắm giữ đất tăng lên, nhiều doanh nghiệp hoặc nhà đầu tư có thể phải cân nhắc đẩy nhanh tiến độ dự án, đưa đất vào khai thác hoặc chuyển nhượng cho các đơn vị có nhu cầu thực sự. Điều này có thể góp phần gia tăng nguồn cung, hạn chế lãng phí tài nguyên đất và tạo động lực sử dụng đất hiệu quả hơn.
Tuy nhiên, dù giá bất động sản tăng trong nhiều năm qua, mức thuế 0,2% có thể vẫn chưa tạo áp lực đủ lớn đối với những nhà đầu tư có tiềm lực tài chính mạnh hoặc đang nắm giữ các quỹ đất chiến lược. Hiệu quả thực tế sẽ phụ thuộc nhiều vào công tác thực thi và việc xác định đúng đối tượng chịu thuế.
Một vấn đề quan trọng là phải phân định rõ hành vi cố tình giữ đất để chờ tăng giá với những trường hợp chậm triển khai do nguyên nhân khách quan như điều chỉnh quy hoạch, chậm giải phóng mặt bằng, vướng mắc pháp lý hoặc thủ tục hành chính kéo dài. Nếu thiếu tiêu chí minh bạch, doanh nghiệp gặp khó khăn khách quan có thể trở thành đối tượng chịu thuế, trong khi những trường hợp đầu cơ thực sự lại có khả năng tìm cách né tránh.
Do đó, cơ quan quản lý cần xây dựng tiêu chí cụ thể về thời gian chậm triển khai, tiến độ đầu tư, tình trạng sử dụng đất và nguyên nhân phát sinh. Đồng thời, cần có cơ sở dữ liệu đất đai đồng bộ để xác định tình trạng sử dụng đất dựa trên dữ liệu khách quan thay vì đánh giá cảm tính.
Ông Thành cho rằng cũng không nên chỉ nhìn chính sách này dưới góc độ tăng nguồn cung hay tác động đến giá đất trong vài năm tới, mà cần đánh giá trên cả chu kỳ phát triển dài hạn của nền kinh tế. Chính sách cần hài hòa giữa mục tiêu chống đầu cơ, chống lãng phí đất đai với việc phát triển quỹ đất bền vững. Không phải mọi trường hợp giữ đất lâu dài đều là đầu cơ. Trên thực tế, nhiều doanh nghiệp xây dựng chiến lược phát triển quỹ đất theo từng giai đoạn, lựa chọn thời điểm phù hợp để triển khai dự án nhằm bảo đảm hiệu quả đầu tư và cân đối cung cầu.
“Chính sách thuế cần đủ mạnh để xử lý những trường hợp cố tình bỏ hoang đất hoặc găm giữ đất vì mục đích đầu cơ, nhưng đồng thời cũng cần tạo không gian cho các chiến lược phát triển dài hạn, bảo đảm nguồn lực đất đai cho các thế hệ tương lai”, ông Nguyễn Duy Thành nói.
Theo một chuyên gia pháp lý bất động sản, thuế đất bỏ hoang sẽ làm tăng chi phí nắm giữ, qua đó có thể tạo áp lực bán ra với một bộ phận nhà đầu tư và tăng nguồn cung trên thị trường thứ cấp. Tuy nhiên, giá đất có giảm hay không còn phụ thuộc vào nhiều yếu tố như quy hoạch, hạ tầng và lãi suất, bởi chi phí thuế không quá lớn.
Hiệu quả chính sách cũng phụ thuộc vào việc xác định rõ thế nào là “đất bỏ hoang, chậm đưa vào sử dụng” và năng lực quản lý, giám sát. Về dài hạn, chuyên gia cho rằng nên áp dụng thuế lũy tiến theo thời gian, có thời gian “ân hạn” để chủ đất hoàn tất thủ tục. Nếu tiếp tục bỏ hoang, mức thuế tăng dần và với trường hợp vi phạm kéo dài có thể xem xét thu hồi đất, nhằm hạn chế đầu cơ, găm đất chờ tăng giá.
TS Phạm Viết Thuận, Viện trưởng Viện Kinh tế tài nguyên và môi trường TPHCM, cho rằng áp thuế cao với đất bỏ hoang là hợp lý về định hướng, nhằm hạn chế đầu cơ và chống lãng phí tài nguyên. Tuy nhiên, vấn đề quan trọng là phải xác định rõ thế nào là “đất bỏ hoang”.
Bởi việc xây dựng tiêu chí nhận diện không đơn giản, nhất là với đất nông nghiệp. Người dân có thể sử dụng đất để trồng cỏ, chăn nuôi hoặc khai thác tự nhiên, dù hiệu quả kinh tế không rõ ràng. Do đó, nếu chỉ căn cứ vào việc đất không tạo ra giá trị kinh tế để áp thuế sẽ dễ phát sinh tranh cãi.
TS Thuận cũng lưu ý cần phân biệt nguyên nhân đất chậm đưa vào sử dụng. Với những dự án gặp vướng mắc do cơ quan quản lý, như xác định giá đất hoặc nghĩa vụ tài chính kéo dài, việc áp thuế, chế tài với chủ đầu tư sẽ thiếu công bằng. “Tiêu chí xác định đất bỏ hoang cần được nghiên cứu kỹ, tránh áp dụng máy móc, bảo đảm công bằng và phù hợp thực tiễn”, ông nhấn mạnh.