
Nguồn cung mở rộng, hoạt động phát triển dự án tiếp tục duy trì
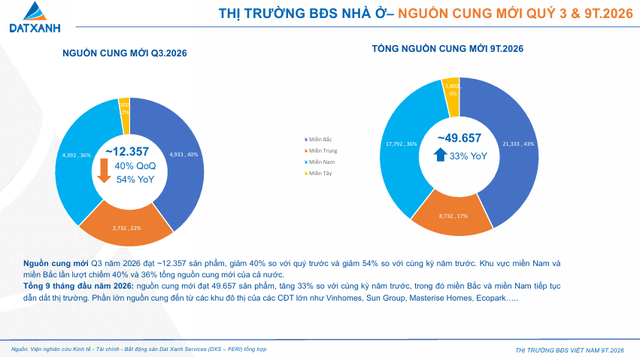
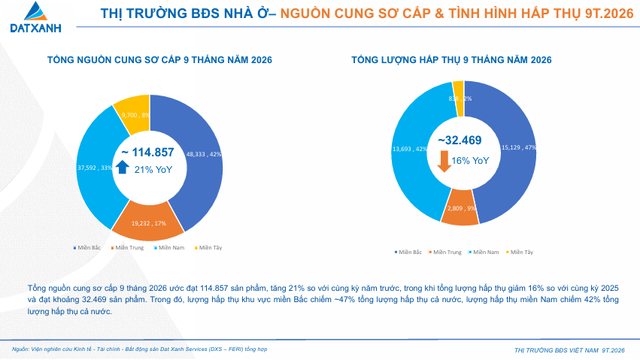
Theo báo cáo của Viện Nghiên cứu Kinh tế – Tài chính – Bất động sản Dat Xanh Services (DXS-FERI), tổng nguồn cung mới 9 tháng đầu năm đạt khoảng 49.657 sản phẩm, tăng 33% so với cùng kỳ, đồng thời nguồn cung lũy kế 9 tháng đầu năm 2026 ước đạt 114.857 sản phẩm, tăng 21% so với cùng kỳ năm 2025 thị trường BĐS nhà ở tuy nhiên, tính riêng trong quý 3/2026 ghi nhận khoảng 12.357 sản phẩm mới, giảm 40% so với quý trước và giảm 54% so với cùng kỳ năm 2025.
Nguồn cung mới tiếp tục có sự góp mặt của các chủ đầu tư lớn như Vinhomes, Masterise Homes, MIK Group... Tại TP.HCM và khu vực mở rộng, thị trường ghi nhận các dự án như Fenica, Gladia Heights, The Emerald River Park, Orchard Collection...
Bên cạnh nhà ở thương mại, chương trình phát triển nhà ở xã hội tiếp tục được đẩy mạnh. Trong hai tháng đầu quý 3/2026, cả nước hoàn thành thêm ít nhất 3.717 căn thuộc 12 dự án. Riêng tháng 9/2026, TP.HCM triển khai khởi công các dự án nhà ở xã hội với quy mô khoảng 9.977 căn, trong đó Khu đô thị nhà ở xã hội Bà Điểm có quy mô 6.000 căn, góp phần mở rộng nguồn cung phục vụ nhu cầu an cư.
Song song đó, hoạt động đầu tư công tiếp tục được chú trọng. Đến hết tháng 9/2026, cả nước giải ngân khoảng 643 nghìn tỷ đồng vốn đầu tư công, tăng khoảng 46% so với cùng kỳ năm trước. Việc thúc đẩy các dự án hạ tầng giao thông trọng điểm được kỳ vọng cải thiện khả năng kết nối liên vùng, mở rộng không gian phát triển đô thị và hỗ trợ thị trường bất động sản trong dài hạn.
Sức cầu phân hóa, giao dịch tập trung vào nhu cầu thực
Theo DXS-FERI, tổng lượng hấp thụ bất động sản sơ cấp quý 3/2026 ước đạt 6.368 sản phẩm, giảm 36% so với cùng kỳ năm 2025. Lũy kế 9 tháng đầu năm, lượng hấp thụ đạt khoảng 32.469 sản phẩm, giảm 16% so với cùng kỳ.
Mặc dù sức cầu chưa phục hồi đồng đều, những dự án đến từ chủ đầu tư uy tín, có vị trí thuận lợi và pháp lý hoàn chỉnh vẫn ghi nhận khả năng hấp thụ khả quan. Giao dịch chủ yếu tập trung tại các dự án mở bán mới, đáp ứng nhu cầu ở thực và đầu tư trung – dài hạn, trong khi hoạt động đầu cơ ngắn hạn tiếp tục hạn chế.
Trước diễn biến này, các doanh nghiệp môi giới cũng điều chỉnh chiến lược theo hướng tập trung nguồn lực vào những sản phẩm có khả năng giao dịch tốt.
Khảo sát với doanh nghiệp môi giới của DXS-FERI với 230 người (đại diện cho các doanh nghiệp môi giới) trong quý 3/2026 cho thấy tính thanh khoản là tiêu chí được ưu tiên hàng đầu khi lựa chọn dự án phân phối, với 76% lựa chọn. Tiếp theo là chủ đầu tư lớn với 67% và cam kết phí thưởng nhanh với 59%.
Kết quả này phản ánh xu hướng doanh nghiệp môi giới chú trọng khả năng hấp thụ sản phẩm, tối ưu nguồn lực bán hàng và dòng tiền vận hành.
Giá bán điều chỉnh, chủ đầu tư linh hoạt chính sách kinh doanh
Trong quý 3/2026, giá bán sơ cấp ghi nhận xu hướng giảm ở hầu hết các loại hình sản phẩm và vùng thị trường, với mức điều chỉnh phổ biến từ 5%–20% so với quý trước.
Trước sự thay đổi của thị trường, nhiều chủ đầu tư chủ động điều chỉnh giá bán, tăng chiết khấu và triển khai các giải pháp tài chính linh hoạt. Các chính sách phổ biến gồm giảm tỷ lệ thanh toán ban đầu, kéo dài tiến độ thanh toán, hỗ trợ lãi suất và ân hạn nợ gốc trong thời gian 2–5 năm.
Một số dự án còn áp dụng phương án thanh toán khoảng 6–8 triệu đồng/tháng hoặc 1% giá trị sản phẩm mỗi tháng, giúp khách hàng giảm áp lực vốn ban đầu. Xu hướng này cho thấy các chính sách thanh toán và giải pháp tài chính đang đóng vai trò quan trọng trong việc cải thiện thanh khoản.
Niềm tin thị trường gắn liền với khả năng tài chính và giá trị thực
Trong 9 tháng đầu năm 2026, lãi suất vay mua bất động sản duy trì ở mức cao, với lãi suất thả nổi phổ biến khoảng 13%–15%/năm. Cùng với hạn mức tín dụng còn hạn chế, chi phí vay vốn tiếp tục ảnh hưởng đến quyết định mua bất động sản.
Tâm lý quan sát và trì hoãn quyết định có xu hướng gia tăng khi khách hàng chờ đợi thêm những tín hiệu rõ ràng về pháp lý, chính sách và mặt bằng lãi suất. Người mua dành nhiều thời gian hơn để so sánh dự án, thẩm định giá trị bất động sản và cân đối dòng tiền.
Khảo sát của DXS-FERI với 968 khách hàng trong quý 3/2026 cho thấy pháp lý dự án là tiêu chí được ưu tiên hàng đầu với 74% lựa chọn, tiếp theo là uy tín chủ đầu tư và giá bán cùng đạt 72%, vị trí và khả năng kết nối đạt 67%.
Đáng chú ý, 82% khách hàng cần từ 3 tháng trở lên để cân nhắc trước khi quyết định mua bất động sản, cho thấy sự thận trọng trong việc đánh giá giá trị và khả năng tài chính dài hạn.
Những diễn biến trên phản ánh xu hướng "Điều chỉnh để thích ứng" của thị trường bất động sản quý 3/2026. Chủ đầu tư linh hoạt chính sách kinh doanh, doanh nghiệp môi giới ưu tiên hiệu quả phân phối, trong khi người mua chú trọng tính an toàn và khả năng sở hữu thực tế.