Lãi suất cho vay bình quân tiếp tục tăng, lên tới 10,7%/năm
Nguồn ảnh: Dân Trí
(Dân trí) - Lãi suất cho vay bình quân tại các ngân hàng trong tháng 8 tăng so với tháng trước, lên mức 8,4-10,7%/năm, theo số liệu Ngân hàng Nhà nước.
Lãi suất cho vay bình quân tăng
Theo số liệu từ Ngân hàng Nhà nước về lãi suất của các tổ chức tín dụng đối với khách hàng trong tháng 8, lãi suất tiền gửi bình quân của nhóm ngân hàng thương mại Nhà nước và nhóm ngân hàng cổ phần đối với các khoản tiền gửi mới và cũ có sự phân hóa khá lớn theo kỳ hạn.
Cụ thể, lãi suất tiền gửi không kỳ hạn và có kỳ hạn dưới 1 tháng ở mức 0,1-0,2%/năm. Với tiền gửi có kỳ hạn từ 1 tháng đến dưới 6 tháng, lãi suất bình quân ở mức 4,1-4,6%/năm.
Ở các kỳ hạn dài hơn, lãi suất tiền gửi từ 6 tháng đến 12 tháng dao động 6,5-8%/năm. Kỳ hạn trên 12 tháng đến 24 tháng có lãi suất bình quân 6,1-7,6%/năm, trong khi tiền gửi trên 24 tháng ở mức 7,2-8,1%/năm.
Đối với tiền gửi bằng USD, lãi suất tại các tổ chức tín dụng được duy trì ở mức 0%/năm đối với cả tiền gửi của cá nhân và tổ chức.
Ở chiều cho vay, lãi suất bình quân của nhóm ngân hàng thương mại Nhà nước và ngân hàng cổ phần đối với các khoản vay mới và dư nợ cũ trong tháng 8 ở mức 8,4-10,7%/năm, tăng so với mức 8,3-10,5%/năm của tháng 7 liền trước.
Riêng lãi suất cho vay ngắn hạn bình quân đối với lĩnh vực ưu tiên ở mức khoảng 4%/năm. Mức này tương đương lãi suất cho vay ngắn hạn tối đa theo quy định của Ngân hàng Nhà nước.
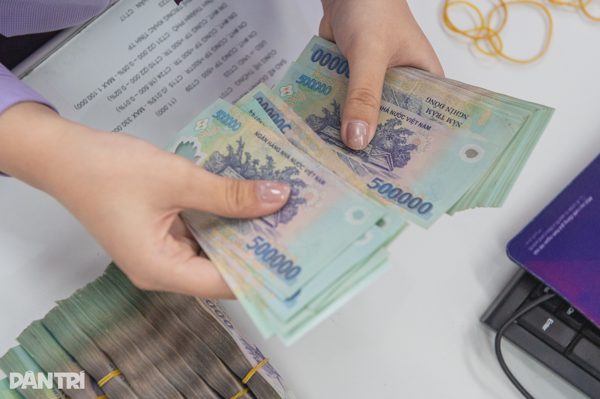
Kiểm tra giao dịch tiền tại ngân hàng (Ảnh: Thành Đông).
Gửi tiền ngân hàng nào lãi cao nhất?
Tuy nhiên, lãi suất cho vay bình quân không phản ánh hoàn toàn mức lãi suất khách hàng thực tế phải trả, do còn phụ thuộc vào ngân hàng, mục đích vay, thời hạn, tài sản bảo đảm và từng chương trình ưu đãi.
Theo khảo sát của phóng viên Dân trí, mặt bằng lãi suất đầu vào tại một số ngân hàng thương mại cổ phần cao hơn đáng kể. ACB đang dẫn đầu bảng với mức 7,6%/năm ở kỳ hạn 6 tháng, 7,7%/năm ở kỳ hạn 9 tháng và 7,8%/năm ở kỳ hạn 12 tháng. Một số ngân hàng khác như Sacombank, LPBank, Bac A Bank, SaigonBank và MBV cũng niêm yết lãi suất từ 7%/năm tại một hoặc nhiều kỳ hạn từ 6 tháng trở lên.
Đây thậm chí mới là mức lãi suất được các ngân hàng niêm yết chính thức. Thực tế, một số ngân hàng thương mại cổ phần như LPBank, SHB, HDBank, MSB, MB, MBV, Vikki… đang áp dụng mức lãi suất 8,5-9,2%/năm cho các khoản tiền gửi kỳ hạn 6-12 tháng. Với lãi suất thỏa thuận, mức hưởng có thể cao hơn, tùy thuộc số tiền gửi, kỳ hạn và khả năng thương lượng của khách hàng với ngân hàng.
Trong khi đó, lãi suất vay thực tế có thể cao hơn mức bình quân, phổ biến khoảng 9-10,5%/năm tại nhóm ngân hàng quốc doanh và có thể lên tới 12-15%/năm ở một số ngân hàng thương mại cổ phần. Mức áp dụng cụ thể còn tùy hồ sơ khách hàng, kỳ hạn, mục đích vay và tài sản bảo đảm.
Lãi suất cho vay bình quân tại các ngân hàng tiếp tục nhích lên trong tháng 8, theo số liệu về lãi suất của các tổ chức tín dụng do Ngân hàng Nhà nước công bố. Mức lãi suất bình quân dành cho các khoản vay mới và dư nợ cũ tại nhóm ngân hàng thương mại Nhà nước cùng ngân hàng cổ phần đạt 8,4-10,7%/năm. Con số này cao hơn mức 8,3-10,5%/năm ghi nhận trong tháng 7 liền trước, cho thấy chi phí vay vốn đang chịu thêm áp lực.
Ở chiều huy động, lãi suất tiền gửi giữa các nhóm ngân hàng và các kỳ hạn tiếp tục có sự phân hóa khá rõ rệt. Tiền gửi không kỳ hạn hoặc có kỳ hạn dưới một tháng đang hưởng lãi suất bình quân khoảng 0,1-0,2%/năm. Với kỳ hạn từ một tháng đến dưới sáu tháng, mức lãi suất tiền gửi bình quân được ghi nhận trong khoảng 4,1-4,6%/năm.
Các khoản tiền gửi kỳ hạn từ sáu tháng đến 12 tháng có lãi suất bình quân dao động 6,5-8%/năm, tùy ngân hàng và sản phẩm cụ thể. Ở kỳ hạn trên 12 tháng đến 24 tháng, lãi suất bình quân đạt khoảng 6,1-7,6%/năm, thấp hơn một số mức niêm yết tại kỳ hạn ngắn hơn. Trong khi đó, tiền gửi trên 24 tháng có lãi suất bình quân 7,2-8,1%/năm, còn tiền gửi bằng USD vẫn giữ mức 0%/năm cho cả cá nhân lẫn tổ chức.
Riêng nhóm khách hàng vay vốn thuộc lĩnh vực ưu tiên đang được áp dụng lãi suất cho vay ngắn hạn bình quân khoảng 4%/năm. Mức này tương đương trần lãi suất cho vay ngắn hạn tối đa theo quy định hiện hành của Ngân hàng Nhà nước. Tuy nhiên, mặt bằng lãi suất bình quân không thể hiện đầy đủ số tiền lãi mỗi khách hàng thực tế phải trả, bởi khoản vay còn phụ thuộc nhiều điều kiện khác nhau.
Theo khảo sát của phóng viên Dân trí, lãi suất huy động tại một số ngân hàng thương mại cổ phần đang cao hơn đáng kể so với mặt bằng bình quân được công bố. ACB hiện dẫn đầu trong nhóm được khảo sát, với lãi suất 7,6%/năm cho kỳ hạn sáu tháng, 7,7%/năm cho kỳ hạn chín tháng và 7,8%/năm cho kỳ hạn 12 tháng. Những con số này thu hút người gửi tiền trong bối cảnh nhiều ngân hàng đang cạnh tranh nguồn vốn ổn định.
Ngoài ACB, Sacombank, LPBank, Bac A Bank, SaigonBank và MBV cũng niêm yết lãi suất từ 7%/năm tại một hoặc nhiều kỳ hạn từ sáu tháng trở lên. Đây mới là mức công khai trên biểu lãi suất chính thức, chưa bao gồm những thỏa thuận riêng giữa ngân hàng và khách hàng. Vì vậy, người gửi tiền có thể cần kiểm tra trực tiếp điều kiện áp dụng trước khi quyết định lựa chọn ngân hàng hoặc kỳ hạn.
Trên thực tế, LPBank, SHB, HDBank, MSB, MB, MBV và Vikki đang áp dụng mức lãi suất khoảng 8,5-9,2%/năm cho một số khoản tiền gửi kỳ hạn sáu đến 12 tháng. Lãi suất thỏa thuận có thể cao hơn mức niêm yết, tùy thuộc số tiền gửi, thời hạn gửi và khả năng thương lượng của từng khách hàng. Điều này khiến cùng một kỳ hạn nhưng số tiền lãi nhận được có thể khác nhau đáng kể giữa các khoản tiền gửi.
Ở phía người đi vay, lãi suất thực tế có thể cao hơn mức bình quân do còn phụ thuộc ngân hàng, hồ sơ, mục đích vay, thời hạn và tài sản bảo đảm. Tại nhóm ngân hàng quốc doanh, lãi suất vay phổ biến khoảng 9-10,5%/năm, trong khi một số ngân hàng thương mại cổ phần có thể áp dụng mức 12-15%/năm. Người vay vì thế cần xem kỹ lãi suất, phí liên quan và điều kiện ưu đãi, thay vì chỉ dựa vào con số bình quân được công bố.

' %2F%3E%3C%2Fsvg%3E)