
Một thị trường REIT khó phát triển bền vững nếu phần lớn dòng tiền đến từ nhà đầu tư cá nhân với mục tiêu mua bán ngắn hạn - Ảnh: NGUYỄN TRANG KIM CƯƠNG
Việc REIT được đặt cạnh IPO, niêm yết và Trung tâm Tài chính quốc tế mở ra hướng mới: không chỉ là làm sao để vốn vào, mà còn là làm sao để dòng vốn tiếp tục luân chuyển và tạo giá trị trong nền kinh tế.
Một đồng vốn, nhiều vòng giá trị
Ngày 21-9 tại New York, Tổng Bí thư, Chủ tịch nước Tô Lâm đề cập với lãnh đạo một số tập đoàn Hoa Kỳ nhiều vấn đề liên quan đến phát triển doanh nghiệp Việt Nam, hiện đại hóa thị trường IPO cũng như niêm yết, và xây dựng Trung tâm Tài chính quốc tế. Đặc biệt Tổng Bí thư, Chủ tịch nước Tô Lâm cũng đề cập vấn đề phát triển quỹ đầu tư bất động sản (REIT) và huy động nguồn vốn tổ chức dài hạn cho bất động sản, hạ tầng.

Chuyên gia: Quỹ tín thác đầu tư bất động sản sẽ khơi thông dòng vốn nhàn rỗi cho tăng trưởngĐỌC NGAY
Thực tế hiện nay, Việt Nam không chỉ hút vốn nước ngoài vào để thúc đẩy nền kinh tế, mà còn thực hiện nhiều cải cách cũng như tạo ra thị trường để dòng vốn đó được giữ lại để quay vòng và chuyển hóa đầu tư.
Nền kinh tế Việt Nam hôm nay đã khác. Sau hàng chục năm thu hút FDI, chúng ta đã có một lượng lớn nhà máy, kho bãi, khách sạn, trung tâm thương mại, logistics, bệnh viện, trung tâm dữ liệu... Những tài sản này không chỉ là những dự án cần vốn để xây dựng bởi khi vận hành, chúng trở thành những tài sản có thể tạo dòng tiền trong nhiều năm. Nhiều nhà đầu tư khi ấy sẽ tối ưu hóa lợi nhuận bằng cách chuyển nhượng tài sản để thu hồi vốn đầu tư, từ đây nhiều dòng vốn có thể lại chảy ra nước ngoài. Để thúc đẩy tăng trưởng nhanh thì chúng ta cần những dòng vốn này tiếp tục đầu tư và tạo ra dòng tiền mới ở Việt Nam.
REIT có thể là một câu trả lời phù hợp. Khi kết thúc một chu kỳ đầu tư thì một tài sản đã hoàn thành, chủ đầu tư có dòng tiền ổn định, để rút vốn đầu tư họ có thể được đưa tài sản này vào một quỹ. Nhà đầu tư mới thì hưởng lợi từ dòng tiền của tài sản. Chủ đầu tư ban đầu có thể thu hồi một phần vốn và sử dụng nguồn vốn đó tái đầu tư cho các dự án mới.
Như vậy, vốn không dừng lại ở một dự án, mà nó có thể đi qua nhiều vòng. Từ vốn đầu tư, hình thành tài sản. Từ tài sản tạo dòng tiền. Từ dòng tiền hình thành sản phẩm đầu tư. Từ sản phẩm đầu tư giải phóng vốn cho một vòng đầu tư mới. Đó là điểm khiến REIT đáng chú ý nếu nhìn từ góc độ chính sách vốn.
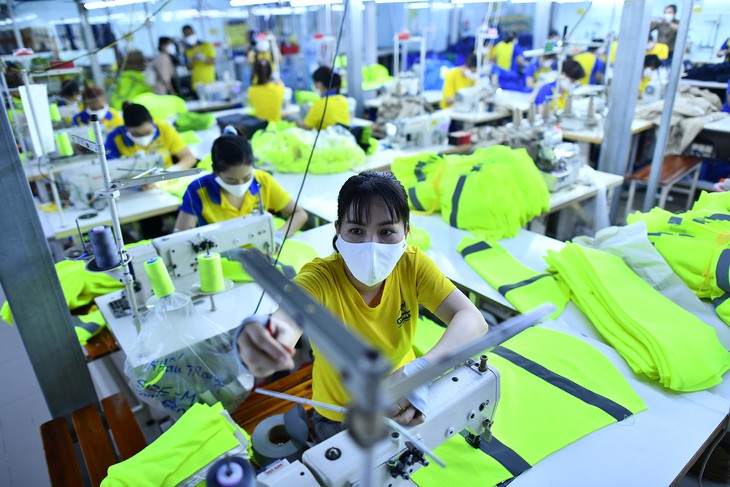
Phía sau một REIT vẫn cung cấp dịch vụ lưu trú là các khách sạn, hay có thể là nhà xưởng, kho logistics, trung tâm dữ liệu, bệnh viện hay những tài sản khác tạo ra dòng tiền - Ảnh: TR.VÂN
Phía sau REIT là nền kinh tế thực
Điểm đáng chú ý của REIT là nó không tách khỏi nền kinh tế thực. Phía sau một REIT nó cung cấp dịch vụ lưu trú là các khách sạn, hay có thể là nhà xưởng, kho logistics, trung tâm dữ liệu, bệnh viện hay những tài sản khác tạo ra dòng tiền.
Phía trước nó thu hút vốn từ thị trường là các công ty quản lý quỹ, doanh nghiệp bảo hiểm, quỹ hưu trí, nhà đầu tư tổ chức và dòng vốn quốc tế. Từ đây, một tài sản vật chất có thể trở thành một sản phẩm tài chính. Cấu trúc này của REIT rất phù hợp với cách thức và câu chuyện mà Trung tâm Tài chính quốc tế đang cần có sản phẩm.
Một nền kinh tế muốn phát triển những tài sản có vòng đời 20-30 năm không thể chỉ dựa vào những nguồn vốn ngắn hạn. Một nhà kho logistics, một trung tâm dữ liệu hay dự án hạ tầng có thể tạo dòng tiền trong hàng chục năm. Những tài sản như vậy mà chủ yếu dựa vào tín dụng ngân hàng, thì hệ thống ngân hàng sẽ phải gánh một phần nhu cầu vốn dài hạn của nền kinh tế.
Nếu các tài sản tại Việt Nam được cấu trúc thành những sản phẩm đầu tư có thể tiếp cận nhà đầu tư tổ chức trong nước và quốc tế ngay tại Việt Nam, giá trị tài chính tạo ra từ nền kinh tế thực có thêm cơ hội được giữ lại trong nước. Đây là khác biệt giữa một nền kinh tế nhận vốn và một thị trường có khả năng tổ chức và quản lý vốn.
Không thể chỉ có REIT mà thiếu thị trường
Tuy nhiên, có REIT không đồng nghĩa sẽ có ngay một thị trường REIT. Muốn thị trường này hoạt động, trước hết phải có tài sản phù hợp. Đó là những tài sản đã hoàn thành giai đoạn đầu tư, có dòng tiền ổn định, pháp lý rõ ràng và có khả năng định giá, phải đủ lớn để tạo nguồn cung. Đó cũng cần quy trình đưa tài sản vào quỹ phải đủ rõ và hợp lý về chi phí. Nếu mỗi lần chuyển tài sản sang một cấu trúc quỹ lại phát sinh quá nhiều thủ tục, thuế, chi phí giao dịch hoặc rủi ro pháp lý, lợi ích kinh tế của việc chuyển đổi có thể bị triệt tiêu. Nhưng nguồn cung mới chỉ là một nửa câu chuyện. Nửa còn lại là nhà đầu tư.
Một thị trường REIT khó phát triển bền vững nếu phần lớn dòng tiền đến từ nhà đầu tư cá nhân với mục tiêu mua bán ngắn hạn. REIT cần nguồn cầu từ những nguồn vốn dài hạn hơn, trong đó có doanh nghiệp bảo hiểm, quỹ hưu trí, quỹ đầu tư và các nhà đầu tư tổ chức. Đó cũng là lý do chính sách về sản phẩm đầu tư phải đi cùng chính sách phát triển nhà đầu tư tổ chức.
Bên cạnh đó, còn một điều kiện quan trọng hơn, đó là niềm tin. Nhà đầu tư phải biết tài sản trong quỹ là gì, giá trị bao nhiêu, tạo ra dòng tiền thế nào và đang mang những khoản nợ nào. Vì vậy việc định giá phải đủ độc lập, giao dịch giữa bên phát triển tài sản và quỹ phải minh bạch, xung đột lợi ích phải được kiểm soát. Nếu những điều kiện đó không được bảo đảm, REIT có thể trở thành một cái tên mới cho một cấu trúc cũ thay vì một kênh huy động vốn dài hạn thực sự.
Phép thử cho tham vọng lớn hơn
Một dự án FDI có thể mang vốn vào Việt Nam một lần. Nhưng nếu tài sản được hình thành từ dòng vốn đó có thể trở thành một sản phẩm đầu tư, thu hút vốn dài hạn, giải phóng vốn cho dự án mới và tiếp tục tạo dòng tiền, thì cùng một nguồn vốn có thể tạo ra nhiều vòng giá trị. Làm được điều đó, cuộc cạnh tranh của Việt Nam sẽ không chỉ là cuộc cạnh tranh để có thêm một nhà máy, một dự án bất động sản hay một khoản vốn mới. Đó sẽ là cuộc cạnh tranh để trở thành nơi dòng vốn quốc tế muốn ở lại, được quản lý và tiếp tục vận động.
Và ở góc nhìn đó, REIT có thể không chỉ là câu chuyện của thị trường bất động sản. Nó có thể là một trong những phép thử cho tham vọng lớn hơn của Việt Nam: từ một nền kinh tế thu hút vốn quốc tế trở thành một thị trường có khả năng tổ chức, quản lý và tái phân bổ dòng vốn quốc tế.
Nghị quyết 10-NQ/TW ngày 8-6-2026 của Bộ Chính trị về phát triển kinh tế có vốn đầu tư nước ngoài cho thấy cách tiếp cận này đang được đặt trong một khuôn khổ rộng hơn. Nghị quyết không chỉ nói về FDI trực tiếp. Phát triển khu vực có vốn đầu tư nước ngoài được đặt cùng với thị trường vốn, đầu tư gián tiếp nước ngoài, Trung tâm Tài chính quốc tế và sự phát triển của các nhà đầu tư tổ chức. Đặc biệt, các chính sách mới này cũng hướng tới phát triển thị trường vốn trung và dài hạn, giảm sự phụ thuộc vào tín dụng ngắn hạn, tăng tỉ trọng các quỹ đầu tư, quỹ hưu trí, doanh nghiệp bảo hiểm, quỹ đầu tư tư nhân và nhà đầu tư chuyên nghiệp.
 Bớt phụ thuộc vốn ngân hàng, rất nhiều cách làm nhưng thiếu cấu trúc vận hành
Lãi suất tăng đang khiến nhiều nơi gặp khó. Có những cơ chế như các quỹ đầu tư tín thác bất động sản REIT vốn nhiều nước đang vận hành thành công nhưng Việt Nam chưa phát huy được. Cần làm thế nào?