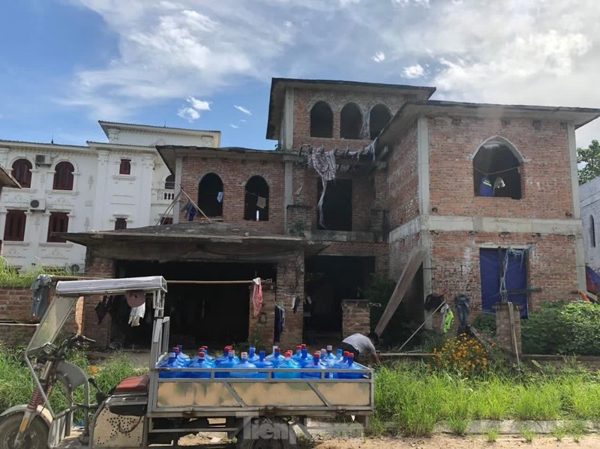
Thuế chống đầu cơ đất: Cần làm rõ thế nào là bỏ hoang, găm giữ?
Nguồn ảnh: Tiền Phong
Theo chuyên gia, để chính sách về thuế chống đầu cơ và xử lý tình trạng đất bỏ hoang được hình thành và đi vào thực tế trong tương lai, trước hết cần tiêu chí xác định rõ thế nào là đất bỏ hoang, chậm đưa vào sử dụng; mức thuế cao hơn được tính trên cơ sở nào và có đủ dữ liệu để áp dụng hay không? N...
Cần làm rõ tiêu chí đất bỏ hoang
Tại cuộc họp về dự án Luật Đất đai (sửa đổi) vừa qua, Phó Thủ tướng Hồ Quốc Dũng yêu cầu Bộ Nông nghiệp và Môi trường nghiên cứu đưa vào dự thảo luật các nguyên tắc về thuế chống đầu cơ và xử lý tình trạng đất bỏ hoang; trên cơ sở đó giao Chính phủ quy định chi tiết, bảo đảm chính sách phù hợp với thực tiễn.
Đây là định hướng nhằm tăng hiệu quả sử dụng đất, hạn chế tình trạng găm giữ, bỏ hoang và đầu cơ đất đai. Trước đó, Nghị quyết 21-NQ/TW cũng đặt ra yêu cầu nghiên cứu chính sách tài chính, thuế với lộ trình phù hợp, nhằm khuyến khích sử dụng đất tiết kiệm, hiệu quả; tập trung khắc phục tình trạng chậm đưa đất vào sử dụng, đầu cơ đất, găm giữ đất làm méo mó thị trường...
Chính phủ yêu cầu nghiên cứu đưa vào dự thảo Luật Đất đai (sửa đổi) các nguyên tắc về thuế chống đầu cơ và xử lý tình trạng đất bỏ hoang.
Về vấn đề này, trao đổi tại hội thảo về chiến lược phát triển bất động sản diễn ra mới đây, ông Phan Đức Hiếu, Ủy viên hoạt động chuyên trách tại Ủy ban Kinh tế và Tài chính của Quốc hội cho rằng, trước hết cơ quan soạn thảo cần xác định rõ tiêu chí áp dụng thế nào là chậm đưa đất vào sử dụng, thế nào là bỏ hoang.
Theo ông Hiếu, với các dự án đầu tư, tình trạng chậm triển khai có thể được nhận diện thông qua tiến độ thực hiện dự án. Tuy nhiên, với đất do cá nhân, tổ chức khác sử dụng, việc xác định thế nào là chậm đưa vào sử dụng hoặc bỏ hoang phức tạp hơn.
“Đây là vấn đề pháp lý”, ông Hiếu nói đồng thời đặt ra câu hỏi về mức thuế: mức thuế cao hơn là cao hơn bao nhiêu và được tính trên cơ sở nào?
Một vấn đề khác là dữ liệu. Theo ông, để áp dụng thuế cần có số liệu, thông tin đủ chính xác, bởi chính sách thuế phải bảo đảm công bằng và phù hợp giữa các trường hợp.
“Đây vẫn là một vấn đề thách thức về pháp lý và cần tiếp tục nghiên cứu để hoàn thiện trong các luật sắp tới”, ông Hiếu nhận định.
Theo ông, nếu chính sách được thể chế hóa, tư duy của nhà đầu tư và nhà tư vấn cũng phải thay đổi. Khi lập dự án, nhà đầu tư cần tính toán kỹ hơn các rủi ro, trong đó có khó khăn về tài chính, như một phần của chi phí đầu tư.
Nhà đầu tư cũng cần tính đến khả năng dự án thất bại, xây dựng kịch bản rút lui hoặc cơ cấu lại danh mục đầu tư phù hợp. “Không thể vì khó khăn mà tiếp tục giữ đất”, ông Hiếu nói.
Tăng chi phí nắm giữ để đất được đưa vào sử dụng
Ở góc nhìn thị trường, ông Nguyễn Văn Đính, Chủ tịch Hội Môi giới Bất động sản Việt Nam (VARS), cho rằng công cụ thuế có thể góp phần điều chỉnh hành vi sử dụng đất, nhất là đối với hoạt động găm giữ, đầu cơ, đẩy giá và thổi giá.
Theo chuyên gia, cần tăng chi phí nắm giữ để đất được đưa vào sử dụng.
Theo ông Đính, khi chi phí nắm giữ đất tăng lên theo thời gian, người dân và doanh nghiệp sẽ phải cân nhắc giữa việc tiếp tục giữ đất và đưa đất vào khai thác. Khi đó, tình trạng găm giữ và lãng phí đất có thể giảm, đồng thời tạo áp lực để các chủ thể thay đổi cách sử dụng đất.
“Đất càng để lâu thì người sử dụng càng phải nộp nhiều tiền và đóng thuế cao. Vì vậy, họ sẽ không để đất lãng phí mà phải tìm cách khai thác, đưa đất vào sử dụng”, ông Đính cho hay.
Theo ông, nếu chính sách được thiết kế và áp dụng phù hợp, hành vi của người dân, doanh nghiệp và cả cơ quan quản lý sẽ có thể thay đổi theo hướng sử dụng đất hiệu quả hơn.
Ông cũng kiến nghị chính sách điều tiết phải được áp dụng thống nhất nhằm tạo sự minh bạch và công bằng giữa các chủ thể sử dụng đất, trong đó có doanh nghiệp nhà nước.
Luật sư Trương Anh Tuấn, Giám đốc Công ty Luật Trường Sơn trước đó cho rằng, vấn đề cốt lõi là phải đưa đất đai trở thành nguồn lực phục vụ phát triển kinh tế, thay vì trở thành nơi hút vốn vào hoạt động đầu cơ.
Luật sư Tuấn cũng lưu ý, chính sách cần tránh đánh đồng việc sở hữu nhiều bất động sản với đầu cơ. Việc xác định đối tượng chịu thuế nên dựa trên mục đích sử dụng, tình trạng sử dụng, thời gian không sử dụng...
Tại cuộc họp về dự án Luật Đất đai sửa đổi, Phó Thủ tướng Hồ Quốc Dũng yêu cầu Bộ Nông nghiệp và Môi trường nghiên cứu đưa vào dự thảo các nguyên tắc về thuế chống đầu cơ và xử lý đất bỏ hoang. Định hướng này nhằm nâng hiệu quả sử dụng đất, hạn chế tình trạng găm giữ, bỏ hoang, đầu cơ, đồng thời tạo cơ sở để Chính phủ quy định chi tiết phù hợp thực tiễn. Tuy nhiên, câu hỏi quan trọng nhất vẫn chưa có lời giải thống nhất: thế nào là đất chậm đưa vào sử dụng, đất bỏ hoang và hành vi găm giữ đất?
Theo Nghị quyết 21-NQ/TW, chính sách tài chính, thuế cần được nghiên cứu theo lộ trình phù hợp, khuyến khích sử dụng đất tiết kiệm, hiệu quả. Văn bản này cũng đặt mục tiêu khắc phục tình trạng chậm đưa đất vào sử dụng, đầu cơ, găm giữ đất, những yếu tố có thể làm méo mó thị trường. Vì vậy, việc đưa nguyên tắc thuế chống đầu cơ vào Luật Đất đai sửa đổi được xem là bước thể chế hóa một yêu cầu chính sách đã đặt ra.
Trao đổi tại hội thảo về chiến lược phát triển bất động sản, ông Phan Đức Hiếu, Ủy viên hoạt động chuyên trách tại Ủy ban Kinh tế và Tài chính của Quốc hội, cho rằng cơ quan soạn thảo trước hết phải xây dựng tiêu chí thật rõ ràng. Với các dự án đầu tư, tình trạng chậm triển khai có thể được nhận diện qua tiến độ thực hiện, nhưng đất do cá nhân hoặc tổ chức sử dụng lại phức tạp hơn nhiều. Khi thiếu tiêu chí cụ thể, chính sách dễ phát sinh cách hiểu khác nhau, gây tranh luận trong quá trình áp dụng.
Ông Hiếu cũng đặt vấn đề về mức thuế, bởi khái niệm “cao hơn” cần được xác định bằng con số, tỷ lệ và căn cứ tính minh bạch. Muốn thu thuế công bằng, cơ quan quản lý phải có dữ liệu chính xác về chủ thể sử dụng, mục đích sử dụng, thời gian sử dụng hoặc không sử dụng đất. Đây vẫn là thách thức pháp lý lớn, đòi hỏi tiếp tục nghiên cứu để hoàn thiện trong các luật sắp tới, theo nhận định được Tiền Phong dẫn lại.
Nếu chính sách mới được thể chế hóa, nhà đầu tư và đơn vị tư vấn cũng phải thay đổi cách chuẩn bị dự án, thay vì chỉ tập trung vào khả năng tăng giá đất. Khi lập kế hoạch, họ cần tính cả rủi ro tài chính, nguy cơ dự án thất bại, chi phí nắm giữ đất và phương án rút lui hoặc cơ cấu lại danh mục. Thông điệp được ông Hiếu nêu khá rõ: khó khăn không thể trở thành lý do để tiếp tục giữ đất mà không đưa vào khai thác.
Ở góc nhìn thị trường, ông Nguyễn Văn Đính, Chủ tịch Hội Môi giới Bất động sản Việt Nam, cho rằng thuế có thể điều chỉnh hành vi găm giữ, đầu cơ, đẩy giá và thổi giá. Giải pháp trọng tâm là tăng chi phí nắm giữ theo thời gian, khiến người dân và doanh nghiệp phải cân nhắc giữa tiếp tục giữ đất với đưa đất vào sử dụng. Khi khoản phải nộp tăng dần, việc để đất bỏ không sẽ kém hấp dẫn hơn, còn phương án khai thác hiệu quả sẽ trở nên cần thiết hơn.
Theo ông Đính, đất càng để lâu thì người sử dụng càng phải nộp nhiều tiền và chịu mức thuế cao hơn, qua đó giảm lãng phí nguồn lực. Nếu được thiết kế hợp lý, chính sách có thể tạo áp lực thay đổi không chỉ với người dân, doanh nghiệp mà cả cơ quan quản lý. Ông đồng thời kiến nghị cơ chế điều tiết phải áp dụng thống nhất, bảo đảm minh bạch, công bằng giữa các chủ thể, trong đó có cả doanh nghiệp nhà nước.
Luật sư Trương Anh Tuấn, Giám đốc Công ty Luật Trường Sơn, cho rằng mục tiêu cốt lõi là biến đất đai thành nguồn lực phục vụ phát triển kinh tế, thay vì nơi hút vốn vào hoạt động đầu cơ. Ông lưu ý không nên đồng nhất việc một cá nhân hoặc tổ chức sở hữu nhiều bất động sản với hành vi đầu cơ, bởi số lượng tài sản chưa phản ánh đầy đủ mục đích sử dụng. Việc xác định đối tượng chịu thuế cần dựa trên mục đích, tình trạng sử dụng và thời gian không sử dụng, đồng thời bảo đảm dữ liệu đủ tin cậy để chính sách không tạo thêm bất công.