
Bước sang những ngày đầu tháng 10, bảng điện tử thị trường vàng liên tục chứng kiến những nhịp rung lắc dữ dội. Theo Trading Economics, sau khi nỗ lực áp sát ngưỡng 4.200 USD/ounce, giá vàng thế giới nhanh chóng quay đầu thoái lui về vùng 4.130-4.140 USD/ounce trước sức ép từ lợi suất trái phiếu kho bạc Mỹ neo cao và đồng USD hồi phục. Tại thị trường trong nước, giá vàng cũng biến động trồi sụt thất thường, biên độ chênh lệch mua - bán bị kéo giãn khiến không ít nhà đầu tư "đứng ngồi không yên".
Tuy nhiên, nếu chỉ mải nhìn vào những bước nhảy giá xanh đỏ trong phiên, giới đầu tư rất dễ bỏ lỡ một bức tranh chuyển dịch lớn hơn nhiều đang diễn ra phía sau hậu trường. Ngay trong tuần đầu tháng 10, các định chế tài chính quốc tế hàng đầu đã âm thầm kích hoạt những nước đi mang tính bản lề, tái cấu trúc từ hạ tầng giao dịch, mạng lưới thanh toán lưu ký cho đến công thức định giá kim loại quý trong dài hạn.
' %2F%3E%3C%2Fsvg%3E)
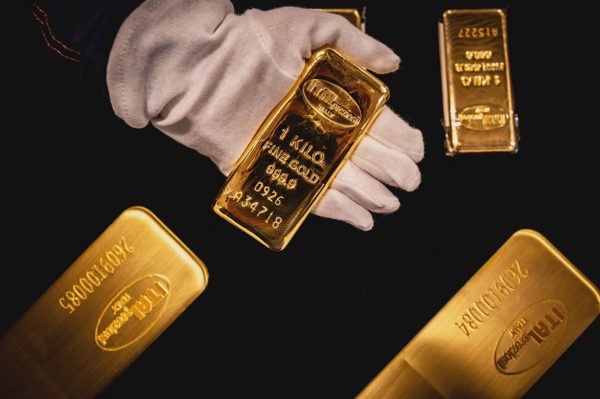
Một loạt bước đi mang tính cấu trúc từ London, Hong Kong (Trung Quốc) cho tới phố Wall đang làm thay đổi căn bản cách thị trường vàng vận hành (Ảnh: WSJ).
London mở lại sân chơi hợp đồng tương lai vàng
Intercontinental Exchange (ICE) - công ty mẹ của Sở Giao dịch Chứng khoán New York - vừa kích hoạt các hợp đồng tương lai thanh toán bằng kim loại vật chất cho vàng, bạc, bạch kim và palladium tại London.
Theo Financial Times, đây là lần đầu tiên London có lại hợp đồng tương lai vàng kể từ khi Sở Giao dịch Kim loại London (LME) đóng cửa mảng này năm 2022. Giá hợp đồng được chốt theo phiên đấu giá hàng ngày của Hiệp hội Thị trường Vàng bạc London (LBMA) do ICE vận hành. Dữ liệu từ Investing.com cho thấy số tổ chức tham gia đấu giá đã tăng từ 4 lên 20 bên (gồm cả Goldman Sachs và Citi), thanh khoản mỗi ngày tăng trên 30%, đạt hơn 424.000 ounce.
Thị trường London hiện xử lý trên 190 tỷ USD giao dịch vàng vật chất tư nhân mỗi ngày và quản lý lượng vàng thỏi lưu kho lên tới 1.400 tỷ USD (ADVFN). Nước đi của ICE nhằm đưa dòng vốn khổng lồ ngoài sàn này vào khuôn khổ giao dịch tập trung, minh bạch.
Hong Kong (Trung Quốc) xây “cầu vàng” cho nhân dân tệ
Hong Kong (Trung Quốc) đang định vị thành mắt xích lưu ký và thanh toán then chốt, hỗ trợ chiến lược quốc tế hóa đồng nhân dân tệ của Bắc Kinh.
Mô hình vận hành đã định hình rõ nét: Thượng Hải giữ vai trò xác lập giá tham chiếu, còn Hong Kong (Trung Quốc) đảm nhận việc lưu kho và giao nhận vàng ở thị trường nước ngoài, theo South China Morning Post. Lượng vàng chảy vào Hong Kong (Trung Quốc) từng chạm đáy 67 tấn năm 2020, nay đã vọt lên 942 tấn năm 2025. Thành phố này đặt mục tiêu mở rộng kho chứa lên 2.000 tấn vào năm 2028, gấp 10 lần công suất hiện tại.
Điểm mấu chốt nằm ở cơ chế tài chính: một ngân hàng trung ương muốn giảm lệ thuộc vào đồng USD có thể gửi vàng tại Hong Kong (Trung Quốc) và dùng chính số vàng này làm tài sản thế chấp để vay nhân dân tệ. Khả năng bảo chứng bằng vàng vật chất giúp việc nắm giữ đồng tiền này trở nên an toàn hơn nhiều với các đối tác thương mại.
Phố Wall chia rẽ kỷ lục về dự báo giá
Giới phân tích phố Wall đang đối mặt với sự bất đồng sâu sắc chưa từng thấy, tạo ra khoảng chênh lệch dự báo lên tới 1.750 USD/ounce.
Theo IndexBox, chuyên gia Bernard Dahdah của Natixis đưa ra 3 kịch bản cho giá vàng năm 2026. Ở kịch bản cơ sở, giá vàng có thể quanh 4.100 USD/ounce nếu Fed giữ nguyên lãi suất. Nếu căng thẳng tại eo biển Hormuz leo thang và các ngân hàng trung ương chuyển sang bán ròng vàng, giá có thể giảm về 3.500 USD/ounce. Ngược lại, nếu giá dầu giảm mạnh, lạm phát hạ nhiệt và Fed nới lỏng chính sách, vàng có thể tăng lên trên 5.250 USD/ounce.
Đáng chú ý, dự báo 4.100 USD thấp hơn đáng kể so với mức 5.000 USD mà chính ông Dahdah đưa ra vào cuối tháng 8.
Cùng quan điểm thận trọng, tổ chức StoneX nhận định nếu vượt kháng cự 4.400 USD, giá có thể tiến tới 4.700-5.000 USD nhưng nếu thủng đáy 3.942 USD, thị trường sẽ trượt về vùng 3.500 USD.
Mối liên kết kinh điển giữa vàng và dầu bị bẻ gãy
Quy luật “vàng và dầu cùng tiến cùng lùi” suốt nhiều thập kỷ qua chính thức chấm dứt. Ông James Steel, Trưởng bộ phận phân tích kim loại quý tại HSBC, nhận định mối tương quan lịch sử từng thấy trong các đợt lạm phát thập niên 1970 hay suy thoái thập niên 1980 đã suy yếu khi dầu mỏ chiếm tỷ trọng nhỏ dần trong nền kinh tế toàn cầu. Hiện hệ số tương quan giữa hai tài sản chỉ còn quanh 0,15 và thường xuyên âm.
Thực tế, các đợt tăng giá dầu do căng thẳng địa chính trị gần đây lại kéo giá vàng đi xuống thay vì đi lên. Biến động giá dầu tác động gián tiếp tới kim loại quý: đẩy lợi suất trái phiếu lên cao và kích hoạt đồng USD mạnh lên, đây vốn là hai khắc tinh trực tiếp của vàng. Do đó, việc dùng vàng làm công cụ phòng hộ tự động trước rủi ro giá dầu đã không còn cơ sở.
Áp lực nợ công củng cố vị thế nắm giữ dài hạn
Trái ngược với những nhiễu động ngắn hạn, áp lực nợ công đang tạo bệ đỡ vững chắc nhất cho chu kỳ tăng giá dài hạn của kim loại quý.
Theo State Street Global Advisors, phần bù kỳ hạn trên thị trường trái phiếu chính phủ tại Mỹ, Anh, Pháp và Đức đã tăng lên mức cao nhất kể từ năm 2011. Giới đầu tư đòi hỏi mức lợi suất cao hơn chủ yếu do rủi ro tài khóa và lạm phát leo thang, chứ không đến từ triển vọng tăng trưởng kinh tế.
Đáng chú ý, nợ công của Mỹ đã vượt mốc 40.000 tỷ USD vào tháng 8, trong đó 1.000 tỷ USD gần nhất chỉ mất 5 tháng để bổ sung. Văn phòng Ngân sách Quốc hội Mỹ (CBO) dự báo nợ công sẽ tăng từ 101% GDP năm 2026 lên 120% vào năm 2036. Đây chính là luận điểm cốt lõi của phe nắm giữ kim loại quý: sở hữu một tài sản có giá trị thực mà không chính phủ nào có thể tự ý in thêm.