
Bộ Tài chính mới đây đã trình Chính phủ dự án Luật sửa đổi, bổ sung một số điều của Luật Thuế thu nhập doanh nghiệp, Luật Thuế sử dụng đất phi nông nghiệp và Luật Thuế thu nhập cá nhân (dự án Luật).
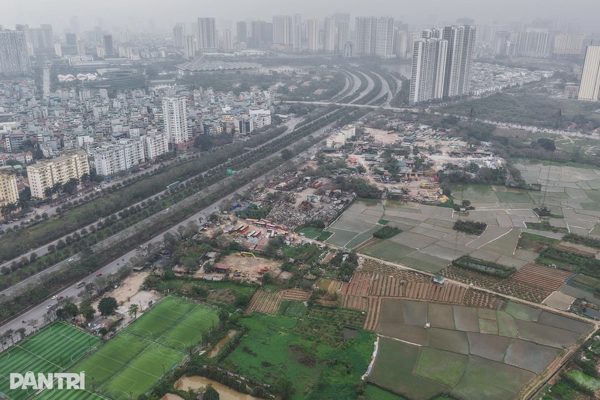
Đáng chú ý, dự án Luật đề xuất bổ sung mức thuế suất đối với đất bỏ hoang, không đưa vào sử dụng hoặc chậm đưa vào sử dụng. Theo đó, các loại đất này sẽ chịu thuế suất 0,2%, đồng thời không áp dụng hạn mức.
Dự án luật dự kiến sẽ trình Quốc hội thông qua tại kỳ họp tháng 10 tới. Nếu được thông qua, đây là lần đầu tiên khái niệm "đất bỏ hoang" được đưa vào Luật và áp thuế ở mức cao.
Theo luật Thuế sử dụng đất phi nông nghiệp có hiệu lực từ năm 2010, đối với đất ở, luật áp dụng biểu thuế lũy tiến từng phần: 0,03% đối với diện tích trong hạn mức; 0,07% đối với phần diện tích vượt không quá 3 lần hạn mức và 0,15% đối với phần diện tích vượt trên 3 lần hạn mức.
Đối với đất sản xuất, kinh doanh phi nông nghiệp, thuế suất là 0,03%. Đất sử dụng không đúng mục đích, đất chưa sử dụng theo đúng quy định chịu thuế suất 0,15%, còn đất lấn, chiếm chịu thuế suất 0,2%.
Nếu so với mức thấp nhất là 0,03% đang áp dụng hiện nay với nhiều loại đất như đất phi nông nghiệp sử dụng vào mục đích kinh doanh, thì mức thuế dự kiến 0,2% với đất bỏ hoang sẽ tăng cao gấp 7 lần.
' %2F%3E%3C%2Fsvg%3E)
Số thu thuế sử dụng đất phi nông nghiệp (Ảnh: Bộ Tài chính).
Theo Bộ Tài chính, chính sách thuế sử dụng đất phi nông nghiệp hiện hành đã có quy định về sử dụng tiết kiệm, hiệu quả đất đai.
Tuy nhiên, luật Thuế sử dụng đất phi nông nghiệp chưa có quy định về mức thuế suất đối với đất bỏ hoang, đất không đưa vào sử dụng, đất chậm đưa vào sử dụng. Quy định này cũng thể chế hóa Nghị quyết số 21-NQ/TW khắc phục tình trạng bỏ hoang đất, chậm đưa đất vào sử dụng... chính sách thuê cao hơn đối với đất bỏ hoang, không đưa vào sử dụng.
Cũng theo Bộ Tài chính, mặc dù số thu tuyệt đối tăng qua các năm, mức đóng góp của thuế sử dụng đất phi nông nghiệp trong tổng thu ngân sách Nhà nước do cơ quan thuế quản lý vẫn rất hạn chế.
Trong giai đoạn 2021-2025, tỷ trọng số thu dao động từ 0,14% đến 0,22%, bình quân khoảng 0,19%. Sau khi tăng lên 0,22% trong các năm 2023-2024, tỷ trọng này giảm xuống còn 0,17% vào năm 2025. Điều này cho thấy tốc độ tăng thuế sử dụng đất phi nông nghiệp thấp hơn tốc độ tăng chung của các khoản thu ngân sách Nhà nước, khiến vai trò của sắc thuế này trong cơ cấu thu ngân sách hầu như không thay đổi đáng kể.