
Anh Chí Thanh, nhân viên văn phòng tại TPHCM, đã có hơn 1,5 tỷ đồng tích lũy và dự định vay thêm khoảng 2 tỷ đồng để mua căn hộ giá 3,5 tỷ đồng tại khu vực gần trung tâm. Tuy nhiên, sau nhiều ngày tính toán, vợ chồng anh quyết định tạm dừng kế hoạch vì áp lực trả nợ.
Nếu sau thời gian ưu đãi, khoản vay chuyển sang lãi suất thả nổi, anh ước tính mỗi tháng phải trả cả gốc và lãi hơn 30 triệu đồng. “Cân nhắc nhiều ngày và không thể gồng nổi với khoản chi phí hàng tháng nên vợ chồng quyết định không mua nữa”, anh Thanh nói.
Chị Quỳnh Trang, ngụ TPHCM, cũng đã tìm được một căn hộ ở khu vực vùng ven với mức giá “mềm” hơn so với khu vực gần trung tâm. Thế nhưng, khi tính toán tới lãi vay và số tiền phải trả hàng tháng, chị cũng quyết định gác lại kế hoạch mua nhà để tiếp tục tích lũy.
“Với lãi suất và số tiền vay phải trả hiện nay, tài chính của tôi không cho phép để sở hữu nhà, cho nên chỉ biết chờ đợi và ở thuê”, chị Trang chia sẻ.
Thanh khoản giảm, lợi nhuận vẫn tăng mạnh
Theo Báo cáo công bố thông tin về nhà ở và thị trường bất động sản quý II của Bộ Xây dựng, cả nước ghi nhận hơn 100.000 giao dịch bất động sản thành công, chỉ bằng 71,5% quý I và 63,7% cùng kỳ năm 2025.
Riêng đất nền có 73.438 giao dịch, bằng 67,4% quý trước và 59,9% cùng kỳ. Giá giao dịch thứ cấp tại nhiều phân khúc cũng điều chỉnh trong bối cảnh thanh khoản suy giảm.
' %2F%3E%3C%2Fsvg%3E)
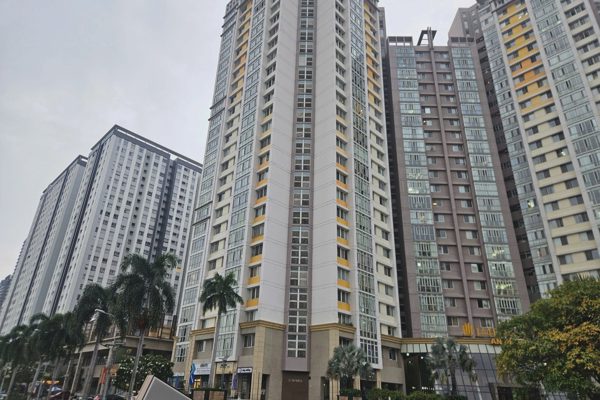
Một khu chung cư tại TPHCM (Ảnh: Lê Tỉnh).
Trái với diễn biến giao dịch và sự chần chừ của người mua nhà, kết quả kinh doanh của nhiều doanh nghiệp bất động sản lại tăng mạnh.
Theo báo cáo cập nhật về ngành bất động sản nhà ở, theo dõi 15 doanh nghiệp phát triển bất động sản nhà ở niêm yết, Công ty cổ phần chứng khoán Kỹ Thương (TCBS) cho biết quý II là một quý rực rỡ nhất của ngành này, với doanh thu 69.832 tỷ đồng và lợi nhuận sau thuế cổ đông mẹ 29.815 tỷ đồng, tăng 265% so với cùng kỳ. Lợi nhuận 6 tháng tăng gấp 5,2 lần cùng kỳ.
Đáng chú ý, phần lớn lợi nhuận của nhóm doanh nghiệp đến từ một số tên tuổi lớn. Vinhomes chiếm 75,7% lợi nhuận toàn nhóm, trong khi Vinhomes và Sunshine Group chiếm tổng cộng 90,6%.
Riêng trong quý II, Vinhomes ghi nhận doanh thu 52.722 tỷ đồng, tăng hơn 177% so với cùng kỳ, với lợi nhuận cốt lõi 33.681 tỷ đồng. Kết quả này chủ yếu đến từ hoạt động bán buôn quy mô lớn tại Green Paradise và Ocean Park 2&3.
Trong khi đó, tại 13 doanh nghiệp còn lại như Khang Điền, Phát Đạt, An Gia, Novaland…, lợi nhuận phần lớn không đến từ hoạt động bàn giao nhà mà chủ yếu từ lãi thoái vốn công ty con, chuyển nhượng dự án và thu nhập tài chính.
Nhìn về thời gian tới, TCBS cho rằng triển vọng kinh doanh sẽ phụ thuộc nhiều vào lượng bất động sản doanh nghiệp bán được trong năm nay và năm sau. Những sản phẩm này sẽ được bàn giao và tạo doanh thu trong các năm tiếp theo, do đó lượng bán mới là cơ sở để nhìn vào triển vọng lợi nhuận giai đoạn 2027-2028.
Trên cơ sở đó, TCBS dự báo tổng doanh số của nhóm doanh nghiệp theo dõi đạt 305.618 tỷ đồng năm nay tăng 22,7% so với năm 2025, và 351.991 tỷ đồng năm 2027, tăng 41,4% so với năm 2025. Riêng Vinhomes được dự báo đóng góp 267.795 tỷ đồng, chiếm 87,6% tổng doanh số cả năm.
Một chỉ báo khác là backlog (đơn hàng tồn đọng). Cuối quý I, backlog của Vinhomes đạt 201.600 tỷ đồng, tăng 68% so với cùng kỳ, trong đó bán buôn chiếm khoảng 50%. Hoàng Huy và Taseco cũng đã nhận trước lần lượt 6.116 tỷ đồng và 4.573 tỷ đồng từ người mua, tạo nguồn thu cho các quý tới.
TCBS nhận định nửa đầu năm chứng kiến nhiều thay đổi chính sách đất đai kể từ Luật Đất đai 2024, tập trung vào tháo gỡ các dự án tồn đọng và cải thiện khả năng tiếp cận nhà ở.
“Với doanh nghiệp niêm yết, tác động chủ yếu trong trung hạn, giúp khơi thông pháp lý và mở rộng nguồn cung, nhưng chưa giải quyết điểm nghẽn ngắn hạn là chi phí vay của người mua nhà”, TCBS chia sẻ.
Chuyên gia tại Công ty cổ phần Chứng khoán Guotai Haitong đánh giá lãi suất và sự mất cân đối trong cơ cấu nguồn cung sẽ tiếp tục là những rào cản đối với thị trường trong nửa cuối năm.
Với doanh nghiệp niêm yết, nhóm Vingroup được dự báo tiếp tục dẫn dắt tăng trưởng, trong khi các doanh nghiệp còn lại phụ thuộc nhiều vào tiến độ bàn giao và khả năng ghi nhận doanh thu từ các dự án đã triển khai.
Thời điểm cuối năm được kỳ vọng là cơ hội để những doanh nghiệp có dự án đủ điều kiện bàn giao cải thiện doanh thu từ hoạt động cốt lõi. Trong ngắn hạn, dòng tiền có thể tiếp tục tập trung vào các cổ phiếu đầu ngành.
Đối với thị trường nhà ở, nếu lãi suất đi ngang hoặc giảm nhẹ, tâm lý chần chừ của người có nhu cầu mua nhà để ở, cho thuê hoặc khai thác dòng tiền có thể được giải tỏa, qua đó hỗ trợ thanh khoản.
Trong khi đó, chi phí phát triển dự án vẫn ở mức cao khi giá vật liệu và nhân công tăng, đẩy giá thành đầu tư lên trong bối cảnh mặt bằng giá sơ cấp đã cao so với khả năng chi trả của nhiều người mua.