
Dữ liệu từ chuyên trang Batdongsan cho thấy tháng 8, nhu cầu tìm mua nhà đất tại TP HCM giảm 16% so với tháng trước. Trong đó, khu vực Bình Dương cũ và Bà Rịa - Vũng Tàu cũ ghi nhận mức giảm lần lượt 18% và 17%.
Căn hộ là phân khúc có nhu cầu tìm mua giảm mạnh nhất, ở mức 14%, cao hơn đất nền và nhà liền thổ, lần lượt giảm 10% và 13%. Lượng tin rao bán chung cư cũng giảm 13% so với tháng trước.
Tại một số dự án được quan tâm nhiều, lượng tìm kiếm cũng giảm rõ hơn như The Origami giảm 14%, Sunrise Riverside giảm 11%, trong khi The Beverly Solari và Victoria Village cùng giảm 5%...
Diễn biến này phần nào phản ánh sức cầu căn hộ chậm lại sau giai đoạn phục hồi, khi người mua ngày càng thận trọng trước mặt bằng giá cao và chi phí vay vẫn lớn.
Số liệu của DKRA Consulting cũng cho thấy thanh khoản thị trường căn hộ giảm sâu trong tháng 8. TP HCM và các tỉnh lân cận có gần 10.000 căn hộ đang chào bán, trong đó riêng TP HCM chiếm hơn 9.300 căn, tương đương khoảng 94% nguồn cung sơ cấp.
Nguồn cung đa dạng nhưng lượng tiêu thụ toàn thị trường chỉ đạt vỏn vẹn 1.055 căn, tỷ lệ hấp thụ sơ cấp khoảng 11%, giảm 36% so với tháng 7.
Theo DKRA, tâm lý giao dịch trong tháng Ngâu là một trong những yếu tố khiến sức mua chững lại. Bên cạnh đó, mặt bằng lãi suất cho vay chưa có dấu hiệu hạ nhiệt cũng khiến người mua sử dụng đòn bẩy tài chính thận trọng hơn. Ngoài ra, giá bán sơ cấp cao tiếp tục là một rào cản khác.

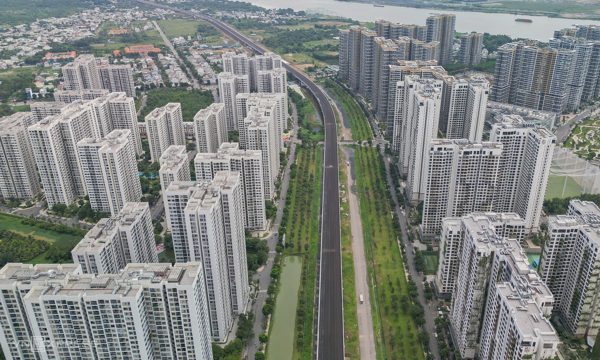
Bất động sản khu Đông TP HCM với các dự án chung cư, tháng 8/2026. Ảnh: Quỳnh Trần
Khi sức mua chậm lại, giá căn hộ trên thị trường thứ cấp bắt đầu có dấu hiệu điều chỉnh nhưng giá sơ cấp không hạ nhiệt. Theo DKRA, giá căn hộ sơ cấp bình quân tại TP HCM sau sáp nhập khoảng 73 triệu đồng một m2. Mức này tại Đồng Nai khoảng 52 triệu đồng, còn Tây Ninh hơn 48 triệu đồng một m2. Các mức giá này nhích nhẹ so với tháng trước.
Batdongsan cũng chỉ ra mặt bằng giá sơ cấp căn hộ TP HCM tiếp tục tăng thêm 1% trong tháng 8, trung bình hơn 70 triệu đồng mỗi m2.
Ngược lại, sức mua chậm khiến giá căn hộ trên thị trường thứ cấp bắt đầu có dấu hiệu điều chỉnh. Dữ liệu Batdongsan ghi nhận, trong quý III so với quý II, phần lớn dự án thứ cấp nằm trong nhóm được quan tâm nhiều có giá rao bán giảm 1-6%.
Các bên nghiên cứu cho rằng mức giảm trên thị trường thứ cấp chủ yếu phản ánh sự điều chỉnh của người bán trước thanh khoản chậm, chưa phải một đợt giảm giá diện rộng. Những người cần bán nhanh hoặc chịu áp lực tài chính có xu hướng thu hẹp kỳ vọng lợi nhuận, trong khi người mua có thêm dư địa thương lượng.
Ở thị trường sơ cấp, giá vẫn neo cao do chi phí phát triển dự án, tiền đất và xây dựng tăng, trong khi nguồn cung vừa túi tiền còn hạn chế. Các chủ đầu tư vì vậy có xu hướng tăng chiết khấu, hỗ trợ lãi suất hoặc giãn tiến độ thanh toán thay vì giảm mạnh giá niêm yết.
Chuyên gia nhận định sức mua căn hộ có thể còn phân hóa trong thời gian tới. Những dự án có pháp lý hoàn chỉnh, tiến độ tốt, vị trí thuận tiện và chính sách tài chính phù hợp khả năng chi trả sẽ dễ duy trì thanh khoản hơn, trong khi các sản phẩm có giá cao nhưng thiếu lợi thế về vị trí hoặc tiện ích sẽ chịu áp lực điều chỉnh lớn hơn.
Phương Uyên