
Công an TP.HCM vừa mở rộng điều tra, khởi tố tổng cộng 37 bị can trong đường dây lập hàng trăm công ty "ma" nhằm mua - bán trái phép hóa đơn.
Từ tháng 12.2021 đến tháng 10.2025, Lê Văn Hiền (42 tuổi, trú P.Tân Sơn Nhì) cùng đồng phạm đã thành lập và mua lại 326 pháp nhân công ty "ma".
Nhóm này tổ chức mạng lưới "chân rết" sử dụng các công ty trên để xuất bán trái phép 178.357 hóa đơn giá trị gia tăng cho 17.612 doanh nghiệp, đơn vị.
Tổng giá trị hàng hóa, dịch vụ chưa thuế ghi nhận trên số hóa đơn này là 18.328 tỉ đồng; tiền thuế giá trị gia tăng là 1.585 tỉ đồng; tổng doanh số xuất khống lên đến 19.913 tỉ đồng.
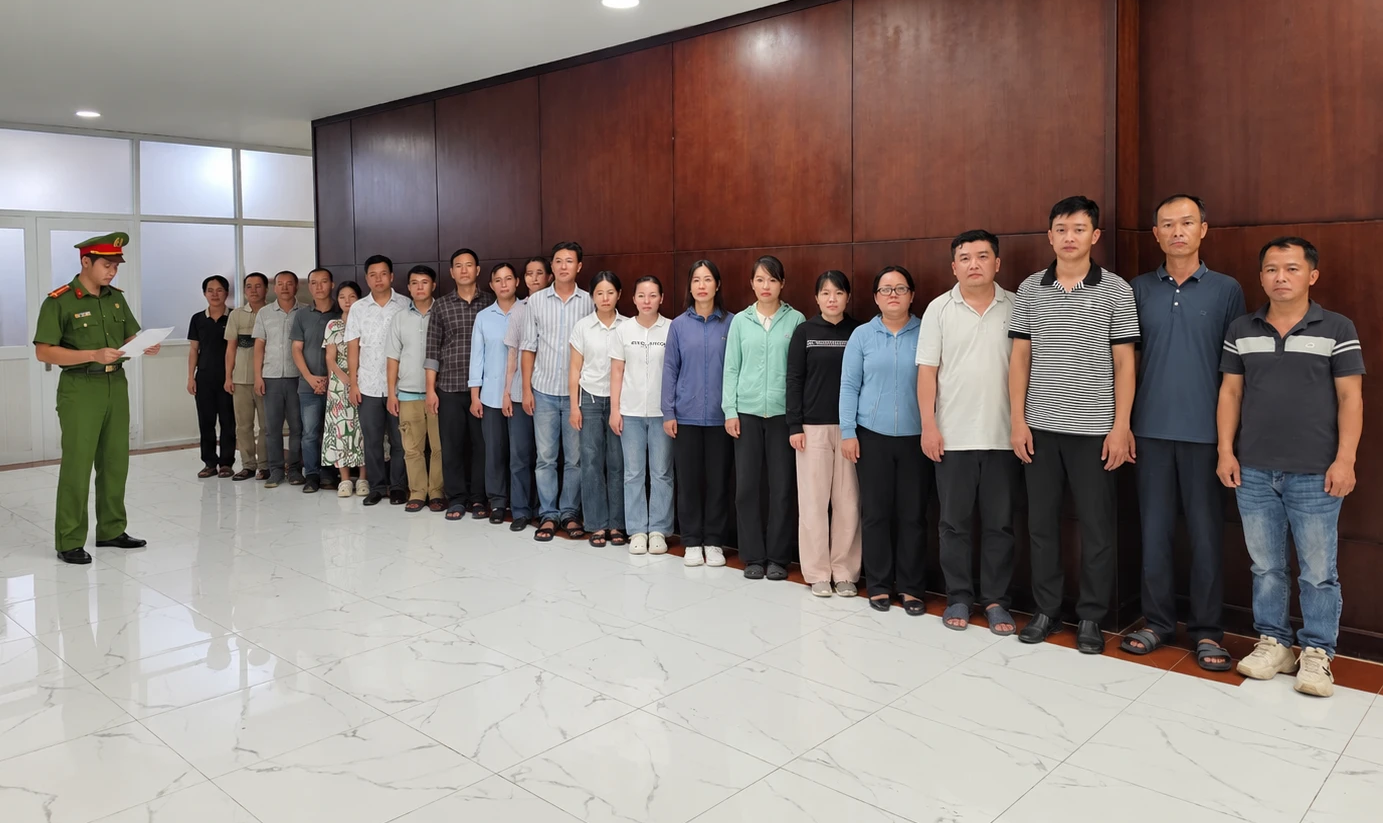
Các đối tượng liên quan đến vụ án phát hành, mua - bán trái phép hóa đơn và trốn thuế quy mô lớn
ẢNH: CÔNG AN CUNG CẤP
Một đường dây quy mô lớn như vậy có thể tồn tại nhiều năm mới bị phát hiện, theo luật sư Đặng Văn Cường, Trưởng Văn phòng Luật sư Chính Pháp, phải nhìn nhận nguyên nhân từ nhiều phía.
Những đối tượng chủ mưu đã lợi dụng cơ chế thành lập, vận hành doanh nghiệp, thuê hoặc nhờ người đứng tên, mua lại pháp nhân, sử dụng người đại diện theo pháp luật không thực sự điều hành doanh nghiệp để tạo một hệ thống pháp nhân phục vụ việc xuất hóa đơn.
Khi doanh nghiệp được thành lập hợp pháp về mặt hình thức nhưng không hoạt động thực chất, việc kiểm soát chỉ dựa trên hồ sơ đăng ký doanh nghiệp sẽ khó phát hiện bản chất của hoạt động.
Cạnh đó, trước đây, việc quản lý hóa đơn, quản lý thuế phụ thuộc khá nhiều vào hồ sơ, chứng từ do doanh nghiệp cung cấp, trong khi giao dịch thực tế có thể được che giấu bằng các hợp đồng, biên bản nghiệm thu, phiếu xuất nhập kho, chứng từ thanh toán hoặc các tài liệu kế toán được lập khống.
Khi một hóa đơn điện tử được phát hành đúng hình thức kỹ thuật, việc phát hiện hóa đơn đó phản ánh một giao dịch có thật hay chỉ là một giao dịch "trên giấy" đòi hỏi phải đối chiếu nhiều nguồn dữ liệu khác nhau.
Tuy nhiên, không nên nhìn vụ án này đơn thuần dưới góc độ kẽ hở của pháp luật. Pháp luật về hóa đơn, chứng từ, quản lý thuế gần đây đã có bước chuyển rất mạnh sang quản lý bằng dữ liệu. Vấn đề là phải khai thác dữ liệu hiệu quả, liên thông giữa cơ quan thuế, đăng ký doanh nghiệp, ngân hàng, hải quan, bảo hiểm xã hội và các cơ quan quản lý chuyên ngành.
"Một doanh nghiệp có doanh thu hàng trăm, hàng nghìn tỉ đồng nhưng không có nhân sự, kho hàng, phương tiện, tài sản, dòng tiền hoặc năng lực sản xuất, kinh doanh tương ứng là một dấu hiệu bất thường cần được hệ thống quản lý rủi ro nhận diện sớm", ông Cường nói.
TS kinh tế Lê Bá Chí Nhân nhấn mạnh, 326 công ty "ma" có thể phát hành 178.357 hóa đơn cho thấy đây không chỉ là lỗ hổng ở khâu hóa đơn. Vấn đề mấu chốt còn là liên thông dữ liệu, quản trị rủi ro trong toàn bộ vòng đời doanh nghiệp.
Ông ví dụ, khâu xác thực hoạt động thực chất của doanh nghiệp còn có khoảng cách giữa thông tin đăng ký pháp nhân và năng lực kinh doanh thực tế. Vốn, nhân sự, địa điểm, ngành nghề, dòng tiền và tài sản có thể không tương xứng với quy mô hóa đơn phát hành.
Bài học lớn nhất không phải là siết chặt quyền thành lập doanh nghiệp, mà là xây dựng cơ chế xác thực doanh nghiệp thực chất và hệ thống cảnh báo hóa đơn theo thời gian thực.
Mạnh tay xử lý cả bên mua hóa đơn
Về các doanh nghiệp mua hóa đơn, ông Nhân phân tích, động cơ thường nhằm hợp thức hóa những khoản chi phí hoặc giao dịch không có thật, từ đó làm giảm thu nhập chịu thuế và nghĩa vụ thuế.
Doanh nghiệp mua hóa đơn thường nhằm hợp thức hóa những khoản chi phí hoặc giao dịch không có thật
ẢNH: NGỌC THẮNG
Với doanh nghiệp thuộc diện khấu trừ thuế giá trị gia tăng, hóa đơn đầu vào không hợp pháp có thể bị lợi dụng để kê khai, tạo ra số thuế giá trị gia tăng đầu vào nhằm khấu trừ với thuế đầu ra. Khi đó, hóa đơn không còn đơn thuần là chứng từ phản ánh một giao dịch kinh tế mà bị biến thành công cụ tạo lập một giao dịch "trên giấy".
Để hạn chế mua - bán hóa đơn, không thể chỉ tập trung triệt phá các công ty "ma". Cần đồng thời đánh mạnh vào phía cầu, xử lý cả bên mua, tăng trách nhiệm giải trình của doanh nghiệp đối với hóa đơn đầu vào; sử dụng dữ liệu để phát hiện những doanh nghiệp có chi phí, doanh thu, thuế giá trị gia tăng hoặc mạng lưới giao dịch bất thường.
Luật sư Đặng Văn Cường cũng lo ngại, việc xuất hiện mạng lưới hàng chục nghìn doanh nghiệp mua hóa đơn có thể tạo ra một hệ sinh thái gian lận thuế. Việc đấu tranh với mua - bán hóa đơn không thể chỉ tập trung vào "đầu nậu" bán hóa đơn mà phải làm rõ cả chuỗi cung - cầu, vai trò và lợi ích của từng chủ thể.