(Dân trí) - Mặt bằng lãi suất neo cao trong bối cảnh áp lực lạm phát tăng, Ngân hàng Nhà nước nhiều khả năng sẽ tiếp tục giữ ổn định các mức lãi suất chính sách để hỗ trợ nền kinh tế.
Trong báo cáo cập nhật kinh tế vĩ mô công bố ngày 25/9, Công ty chứng khoán Maybank cho hay dữ liệu vĩ mô Việt Nam tháng 9 dự kiến tiếp tục duy trì tích cực. Sản xuất công nghiệp và xuất khẩu dự kiến tăng tốc, được dẫn dắt bởi nhóm sản phẩm công nghệ. Đầu tư công và FDI cũng duy trì đà tăng mạnh gần đây, qua đó hỗ trợ nhu cầu trong nước. Kỳ vọng tăng trưởng GDP quý III đạt 9,5% so với cùng kỳ, tăng mạnh từ mức 8,4% của cùng kỳ năm ngoái.
Với lãi suất, Ngân hàng Nhà nước đang duy trì lãi suất chiết khấu là 3%, lãi suất tái cấp vốn 4,5%, không đổi trong 1 năm qua. Tuy nhiên, lợi suất trái phiếu chính phủ 10 năm đã tăng từ 3,1% lên 4,5%; lãi suất trên thị trường liên ngân hàng kỳ hạn 3 tháng tăng từ 4,6% lên 6,9% và lãi suất tiền gửi tại Vietcombank kỳ hạn 1 năm cũng tăng từ 4,6% lên 5,9%.
Theo các chuyên gia của Maybank, dù lãi suất điều hành không đổi, lãi suất thị trường và lợi suất trái phiếu Việt Nam đã tăng đáng kể từ cùng kỳ năm ngoái.
Thực tế, thống kê của Ngân hàng Nhà nước cho thấy trong tháng 8, lãi suất tiền gửi cao nhất cho kỳ hạn 6-12 tháng đã chạm mốc 8%, kỳ hạn dài hơn 24 tháng lên 8,1%. Cả hai đều tăng 0,2 điểm phần trăm so với tháng trước.
Lãi suất tiền gửi thực tế cao hơn biểu niêm yết của nhiều ngân hàng, khi chương trình cộng thêm lãi suất đưa mức huy động phổ biến quanh 8,5-9,3%/năm cho kỳ hạn từ 6 tháng. Chi phí đầu vào tăng kéo lãi suất cho vay đi lên. Lãi suất cho vay bình quân tháng 8 là 10,7%/năm, tăng gần 2 điểm phần trăm so với cuối năm ngoái.
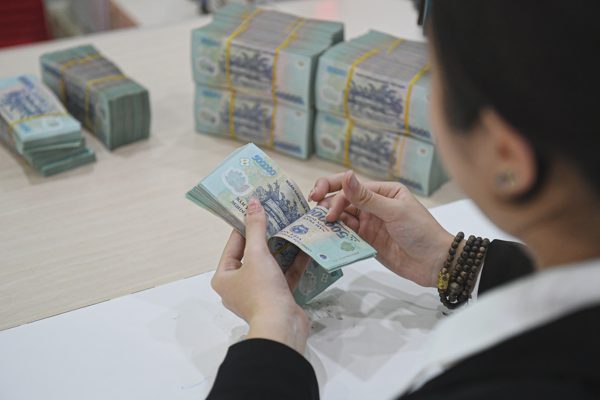
Kiểm đếm VND tại ngân hàng (Ảnh: Mạnh Quân).
Công ty chứng khoán VNDirect cho rằng thanh khoản của hệ thống ngân hàng những ngày gần đây đã dồi dào hơn rõ rệt so với nửa đầu năm. Nguyên nhân đến từ dòng tiền Kho bạc Nhà nước bơm ra thông qua giải ngân đầu tư công và tiền gửi có kỳ hạn tại các ngân hàng thương mại. Song song với đó là sự điều hành của Ngân hàng Nhà nước, chủ động điều tiết linh hoạt trong bối cảnh tỷ giá ít chịu áp lực và lạm phát vẫn trong tầm kiểm soát.
Dù vậy, áp lực lạm phát đang dâng lên khá rõ, đặc biệt kể từ sau tháng 8, khiến dư địa điều hành chính sách tiền tệ của Ngân hàng Nhà nước bị thu hẹp. Theo nhà điều hành, để đảm bảo mục tiêu lạm phát bình quân năm ở mức 4,5%, CPI theo tháng bình quân từ nay tới cuối năm phải không được vượt quá 0,24%. Trong khi đó, giá dầu thế giới đang tăng trở lại trên mức 100 USD/thùng, là điều kiện không thuận lợi đối với tình hình trong nước.
“Kỳ vọng bình quân lãi suất liên ngân hàng kỳ hạn 1 tháng có thể dao động quanh 5% trong những tháng cuối năm, thấp hơn đáng kể so với mức 6,5-7% trong nửa đầu năm”, chuyên gia của VNDirect nêu.
Ông Suan Teck Kin, Giám đốc Khối Nghiên cứu thị trường và Kinh tế toàn cầu, Ngân hàng UOB (Singapore) nhận định dư địa điều hành chính sách tiền tệ đang thu hẹp phần nào khi áp lực lạm phát trong nước gia tăng và CPI đang tiến gần mức mục tiêu 4,5%. Điều này đặt ra yêu cầu phải cân bằng giữa việc duy trì môi trường lãi suất phù hợp để hỗ trợ tăng trưởng và kiểm soát áp lực lạm phát.
Trong bối cảnh này, Ngân hàng Nhà nước nhiều khả năng sẽ tiếp tục giữ ổn định các mức lãi suất chính sách, đồng thời sử dụng linh hoạt các công cụ khác để điều tiết thị trường. Tốc độ tăng trưởng tín dụng có thể là một trong những công cụ được cân nhắc nhằm vừa hỗ trợ tăng trưởng kinh tế, vừa hạn chế tạo thêm áp lực lên mặt bằng lãi suất và tỷ giá.
Theo chuyên gia của UOB, nếu Cục Dự trữ Liên bang Mỹ (Fed) và các ngân hàng trung ương lớn chuyển sang giảm lãi suất, áp lực đối với tỷ giá tại Việt Nam sẽ giảm bớt. Ngược lại, nếu mặt bằng lãi suất quốc tế tiếp tục tăng, Việt Nam sẽ phải đối mặt với nhiều sức ép hơn trong việc duy trì ổn định tỷ giá và lãi suất trong nước.
Chuyên gia kinh tế, TS Cấn Văn Lực, cũng cho rằng Ngân hàng Nhà nước đang giữ lãi suất tái cấp vốn ở mức 4,5%/năm, trong khi lãi suất tiền gửi kỳ hạn 6-12 tháng tại nhiều ngân hàng từ 7-9%/năm. Tuy nhiên, do lãi suất USD và một số ngoại tệ khác tăng, khiến dư địa giảm lãi suất cho vay trong ngắn hạn trở nên khó khăn hơn, nhất là nếu Fed tiếp tục tăng lãi suất vào cuối năm.
Trong báo cáo cập nhật kinh tế vĩ mô công bố ngày 25/9, Công ty Chứng khoán Maybank nhận định bức tranh kinh tế Việt Nam tháng 9 nhiều khả năng tiếp tục duy trì những tín hiệu tích cực. Sản xuất công nghiệp và xuất khẩu được dự báo tăng tốc, trong đó nhóm sản phẩm công nghệ tiếp tục đóng vai trò dẫn dắt quan trọng. Đầu tư công cùng dòng vốn đầu tư trực tiếp nước ngoài vẫn tăng mạnh gần đây, qua đó hỗ trợ nhu cầu nội địa và tạo nền tảng cho hoạt động kinh tế.
Maybank kỳ vọng GDP quý III tăng 9,5% so với cùng kỳ, cao hơn đáng kể mức tăng 8,4% của cùng kỳ năm ngoái. Những con số tăng trưởng khả quan này diễn ra trong bối cảnh lãi suất điều hành của Ngân hàng Nhà nước đã được giữ ổn định suốt một năm qua. Hiện lãi suất chiết khấu ở mức 3%, còn lãi suất tái cấp vốn duy trì tại 4,5%, nhưng diễn biến thực tế trên thị trường lại cho thấy mặt bằng lãi suất chưa hạ nhiệt.
Lợi suất trái phiếu Chính phủ kỳ hạn 10 năm đã tăng từ 3,1% lên 4,5% so với cùng kỳ năm trước, phản ánh chi phí vốn dài hạn đang chịu sức ép. Lãi suất liên ngân hàng kỳ hạn ba tháng cũng tăng từ 4,6% lên 6,9%, trong khi lãi suất tiền gửi một năm tại Vietcombank tăng từ 4,6% lên 5,9%. Theo các chuyên gia Maybank, việc lãi suất chính sách không đổi không đồng nghĩa lãi suất thị trường và lợi suất trái phiếu cũng đứng yên.
Thống kê của Ngân hàng Nhà nước cho thấy trong tháng 8, lãi suất tiền gửi cao nhất kỳ hạn 6-12 tháng đã chạm 8%, tăng 0,2 điểm phần trăm so với tháng trước. Với các khoản tiền gửi kỳ hạn trên 24 tháng, mức lãi suất cao nhất lên tới 8,1%, cũng tăng 0,2 điểm phần trăm trong cùng giai đoạn. Trên thực tế, lãi suất khách hàng nhận được còn có thể cao hơn biểu niêm yết, do nhiều ngân hàng áp dụng chương trình cộng thêm lãi suất.
Nhờ các chương trình ưu đãi, mức huy động phổ biến cho kỳ hạn từ sáu tháng hiện dao động khoảng 8,5-9,3% một năm, khiến chi phí đầu vào của ngân hàng tăng lên. Khi phải trả nhiều hơn cho nguồn vốn huy động, các tổ chức tín dụng cũng chịu áp lực điều chỉnh lãi suất cho vay để bảo đảm cân đối hoạt động. Lãi suất cho vay bình quân trong tháng 8 đạt 10,7% một năm, tăng gần 2 điểm phần trăm so với cuối năm ngoái, theo nội dung được Dân Trí dẫn lại.
Dù vậy, Công ty Chứng khoán VNDirect cho rằng thanh khoản hệ thống ngân hàng những ngày gần đây đã dồi dào hơn rõ rệt so với nửa đầu năm. Một nguyên nhân là dòng tiền Kho bạc Nhà nước được đưa ra nền kinh tế thông qua giải ngân đầu tư công và các khoản tiền gửi có kỳ hạn tại ngân hàng thương mại. Ngân hàng Nhà nước cũng điều tiết linh hoạt hơn, trong bối cảnh tỷ giá ít chịu áp lực còn lạm phát hiện vẫn nằm trong tầm kiểm soát.
Tuy nhiên, áp lực lạm phát đang tăng khá rõ, đặc biệt từ sau tháng 8, qua đó thu hẹp không gian điều hành chính sách tiền tệ của Ngân hàng Nhà nước. Theo nhà điều hành, để giữ mục tiêu lạm phát bình quân cả năm ở mức 4,5%, chỉ số giá tiêu dùng bình quân mỗi tháng từ nay đến cuối năm không được vượt quá 0,24%. Giá dầu thế giới tăng trở lại trên 100 USD mỗi thùng càng tạo thêm điều kiện bất lợi, bởi chi phí năng lượng có thể lan tỏa sang nhiều nhóm hàng hóa trong nước.
VNDirect dự báo lãi suất liên ngân hàng kỳ hạn một tháng trong những tháng cuối năm có thể dao động quanh 5%, thấp hơn đáng kể mức 6,5-7% từng ghi nhận trong nửa đầu năm. Ông Suan Teck Kin, Giám đốc Khối Nghiên cứu thị trường và Kinh tế toàn cầu của UOB Singapore, cho rằng dư địa nới lỏng tiền tệ đang thu hẹp khi lạm phát trong nước tăng và CPI tiến gần mục tiêu 4,5%. Vì vậy, Ngân hàng Nhà nước nhiều khả năng tiếp tục giữ ổn định lãi suất chính sách, đồng thời dùng linh hoạt các công cụ khác, trong đó có tốc độ tăng trưởng tín dụng, để hỗ trợ kinh tế mà không làm căng thêm lãi suất và tỷ giá.
Nếu Fed cùng các ngân hàng trung ương lớn chuyển sang giảm lãi suất, áp lực tỷ giá tại Việt Nam có thể giảm bớt và tạo thêm khoảng trống cho điều hành trong nước. Ngược lại, lãi suất quốc tế tiếp tục tăng sẽ khiến Việt Nam khó khăn hơn trong việc giữ ổn định tỷ giá, kiểm soát dòng vốn và duy trì mặt bằng lãi suất phù hợp. Chuyên gia kinh tế, tiến sĩ Cấn Văn Lực, cũng nhận định lãi suất tái cấp vốn hiện vẫn ở mức 4,5% một năm, trong khi lãi suất tiền gửi kỳ hạn 6-12 tháng tại nhiều ngân hàng phổ biến 7-9% một năm, khiến khả năng giảm lãi suất cho vay ngắn hạn trở nên khó khăn hơn khi lãi suất USD và một số ngoại tệ khác tăng.

' %2F%3E%3C%2Fsvg%3E)