
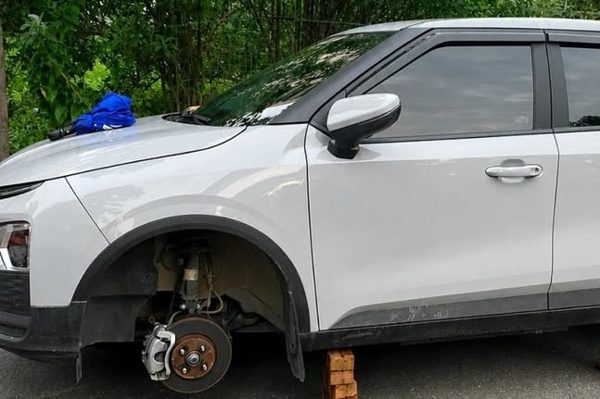
Mới đây, hình ảnh một chiếc ô tô bị tháo 2 bánh khi đỗ qua đêm được chia sẻ trên mạng xã hội, thu hút sự chú ý của cộng đồng. Chiếc xe bị kê lên các vật dụng tạm thời, trong khi hai bánh xe đã bị kẻ gian tháo lấy.
Việc ô tô bị mất cả 2 bánh không chỉ khiến chủ xe phải đối mặt với chi phí mua lốp, mâm và các phụ tùng liên quan mà còn đặt ra vấn đề về bảo hiểm. Nhiều người cho rằng, nếu đã mua bảo hiểm vật chất ô tô thì khi xe bị mất bánh, doanh nghiệp bảo hiểm sẽ phải bồi thường. Tuy nhiên, thực tế có phải như vậy?
Không phải cứ mua bảo hiểm vật chất là được bồi thường khi mất bánh
Liên quan đến vấn đề trên, trao đổi với VietNamNet, ông Nguyễn Khắc Xuân, Giám đốc Công ty TNHH Dịch vụ hỗ trợ bảo hiểm Infair, cho biết việc một chiếc ô tô bị tháo trộm bánh có được bảo hiểm chi trả hay không phụ thuộc vào nội dung hợp đồng và phạm vi bảo hiểm mà chủ xe đã tham gia.
“Việc có được bồi thường hay không phụ thuộc vào hợp đồng bảo hiểm mà chủ xe đã tham gia, chứ không phải cứ mua bảo hiểm vật chất xe là mặc nhiên được chi trả”, ông Xuân nói.
Theo ông Xuân, với gói bảo hiểm vật chất cơ bản, tùy từng doanh nghiệp và sản phẩm bảo hiểm, phạm vi bảo hiểm thường tập trung vào những rủi ro như va chạm, lật đổ, cháy nổ, thiên tai hoặc mất cắp toàn bộ xe.

Trong khi đó, trường hợp mất cắp từng bộ phận của xe, chẳng hạn 4 bánh, gương chiếu hậu, cụm đèn hay camera, có thể không nằm trong phạm vi bảo hiểm nếu chủ xe không mua thêm điều khoản mở rộng về mất cắp bộ phận.
Điều này có nghĩa, hai chủ xe cùng sử dụng một mẫu ô tô, cùng mua bảo hiểm vật chất nhưng quyền lợi nhận được khi xe bị tháo trộm bánh có thể khác nhau, tùy theo điều khoản cụ thể trong hợp đồng.
Ngược lại, nếu hợp đồng có điều khoản bảo hiểm mất cắp bộ phận và vụ việc đáp ứng đầy đủ các điều kiện theo quy tắc bảo hiểm, doanh nghiệp bảo hiểm sẽ xem xét bồi thường.
“Khi đó, doanh nghiệp bảo hiểm sẽ xem xét bồi thường chi phí thay thế các bộ phận bị mất sau khi giám định tổn thất. Mức bồi thường sẽ căn cứ vào giá trị phụ tùng, điều khoản khấu trừ nếu có và giới hạn trách nhiệm ghi trong hợp đồng”, ông Xuân cho biết.
Như vậy, với trường hợp chiếc VinFast bị tháo mất 2 bánh, việc có được doanh nghiệp bảo hiểm thanh toán chi phí thay thế hay không trước hết phải kiểm tra xem hợp đồng của chủ xe có bao gồm quyền lợi mất cắp bộ phận hay không.
Mất bánh lúc nửa đêm, chủ xe cần làm gì?
Theo ông Xuân, khi phát hiện ô tô bị mất cắp bộ phận, chủ xe không nên tự ý di chuyển hoặc sửa chữa ngay nếu điều kiện cho phép giữ nguyên hiện trường.
“Chủ xe cần giữ nguyên hiện trường nếu có thể, báo ngay cho cơ quan công an để lập hồ sơ vụ việc, đồng thời thông báo cho doanh nghiệp bảo hiểm trong thời gian quy định”, chuyên gia bảo hiểm khuyến cáo.
Việc lập biên bản, xác nhận của cơ quan chức năng cùng các tài liệu liên quan sẽ là cơ sở để doanh nghiệp bảo hiểm tiếp nhận và giải quyết hồ sơ tổn thất.
Chủ xe cũng nên chụp ảnh, quay video hiện trường ngay sau khi phát hiện vụ việc, ghi nhận tình trạng chiếc xe, vị trí đỗ xe và những dấu hiệu liên quan. Đồng thời, nếu khu vực có camera an ninh, chủ xe nên nhanh chóng đề nghị trích xuất dữ liệu để phục vụ việc xác minh vụ việc.
Ông Xuân cho rằng, việc cung cấp đầy đủ hồ sơ và phối hợp với cơ quan chức năng, doanh nghiệp bảo hiểm sẽ giúp quá trình giám định, xác định nguyên nhân và giải quyết bồi thường thuận lợi hơn.
Ông Xuân cũng lưu ý một thực tế là nhiều chủ xe thường bỏ qua điều khoản bảo hiểm mất cắp bộ phận để tiết kiệm chi phí.
“Hiện nay, nhiều chủ xe có tâm lý bỏ qua điều khoản bảo hiểm mất cắp bộ phận để tiết kiệm vài trăm nghìn đến khoảng một triệu đồng phí bảo hiểm mỗi năm. Tuy nhiên, với những mẫu xe có phụ tùng giá trị cao hoặc phụ tùng khan hiếm, chi phí thay thế có thể lên tới hàng chục triệu đồng”, ông Xuân phân tích.
Do đó, với những người thường xuyên phải đỗ ô tô ngoài trời, tại khu vực vắng người hoặc nơi không có người trông giữ, chuyên gia cho rằng nên cân nhắc mua thêm điều khoản bảo hiểm mất cắp bộ phận.
Đặc biệt, trước khi ký hợp đồng bảo hiểm, chủ xe cần đọc kỹ phần phạm vi bảo hiểm, điều khoản loại trừ, mức khấu trừ và giới hạn trách nhiệm thay vì chỉ quan tâm đến mức phí phải trả.
Bởi trong trường hợp xe bị tháo trộm bánh, số tiền vài trăm nghìn hoặc khoảng một triệu đồng tiết kiệm được từ phí bảo hiểm có thể thấp hơn rất nhiều so với chi phí thực tế để thay thế toàn bộ bánh xe và các bộ phận liên quan.
Hãy chia sẻ ý kiến của bạn tới Báo VietNamNet theo email: [email protected], hoặc gửi bình luận dưới bài viết. Các nội dung phù hợp sẽ được đăng tải. Xin cảm ơn!