Giảm trừ chi phí giáo dục: Đóng học phí có cần lưu lại hoá đơn?
Nguồn ảnh: Tiền Phong
Chính sách giảm trừ một số khoản chi cho y tế, giáo dục khi tính thuế thu nhập cá nhân lần đầu được áp dụng từ ngày 1/7/2026. Đúng thời điểm năm học mới, nhiều gia đình phát sinh các khoản học phí, chi phí giáo dục cho con, việc lưu giữ hóa đơn, chứng từ từ đầu năm có thể giúp thuận lợi khi thực hiệ...
Từ ngày 1/7, cá nhân cư trú có thu nhập từ tiền lương, tiền công được giảm trừ một số khoản chi cho y tế, giáo dục - đào tạo của bản thân và người phụ thuộc khi xác định thu nhập chịu thuế thu nhập cá nhân, nếu đáp ứng đủ điều kiện theo quy định.
Theo hướng dẫn của Thuế TP. Hà Nội, đối với chi phí giáo dục - đào tạo tại cơ sở giáo dục - đào tạo trong nước, tổng mức giảm trừ không quá 24 triệu đồng/năm.
Khoản chi được xem xét giảm trừ gồm tiền học phí giáo dục mầm non, giáo dục phổ thông, giáo dục nghề nghiệp, giáo dục đại học và một số khoản chi cho kỹ năng chuyên môn khác tại cơ sở giáo dục - đào tạo theo quy định.
Điều này đáng chú ý với các gia đình có con đang đi học, bởi thời điểm đầu năm học thường phát sinh nhiều khoản chi cùng lúc.
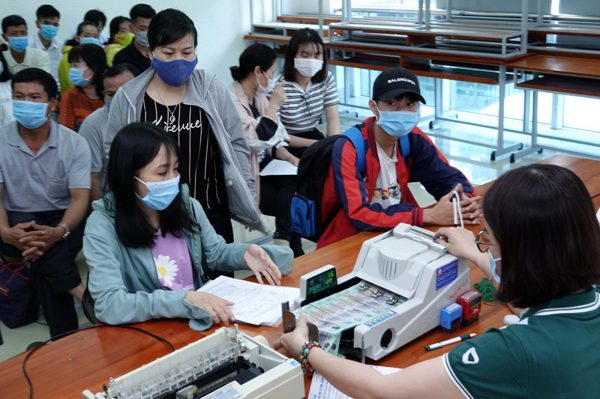
Từ ngày 1/7, giảm trừ chi phí giáo dục đào tạo tối đa 24 triệu/năm khi tính thuế thu nhập cá nhân. Ảnh minh họa: BTP.
Thuế TP. Hà Nội lưu ý, khoản chi phải thuộc đúng phạm vi quy định và có hóa đơn, chứng từ hợp lệ. Hóa đơn, chứng từ sử dụng để giảm trừ phải thể hiện thông tin của người nộp thuế hoặc người phụ thuộc của người nộp thuế.
Như vậy, với các khoản chi trong năm học mới, phụ huynh nên giữ lại hóa đơn điện tử, chứng từ thanh toán và các giấy tờ liên quan.
Cơ quan thuế cũng lưu ý, các khoản chi được sử dụng để giảm trừ không được đồng thời chi trả từ nguồn khác như tài trợ, hỗ trợ, trả thay của tổ chức, cá nhân, ngân sách nhà nước, quỹ bảo hiểm xã hội, bảo hiểm y tế hoặc các khoản bảo hiểm chi trả dưới các hình thức.
Theo hướng dẫn của Thuế TP. Hà Nội, trường hợp người nộp thuế có yêu cầu giảm trừ các khoản chi phí giáo dục, y tế theo quy định thì không được ủy quyền quyết toán thuế cho cơ quan chi trả thu nhập, mà phải trực tiếp thực hiện quyết toán thuế thu nhập cá nhân.
Cơ quan thuế cũng đề nghị các đơn vị hoạt động trong lĩnh vực y tế, giáo dục thực hiện đúng quy định về lập, sử dụng hóa đơn, thời điểm lập hóa đơn và lập bảng kê chi phí khám bệnh, chữa bệnh.
Doanh nghiệp, tổ chức sử dụng lao động tăng cường phổ biến, tuyên truyền đến toàn bộ người lao động về chính sách giảm trừ thu nhập chịu thuế thu nhập cá nhân đối với các khoản chi cho y tế, giáo dục - đào tạo của người nộp thuế và người phụ thuộc.
Từ ngày 1/7, người cư trú có thu nhập từ tiền lương, tiền công được giảm trừ một số khoản chi cho y tế và giáo dục khi xác định thu nhập chịu thuế thu nhập cá nhân. Chính sách này áp dụng cho chi phí của chính người nộp thuế cũng như người phụ thuộc, với điều kiện các khoản chi đáp ứng đầy đủ yêu cầu theo quy định hiện hành. Thông tin do Thuế TP. Hà Nội hướng dẫn, thu hút sự quan tâm của nhiều gia đình trong thời điểm năm học mới thường phát sinh hàng loạt khoản thanh toán.
Riêng chi phí giáo dục, đào tạo tại các cơ sở trong nước được xem xét giảm trừ với tổng mức tối đa 24 triệu đồng mỗi năm. Phạm vi khoản chi gồm học phí giáo dục mầm non, giáo dục phổ thông, giáo dục nghề nghiệp, giáo dục đại học và một số chi phí học kỹ năng chuyên môn khác theo quy định. Mức giới hạn này giúp các gia đình có thêm cơ sở tính toán nghĩa vụ thuế, nhất là khi chi phí học tập của con thường tập trung vào đầu năm học.
Tuy nhiên, không phải mọi khoản tiền đóng cho nhà trường hoặc cơ sở đào tạo đều tự động được chấp nhận để giảm trừ khi quyết toán thuế. Khoản chi phải thuộc đúng phạm vi được quy định, đồng thời có hóa đơn hoặc chứng từ hợp lệ để chứng minh giao dịch đã phát sinh thực tế. Đây là điểm phụ huynh cần lưu ý ngay từ lúc thanh toán, thay vì chờ đến cuối năm mới tìm lại giấy tờ đã thất lạc.
Hóa đơn và chứng từ dùng cho việc giảm trừ phải thể hiện thông tin của người nộp thuế hoặc người phụ thuộc của người nộp thuế. Vì vậy, phụ huynh nên kiểm tra kỹ thông tin trên hóa đơn điện tử, chứng từ thanh toán cùng những giấy tờ liên quan trước khi lưu trữ. Cách làm này giúp hạn chế tình trạng khoản học phí có thật nhưng hồ sơ không đủ căn cứ, khiến người nộp thuế gặp khó khăn khi thực hiện quyết toán.
Với các khoản thanh toán trong năm học mới, việc giữ lại hóa đơn điện tử và chứng từ liên quan đặc biệt cần thiết, kể cả khi phụ huynh đã chuyển khoản hoặc thanh toán qua nền tảng trực tuyến. Hồ sơ nên được lưu theo từng người học, từng năm học và từng cơ sở giáo dục, để thuận tiện đối chiếu khi cơ quan thuế yêu cầu. Các gia đình cũng cần phân biệt rõ khoản học phí thuộc diện xem xét giảm trừ với những khoản dịch vụ hoặc khoản thu không nằm trong phạm vi chính sách.
Thuế TP. Hà Nội đồng thời lưu ý, khoản chi đã dùng để giảm trừ không được nhận thêm nguồn thanh toán khác dưới bất kỳ hình thức phù hợp nào. Những nguồn cần loại trừ gồm tài trợ, hỗ trợ, trả thay của tổ chức hoặc cá nhân, ngân sách nhà nước, quỹ bảo hiểm xã hội, bảo hiểm y tế và các khoản bảo hiểm chi trả. Quy định này nhằm ngăn việc một khoản chi được hưởng hỗ trợ từ nơi khác nhưng vẫn tiếp tục được tính như chi phí riêng của người nộp thuế.
Một điểm quan trọng khác liên quan trực tiếp đến cách thức quyết toán thuế thu nhập cá nhân của người có nhu cầu sử dụng khoản giảm trừ giáo dục hoặc y tế. Theo hướng dẫn, người nộp thuế đã yêu cầu giảm trừ các khoản chi này không được ủy quyền cho cơ quan chi trả thu nhập quyết toán thay. Người đó phải trực tiếp thực hiện quyết toán thuế, chuẩn bị hồ sơ và kê khai theo yêu cầu của cơ quan thuế.
Cơ quan thuế cũng đề nghị các đơn vị hoạt động trong lĩnh vực giáo dục và y tế tuân thủ quy định về lập, sử dụng hóa đơn và thời điểm lập hóa đơn. Những đơn vị này cần lập bảng kê chi phí khám bệnh, chữa bệnh đúng yêu cầu, trong khi doanh nghiệp và tổ chức sử dụng lao động phải phổ biến chính sách tới toàn bộ người lao động. Với phụ huynh, việc chủ động giữ hóa đơn, kiểm tra thông tin, xác định nguồn chi trả và chuẩn bị quyết toán trực tiếp là cách thiết thực để không bỏ lỡ quyền giảm trừ hợp lệ.