
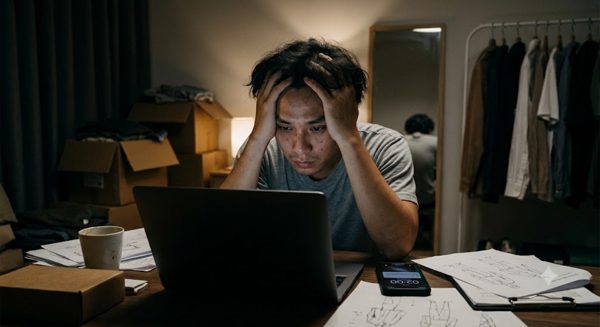
Đồng hồ điểm 2h sáng, Hoàng Nam (28 tuổi, Hưng Yên) vẫn chưa thể chợp mắt. Trên màn hình điện thoại là bảng doanh thu èo uột của cửa hàng thời trang anh mở đã 5 tháng. Nhìn những con số, Nam lại nghĩ đến khoản vay 200 triệu đồng nhờ bố mẹ vay từ ngân hàng, cùng số tiền tiết kiệm suốt 3 năm đi làm đã dồn vào cửa hàng.
“Lên mạng thấy ai bằng tuổi mình cũng làm chủ, mua nhà mua xe, quay lại nhìn mình vẫn đi làm nhận lương chục triệu một tháng thì sốt ruột lắm. Tôi nghĩ đến câu ‘có gan làm giàu’ nên quyết định vay tiền khởi nghiệp kinh doanh, phải liều thì mới mong đổi đời được”, Nam kể về quyết định rẽ hướng kinh doanh nửa năm trước.
Khi ấy, những câu chuyện khởi nghiệp thành công, bỏ phố về quê hay kiếm tiền nhanh trên mạng xã hội khiến Nam tin rằng mình cũng có thể kiếm nhiều tiền nếu đủ quyết tâm. Anh chọn kinh doanh thời trang dành cho nam, kỳ vọng cửa hàng sớm có doanh thu ổn định để thoát khỏi cảnh làm công ăn lương.
Thực tế không diễn ra như dự tính. Khách hàng thưa thớt, doanh thu không đủ bù tiền thuê mặt bằng và chi phí vận hành. Hàng hóa nhập về không bán được, ngày càng chất đống trong kho. Vốn cạn dần, trong khi tiền gốc và lãi vay vẫn đến hạn mỗi tháng.
Từ một người năng động, tự tin, Nam bắt đầu sống trong trạng thái căng thẳng kéo dài. Đầu óc anh liên tục xoay quanh doanh thu, khoản nợ và những hóa đơn chưa thanh toán. Anh mất ngủ, dễ cáu gắt, khó tập trung vào công việc và không còn hứng thú với những hoạt động trước đây.
Điều khiến Nam mệt mỏi không chỉ là khoản tiền đã mất mà còn là cảm giác mình thất bại. Anh sợ ánh mắt ái ngại hay những lời hỏi thăm xã giao của mọi người.

Nhiều người trẻ vướng vào vòng xoáy nợ nần khi ôm mộng kiếm tiền nhanh (Ảnh minh họa)
Thu Hà (25 tuổi, Hà Nội) cũng vướng vào vòng xoáy nợ nần khi ôm mộng kiếm tiền từ YouTube và các nền tảng video ngắn.
Hằng ngày tiếp xúc với các hội nhóm dạy làm kênh, chứng kiến những câu chuyện đổi đời nhanh chóng từ việc bật kiếm tiền hay nhận booking quảng cáo, Hà dốc sạch 70 triệu đồng tiền tiết kiệm, vay mượn thêm để đầu tư máy quay, dựng studio tại phòng trọ và “đốt” liên tục vào tiền chạy quảng cáo để kéo tương tác, tăng sub cho kênh.
Thực tế phũ phàng khi tiền quảng cáo cứ chảy đi mỗi ngày nhưng lượt xem lèo tèo, không thu hút được người xem thực trung thành hay có nhà quảng cáo nào ngó ngàng. Số vốn tích lũy cùng tiền vay mượn cứ thế bốc hơi sạch sẽ chỉ sau vài tháng, kênh YouTube chết yểu, còn Hà rơi vào áp lực nợ nần bào mòn sức khỏe tinh thần của cô gái trẻ.
Áp lực làm giàu sớm bào mòn sức khỏe tinh thần
Theo chuyên gia tài chính Nguyễn Thế Minh, khát vọng theo đuổi tự do tài chính hay tự lập sớm là hoàn toàn chính đáng. Tuy nhiên, vấn đề lớn nhất hiện nay là phần lớn người trẻ đang tiếp cận mục tiêu này theo hướng quá nóng vội, nhầm lẫn giữa đầu tư dài hạn với tư duy kiếm tiền thật nhanh.
“Nhiều người đặt kỳ vọng, áp lực phải nhanh chóng sở hữu tài sản lớn, thu nhập cao hoặc nghỉ hưu sớm mà chưa thực sự đánh giá đúng năng lực tài chính và mức độ chấp nhận rủi ro của bản thân”, ông Minh phân tích.
Trong bối cảnh mạng xã hội phát triển mạnh, áp lực này càng trở nên rõ rệt hơn. Theo ông Nguyễn Thế Minh, nhiều người trẻ hiện chịu ảnh hưởng lớn từ tâm lý so sánh, khi liên tục tiếp cận hình ảnh về thành công tài chính, cuộc sống giàu có hay các câu chuyện đầu tư lợi nhuận cao trên mạng xã hội. Điều này khiến không ít người tự tạo áp lực phải đạt thành công tài chính trong thời gian ngắn, dù năng lực tài chính và kinh nghiệm đầu tư chưa thực sự phù hợp.
Việc chạy theo các mục tiêu vượt quá năng lực thực tế khiến người trẻ dễ bị cuốn vào các bẫy đầu tư phong trào hoặc đưa ra những quyết định mạo hiểm, thiếu cơ sở. Khi không am hiểu thị trường, thiếu kỹ năng quản trị dòng tiền và không có “vùng đệm” tài chính an toàn, người trẻ dễ phải đối diện nguy cơ thất bại.

Người trẻ thất bại tài chính bởi nóng vội, thiếu kiến thức và kinh nghiệm (Ảnh minh họa: AI)
Theo ông Nguyễn Thế Minh, trước khi đặt mục tiêu tự do tài chính, mỗi người cần tự trả lời những câu hỏi cơ bản như đang có bao nhiêu vốn, bắt đầu đầu tư từ thời điểm nào, kỳ vọng đạt mục tiêu trong bao lâu và khả năng chịu rủi ro ở mức nào. Đây là những yếu tố quan trọng quyết định chiến lược đầu tư phù hợp thay vì chạy theo các mục tiêu vượt quá khả năng thực tế.
Dưới góc nhìn tâm lý học, Thạc sĩ - Chuyên gia tâm lý Nguyễn Kim Thành nhận định, thiệt hại từ tham vọng làm giàu nóng vội không chỉ dừng lại ở những con số thua lỗ trên sổ sách hay tài khoản ngân hàng mà thứ bị bào mòn hơn chính là tinh thần của người trong cuộc.
“Trạng thái stress tài chính kéo dài sẽ thao túng và làm suy giảm nghiêm trọng khả năng phán đoán của con người. Khi não bộ liên tục bị chiếm trọn bởi nỗi sợ nợ nần, áp lực hóa đơn mỗi tháng và sự túng quẫn, người trẻ rơi vào vòng xoáy lo âu mạn tính.
Họ đối mặt với những đêm mất ngủ, kiệt sức, tính cách trở nên dễ cáu gắt, mất khả năng tập trung và dần chìm sâu vào cảm giác tuyệt vọng, đây chính là mầm mống đẩy họ thẳng đến bờ vực của bệnh trầm cảm” - Thạc sĩ Thành phân tích.
Đáng sợ hơn cả khoản nợ là sự tổn thương về lòng tự trọng. Đối với nhiều người trẻ, thất bại tài chính đồng nghĩa với việc bị dán nhãn “kẻ yếu kém”. Khoảng cách giữa vỏ bọc “vẫn thành đạt, vẫn ổn” rực rỡ trên mạng xã hội và thực tại bế tắc trong căn phòng trọ đã vắt kiệt sức chống chịu của họ.
Bà Thành cũng cho biết, cảm giác xấu hổ và sợ làm gia đình thất vọng trở thành bức tường ngăn cản họ cởi mở sẻ chia. Sự che giấu đó khiến người trẻ tự cô lập chính mình trong căn bệnh tâm lý, tự cắt đứt mọi nguồn hỗ trợ từ người thân cũng như chuyên gia ngay thời điểm họ cần được cứu giúp nhất.