
Tôi xem trên nhóm mua bán chung cư có nhiều tin "tặng nhà 0 đồng", tức chủ nhà chấp nhận mất toàn bộ số tiền đã đóng trước đó. Người mua sẽ tiếp tục trả khoản vay ngân hàng còn lại. Ví dụ, một số căn hộ tại dự án đang xây, chủ nhà đã đóng trước vài trăm triệu đến hơn một tỷ đồng, nhưng họ sẵn sàng bỏ số tiền này để chuyển khoản vay cho người khác.
Tôi muốn hỏi liệu người mua có thực sự được lợi. Trước khi xuống tiền, tôi cần lưu ý những rủi ro tài chính hoặc pháp lý nào?
Độc giả Nhật Hoàng (Hưng Yên)

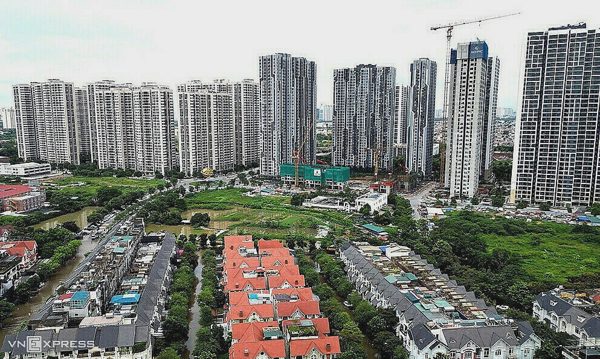
Bất động sản phía tây Hà Nội. Ảnh: Giang Huy
Chuyên gia tư vấn:
Tôi cho rằng tin rao bán "tặng căn hộ 0 đồng" chỉ là câu chữ quảng cáo. Nghĩa là người mua trước chấp nhận bỏ phần tiền mình đã đóng và muốn người khác tiếp quản hợp đồng mua căn hộ cùng những nghĩa vụ tài chính còn lại. Do đó, điều quan trọng không phải chủ nhà chịu mất bao nhiêu mà bạn cần tính xem giá vốn cuối cùng của mình là bao nhiêu.
Ví dụ, với một căn hộ có giá hợp đồng mua bán 2,4 tỷ đồng, người mua trước đã bỏ vào 500 triệu và vay 1,9 tỷ. Hiện tại, họ không còn khả năng đi tiếp nên chấp nhận mất khoản tiền đã đóng. Lúc này, có thể hiểu bạn đang mua nhà với giá bán giảm hơn 20%.
Tuy nhiên, với một căn nhà khác có giá hợp đồng khoảng 8 tỷ đồng, người mua trước đã đóng 1 tỷ đồng nhưng quyết định bỏ. Mức giảm thực tế lúc này khoảng 12,5%. Do đó, mức giảm 500 triệu hay 1 tỷ đồng chưa nói lên được đây có phải một deal tốt hay không.
Bạn nên tìm hiểu và khảo sát kỹ thị trường để hiểu lý do người mua trước lại chấp nhận bỏ vài trăm triệu, thậm chí cả tỷ đồng đã đóng. Có thể dự án đã hết thời gian ân hạn nợ gốc, lãi suất neo cao kéo theo chi phí tài chính tăng mạnh khiến chủ nhà buộc phải cắt lỗ. Ngoài ra, không loại trừ khả năng dự án xuất hiện thông tin bất lợi như nguy cơ chậm tiến độ, chủ đầu tư gặp khó khăn tài chính, vướng mắc pháp lý...
Nếu tìm được căn nhà có giá phù hợp với khả năng, bạn cần kiểm tra với ngân hàng xem có thể vay được bao nhiêu. Người mua trước từng vay được 3-4 tỷ đồng không có nghĩa bạn cũng được duyệt vay được đúng số tiền đó. Chưa kể, điều kiện của ngân hàng ở thời điểm hiện tại có thể đã thay đổi gồm chính sách tín dụng, hạn mức dành cho dự án... Do vậy, trước khi đặt cọc, bạn phải làm việc với ngân hàng về chính hồ sơ của mình: Tôi có được vay không? Vay tối đa bao nhiêu? Hồ sơ chứng minh thu nhập của tôi có đạt không? Khi nào được giải ngân?
Sau khi chắc chắn về khả năng vay, bạn cần cân nhắc thêm một số nội dung sau. Thứ nhất, khoản vay cũ đang còn lãi suất ưu đãi hay đã thả nổi. Mức lãi hiện tại bao nhiêu, biên độ sau ưu đãi thế nào, còn được ân hạn nợ gốc không, phí trả nợ trước hạn bao nhiêu. Thứ hai, người mua mới có được làm một hồ sơ vay mới và hưởng lại lãi suất ưu đãi cố định 2–3 năm từ đầu hay không. Với dự án đang xây, việc lựa chọn ngân hàng thường hạn chế hơn, bạn sẽ khó vay nhà băng khác có lãi suất thấp hơn.
Cuối cùng, trước khi xuống tiền, bạn nên liên hệ trực tiếp chủ đầu tư để kiểm tra người mua cũ đã thanh toán đến đâu, còn nợ khoản nào, có bị phạt chậm thanh toán không. Họ có tranh chấp hay khiếu nại gì không, hợp đồng có đủ điều kiện chuyển nhượng không và cần giải quyết những thủ tục nào trước khi sang tên hợp đồng.
Nếu căn hộ và quyền phát sinh từ hợp đồng đang liên quan đến khoản vay hoặc tài sản bảo đảm tại ngân hàng, bạn càng phải làm rõ phương án xử lý giữa người bán – người mua – chủ đầu tư – ngân hàng trước khi giao tiền.
Tóm lại, tôi không cho rằng những căn hộ được rao "0 đồng" mặc nhiên là tiêu cực. Có những trường hợp người mua trước thực sự gặp áp lực tài chính và chấp nhận bỏ lại một khoản tiền lớn, khi đó người sau có thể mua được tài sản với mức giá rất tốt. Tuy nhiên bạn nên khảo sát thị trường để tránh việc "ôm" toàn bộ rủi ro từ chủ nhà cũ. Giả sử căn hộ có tổng nghĩa vụ còn lại 2,5 tỷ đồng, nhưng những căn tương đương trên thị trường hiện chỉ giao dịch 2,2 tỷ đồng, thì "tặng 0 đồng" thực chất vẫn có thể là mua đắt hơn thị trường 300 triệu.
Ông Lê Quốc Kiên
Chuyên gia tư vấn bất động sản độc lập